Casas en preventa: guía para comprar con seguridad
Una pareja revisa el folleto de una casa en la Riviera Maya. La distribución encaja con sus planes de retiro y el esquema de pagos parece accesible, pero el vendedor solicita un anticipo cuando todavía no hay muros. Antes de transferir dinero, falta resolver algo más importante que el descuento: si los documentos permiten construir, entregar y escriturar exactamente esa propiedad.
Comprar casas en preventa exige distinguir una propuesta comercial de una operación documentada. Para inversionistas, extranjeros, familias y compradores de segunda residencia, el punto de partida debe ser el mismo: revisar el expediente del inmueble antes de comprometer capital.
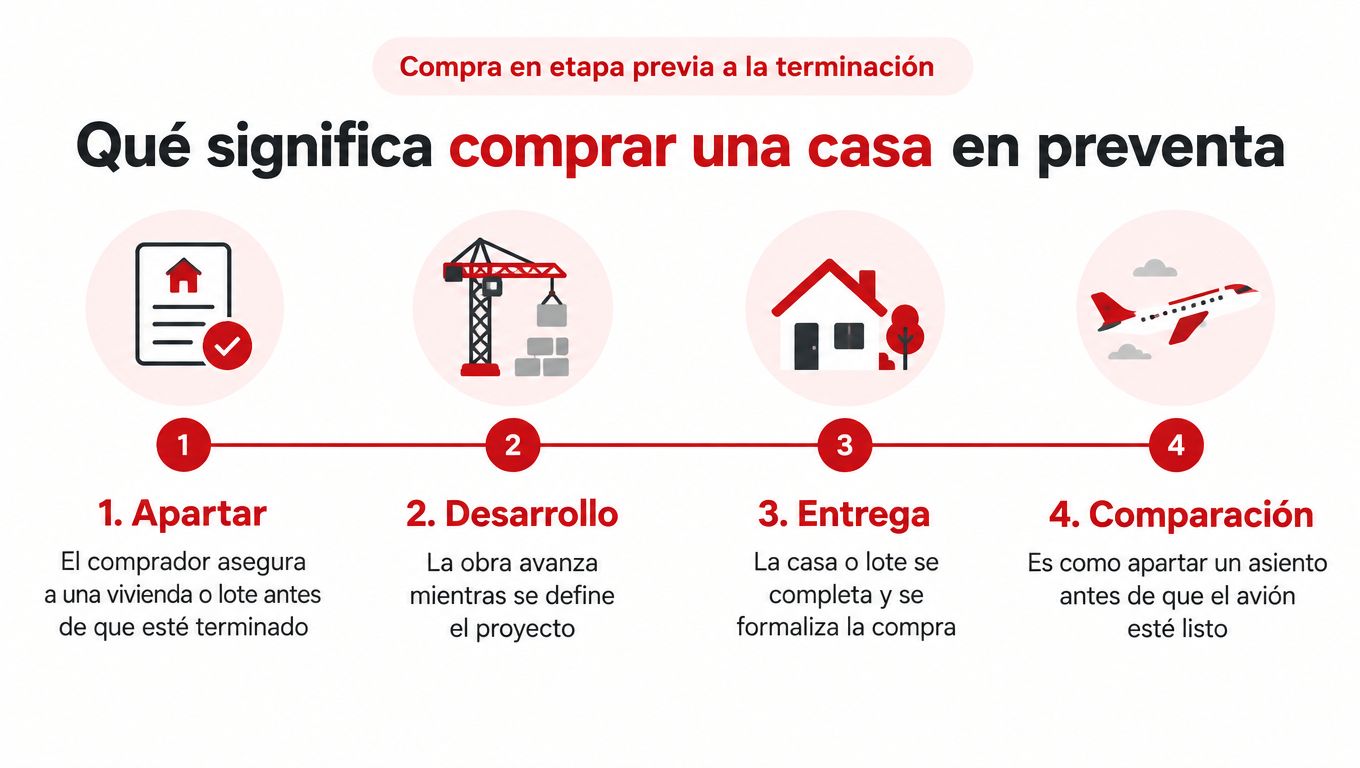
La vivienda todavía no está construida cuando se firma el contrato y se entrega el primer pago. La compra consiste en contratar la adquisición de una casa futura bajo condiciones específicas de construcción, pago y formalización. Por eso, cada obligación debe quedar clara desde el inicio.
Del compromiso inicial a la escritura
El anticipo o enganche es el pago inicial aplicado conforme al contrato. El avance de obra registra los trabajos ejecutados, no solo el tiempo transcurrido. La entrega corresponde a la recepción material; la escrituración, a formalizar jurídicamente la operación. Si el comprador es extranjero y la propiedad está en una zona restringida, también debe definirse la estructura legal para su uso y aprovechamiento.
La secuencia permite identificar qué revisar en cada etapa. La entrega y la escrituración deben coordinarse conforme al contrato:
Firma. Se aceptan obligaciones. Revise que la descripción de la vivienda, sus características y lo que incluye sean precisos.
Anticipo. Se desembolsa capital. El contrato debe identificar quién recibe el dinero, para qué se aplica y en qué condiciones se devuelve.
Avance de obra. Se ejecuta el proyecto. Compare los trabajos realizados con las especificaciones pactadas.
Entrega. Se inspeccionan la vivienda, los acabados y los servicios. Registre cualquier diferencia antes de firmar la conformidad.
Escrituración. Se formalizan los derechos. El expediente debe permitir identificar y transmitir la unidad correcta.
Preventa frente a compra de inmueble terminado
Aspecto
Casa en preventa
Casa terminada
Momento de entrega
Después del avance de obra, según el calendario del contrato
En el plazo de entrega y escrituración acordado
Precio
Se pacta en el contrato al inicio; puede incluir un descuento de preventa
Se acuerda al momento de la compra
Forma de pago
Anticipo y pagos parciales conforme al contrato
Pago de contado o mediante crédito hipotecario
Riesgo principal
Retrasos, cambios de proyecto o expediente incompleto
Vicios ocultos o diferencias entre el estado físico y lo ofrecido
Qué se verifica
Proyecto, permisos, uso de suelo y servicios
Escritura, gravámenes y estado físico del inmueble
En la compra de un lote residencial, la entrega puede consistir en recibir un terreno urbanizado, no una casa construida. El contrato debe especificar qué incluye el lote y qué obra corresponderá al comprador. Esa diferencia cambia el alcance de la operación y lo que habrá que presupuestar y formalizar.
Ventajas financieras y el contexto de demanda en Quintana Roo
Una cifra estatal puede ayudar a entender el contexto, pero no sustituye el análisis de un lote concreto. En Quintana Roo, las viviendas particulares habitadas aumentaron de 213,327 en 2000 a 575,487 en 2020, y el promedio de ocupantes por vivienda disminuyó de 4.1 a 3.2, según el Censo de Población y Vivienda del INEGI.
La demanda también debe evaluarse por ubicación y proyecto. Una tendencia estatal no demuestra que cada zona de Cancún, Playa del Carmen o Tulum tenga la misma demanda ni que un lote específico pueda transferirse sin problemas.
Beneficios potenciales y sus condiciones
Precio acordado al inicio. Puede facilitar la planeación si el contrato define el precio y limita los incrementos y cargos adicionales.
Descuento de preventa. Puede reducir el desembolso frente a una oferta comparable. Compara superficies, servicios y gastos de cierre equivalentes.
Pagos escalonados. Distribuyen los desembolsos durante la obra. Revisa que el calendario se ajuste a tu liquidez y que el contrato establezca qué ocurre ante incumplimientos.
Elección anticipada. Comprar antes puede dar acceso a opciones de ubicación u orientación. La selección debe aparecer en los documentos de compra, no solo en una conversación.
Criterio financiero: calcula el beneficio sobre el costo total de adquisición, no solo sobre el precio anunciado.
Quien considera invertir en bienes raíces en México puede usar las tendencias demográficas como contexto, no como garantía. Antes de entregar dinero, revisa el expediente como una auditoría: confirma que el lote esté identificado, que los permisos y servicios correspondan a la etapa anunciada y que los derechos puedan transferirse al cierre. El descuento queda en segundo plano si esos elementos no están claros.
Riesgos de la preventa y cómo medir el costo de construcción
Proyección de costo con aumento anual de 5.82%
Año
Aumento acumulado (%)
Año 1
5.82%
Año 2
11.98%
Año 3
18.50%
La tabla aplica de forma compuesta el incremento anual de 5.82% en edificación residencial, reportado con datos del INEGI recopilados por la CMIC, a un supuesto ilustrativo de 1,000,000 de pesos; ese mismo documento recoge una referencia nacional para 2026 de 8,000 a 15,000 pesos por metro cuadrado para vivienda nueva.
La proyección no pronostica los costos del proyecto. Muestra qué ocurriría si esa tasa se repitiera y el comprador tuviera que absorber los aumentos. La referencia por superficie tampoco sustituye una cotización local con diseño, materiales y condiciones del terreno definidos.
Qué puede alterar el presupuesto
Comprar antes de la terminación no elimina la inflación de construcción. La protección económica existe únicamente en la medida en que el precio quede cerrado y el desarrollador asuma los incrementos correspondientes.
El presupuesto debe separar terreno, urbanización, conexiones de servicios, permisos, obra y equipamiento. En una compra de lote, mezclar esas partidas puede hacer parecer suficiente un capital que solo cubre la adquisición del suelo.
Retraso en la entrega. Puede obligar al comprador a mantener alojamiento temporal o posponer su mudanza. El contrato debe fijar fechas y consecuencias.
Cambios sin consentimiento. Una sustitución de materiales o una modificación de distribución puede reducir la utilidad prevista. Debe existir un procedimiento documentado de autorización.
Ajustes por inflación. Una cláusula abierta impide conocer el costo final. Debe precisarse la fórmula, su alcance y quién absorbe cada incremento.
Imposibilidad de escriturar. Un expediente incompleto puede impedir la formalización, aunque la obra tenga avance visible.
Pérdida del anticipo al cancelar. Las reglas de reembolso deben diferenciar el desistimiento del comprador y el incumplimiento del vendedor.
Para analizar cuánto cuesta el metro cuadrado, la superficie debe acompañarse de una memoria de calidades y un alcance de obra. Una cotización que excluye conexiones, carpintería o equipamiento no puede compararse directamente con otra que sí los incluye.
Una casa con precio contractual cerrado y un lote con construcción futura representan exposiciones financieras distintas.
La medición útil consiste en modelar un escenario base y otro de encarecimiento, reservar contingencia y asignar cada aumento a la parte responsable. Si esa asignación no puede explicarse con el contrato, el presupuesto sigue abierto.
Zona restringida y fideicomiso para compradores extranjeros
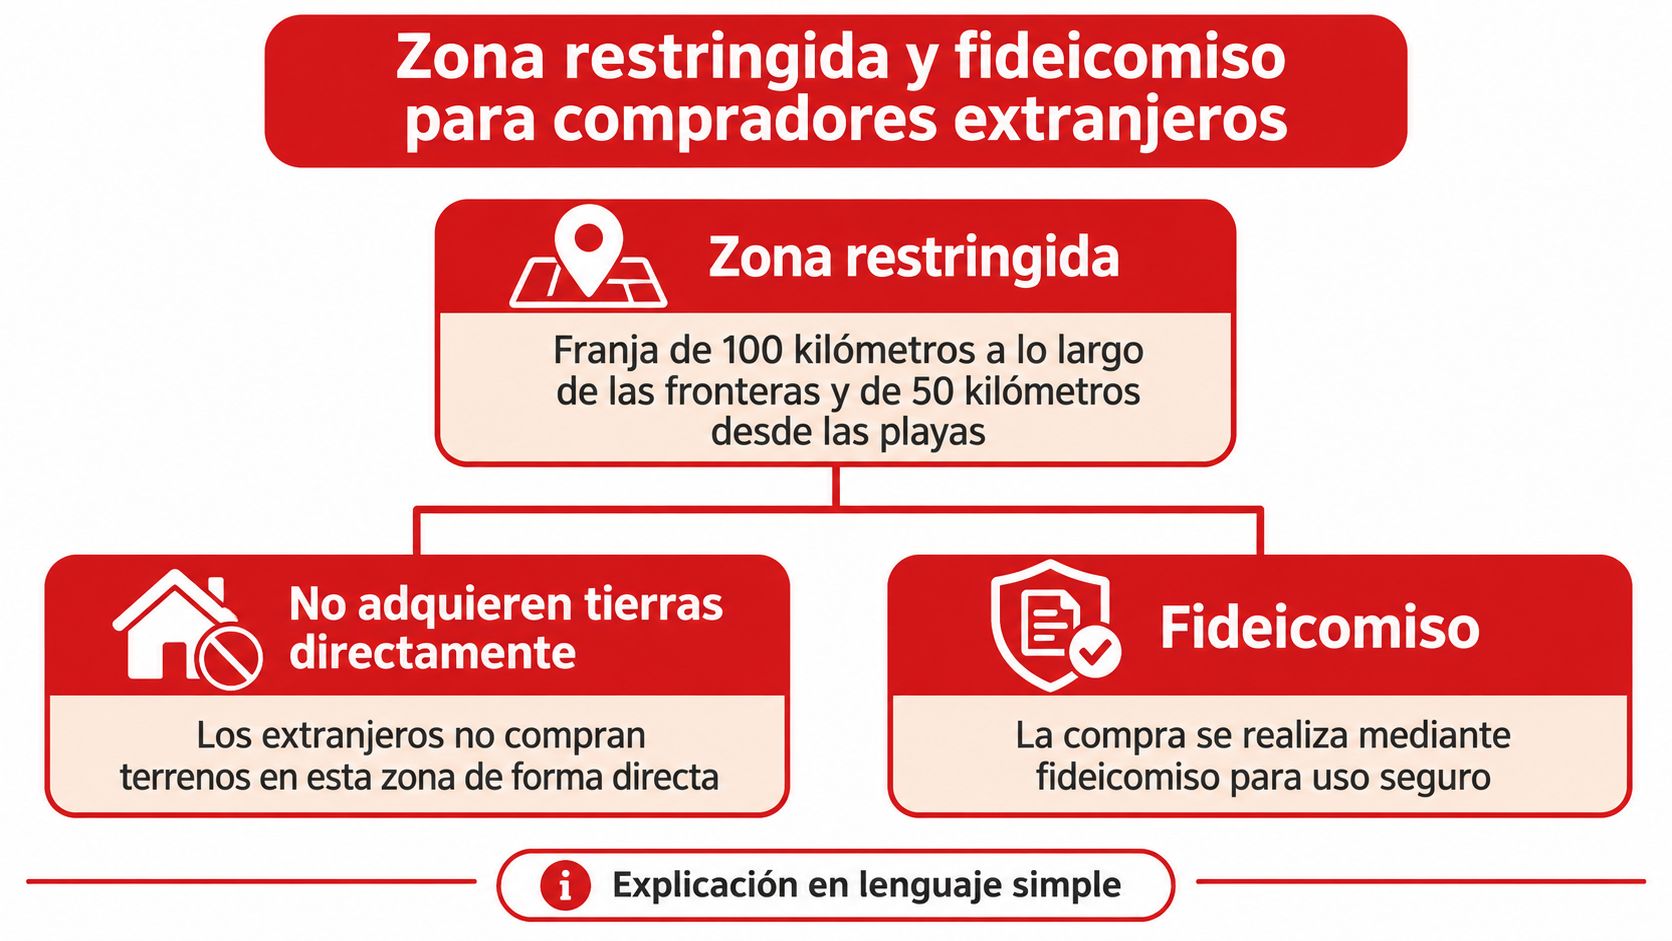
Si compras una propiedad costera en México como extranjero, revisa cómo se formalizará la titularidad antes de entregar un anticipo. La Secretaría de Relaciones Exteriores define la zona restringida como la franja de 100 kilómetros a lo largo de las fronteras y 50 kilómetros desde las playas. En esa zona, la vía residencial habitual para adquirir una propiedad es un fideicomiso bancario autorizado, formalizado mediante escritura pública.
Quién participa y qué derecho recibe el comprador
El fideicomitente transmite el inmueble o los derechos correspondientes; el banco fiduciario mantiene la titularidad fiduciaria, y el fideicomisario extranjero recibe los derechos de uso y aprovechamiento. Así, el comprador puede usar la propiedad conforme al fideicomiso y a las normas aplicables.
Requisitos de titularidad para comprador nacional y extranjero
Requisito
Comprador nacional
Comprador extranjero
Titularidad
Escritura a nombre propio
Fideicomiso bancario con institución fiduciaria
Permiso previo
No aplica
Permiso de la SRE para constituir el fideicomiso
Duración
Propiedad plena, sin plazo de fideicomiso
50 años iniciales, prorrogables
Derechos de uso
Propiedad plena
Uso y aprovechamiento a través del fideicomiso
Costos de constitución
Gastos notariales habituales
Gastos adicionales del fideicomiso; confirmar montos con notario
Esta comparación se limita a la vía residencial descrita; otras formas de inversión extranjera pueden tener reglas distintas. La guía sobre el fideicomiso para compradores extranjeros permite preparar preguntas sobre beneficiarios, formalización y gastos.
El marco normativo publicado en el Diario Oficial de la Federación contempla el aprovechamiento económico del inmueble. Para rentar una casa vacacional, también hay que revisar las reglas del condominio y las obligaciones fiscales y regulatorias aplicables.
Antes de comprometer capital, pide a un notario o abogado especializado que confirme cómo se constituirá el fideicomiso al escriturar y si la unidad puede identificarse jurídicamente con precisión. Esta explicación es orientación general, no asesoría legal ni fiscal.
Cómo evaluar al desarrollador y su expediente
Antes de entregar un anticipo, comprueba que los documentos correspondan al mismo lote, etapa y vivienda. Un descuento pierde valor si después no es posible escriturar o conectar los servicios.
Documentos y verificaciones antes de dar un anticipo
Documento o verificación
Qué debe confirmar
Riesgo si falta
Proyecto ejecutivo
Coincidencia con el lote, la etapa y la vivienda ofrecidos
Diferencias entre las imágenes comerciales y lo entregado
Titularidad y folio registral
Que el vendedor tenga derecho a transmitir el inmueble y se conozca si existen gravámenes
Dificultad para escriturar o aclarar quién puede vender
Licencia de construcción y autorización municipal
Vigencia y alcance de los permisos
Obra detenida o sin autorización correspondiente
Uso de suelo
Compatibilidad con el uso residencial previsto
Restricciones de uso o cambios al proyecto
Factibilidad de agua y energía
Disponibilidad de servicios para la etapa comprada
Retrasos en la conexión o entrega
Régimen de propiedad
Reglas del condominio o fraccionamiento
Cargos o restricciones que no se consideraron
Calendario de escrituración
Fechas, responsables y costos de cierre
Plazos y responsabilidades poco claros
Penalizaciones y cancelación
Consecuencias de retrasos y condiciones de reembolso
Disputas sobre el anticipo o la cancelación
Cómo comprobar correspondencia y capacidad
Los renders ilustran una propuesta; no prueban la titularidad ni los permisos. Solicita planos con versión, fecha y responsable identificables, y verifica que las especificaciones ofrecidas aparezcan en los documentos del proyecto. Si hay un gravamen, pide a un abogado que explique su alcance y cómo se resolvería antes de transmitir la propiedad.
También conviene pedir evidencia de los permisos de la etapa ofrecida, identificar qué entidad responde por la obra y preguntar cómo se acreditan los proyectos entregados. Aclara quién puede autorizar modificaciones y qué consentimiento se requiere.
Entender qué hace un broker inmobiliario ayuda a separar la orientación comercial de la revisión jurídica independiente. El broker puede acompañarte en el proceso, mientras que un notario o abogado debe revisar los aspectos legales.
Por ejemplo, si el plano comercial identifica un lote con una clave y el proyecto de escritura muestra otra, coteja el folio registral, la superficie, las medidas y las colindancias. La diferencia debe tener una explicación documentada antes de pagar.
Cómo revisar el contrato y el cronograma paso a paso
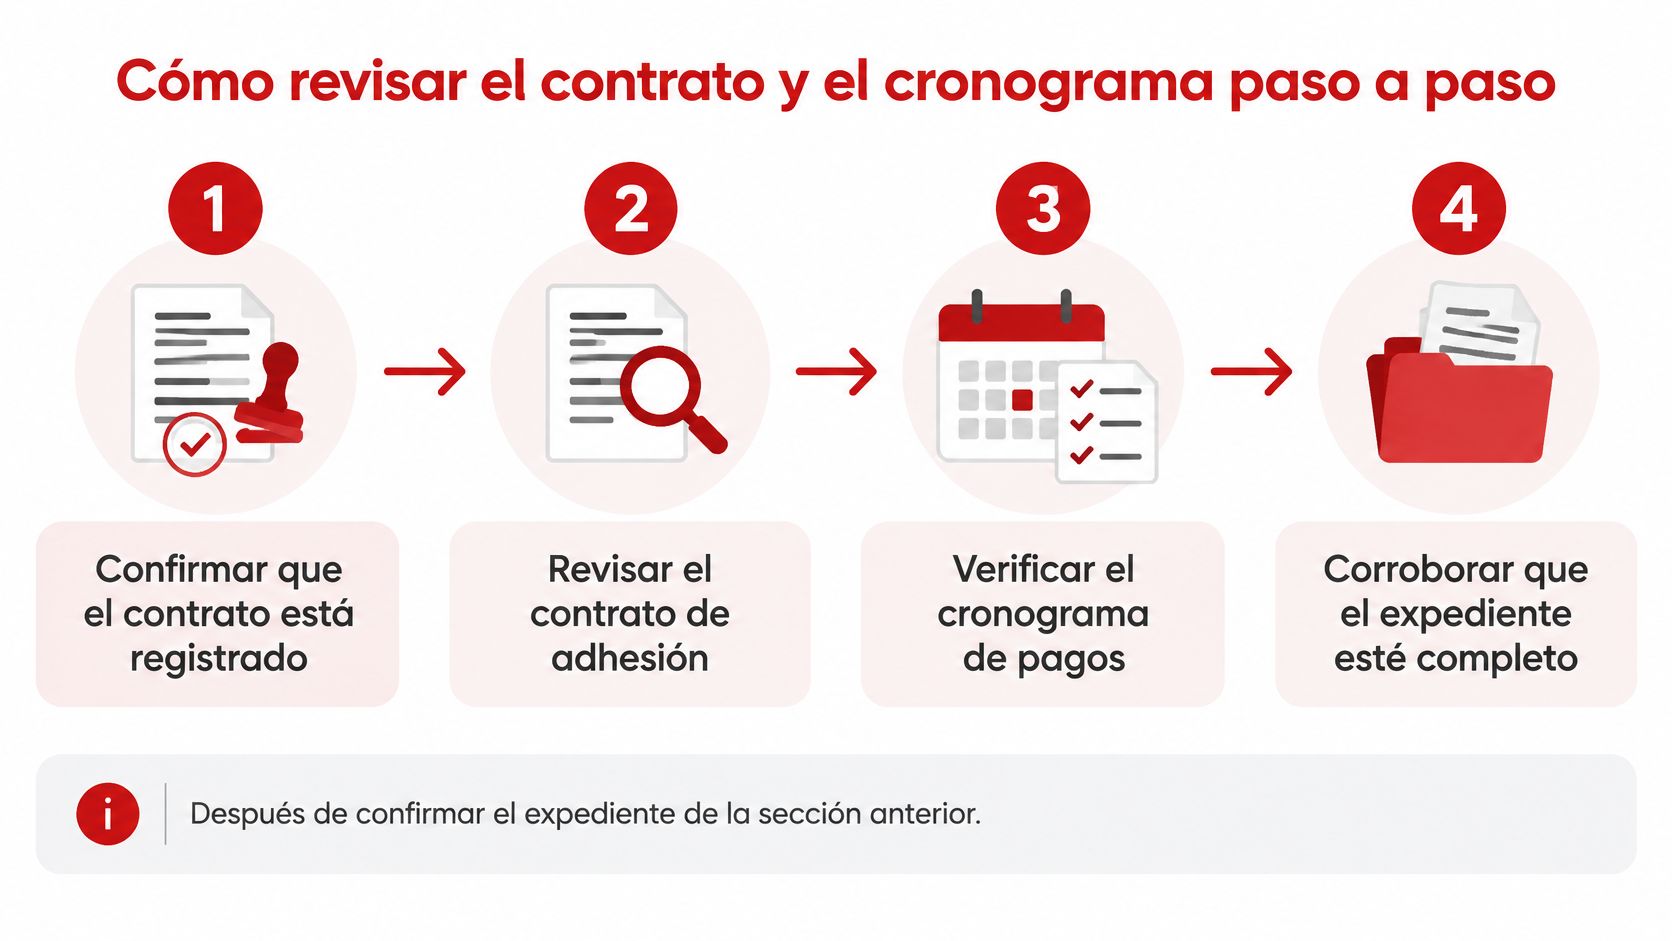
La revisión contractual transforma la oferta en obligaciones comprobables. La NOM-247-SE-2021 publicada en el Diario Oficial de la Federación establece el marco aplicable a la comercialización de vivienda y al contrato de adhesión registrado ante PROFECO, incluidos precio, pagos, características, derechos, obligaciones y penas convencionales.
La información de protección al consumidor también contempla que el precio y las características se exhiban visiblemente durante la preventa, y que el contrato esté disponible para consulta antes de firmarse. El comprador necesita tiempo para contrastarlo, no únicamente una explicación durante la cita de firma.
Una revisión orientada a obligaciones concretas
Confirmar el registro del contrato. Debe verificarse su registro ante PROFECO y su correspondencia con el documento presentado. El error es interpretar el registro como garantía de que la obra terminará o de que el expediente particular está completo.
Revisar el precio total y sus componentes. Deben desglosarse forma de pago, cargos adicionales, derechos, obligaciones y penas convencionales. Una cifra principal sin anexos de gastos impide conocer el compromiso económico real.
Examinar mensualidades o crédito directo. La moneda, fechas, intereses, gastos de cierre y cancelación deben expresarse claramente. Si intervienen monedas distintas, también debe entenderse cómo se determinará la cantidad exigible en cada vencimiento.
Cotejar el calendario de obra. Conviene vincular fechas concretas con avances verificables, entrega y escrituración. Una fecha de terminación de construcción no sustituye el compromiso de entregar una vivienda utilizable.
Precisar retrasos y modificaciones. Deben identificarse las penalizaciones, sus condiciones de aplicación y el procedimiento para cambiar el proyecto. Aceptar una facultad unilateral demasiado amplia puede dejar sin efecto práctico las especificaciones negociadas.
Obtener copia para consulta previa. El comprador debe poder señalar cláusulas incomprendidas y solicitar aclaraciones por escrito. Las explicaciones verbales no deben reemplazar la redacción que finalmente se firmará.
Asignar los gastos de formalización. Debe confirmarse quién cubre honorarios notariales, institución fiduciaria y demás conceptos de escrituración. El error frecuente consiste en descubrir esas obligaciones cuando ya corresponde liquidar.
Señal de un cronograma útil: cada hito tiene una fecha, una forma de comprobar cumplimiento y un responsable identificado.
Un calendario realista también distingue los trámites pendientes de las actividades ya autorizadas. Si una obligación depende de una gestión futura, debe aclararse qué sucede cuando esa gestión no se obtiene, en lugar de dejar el plazo indefinido.
Confirmar el expediente antes de dar un anticipo
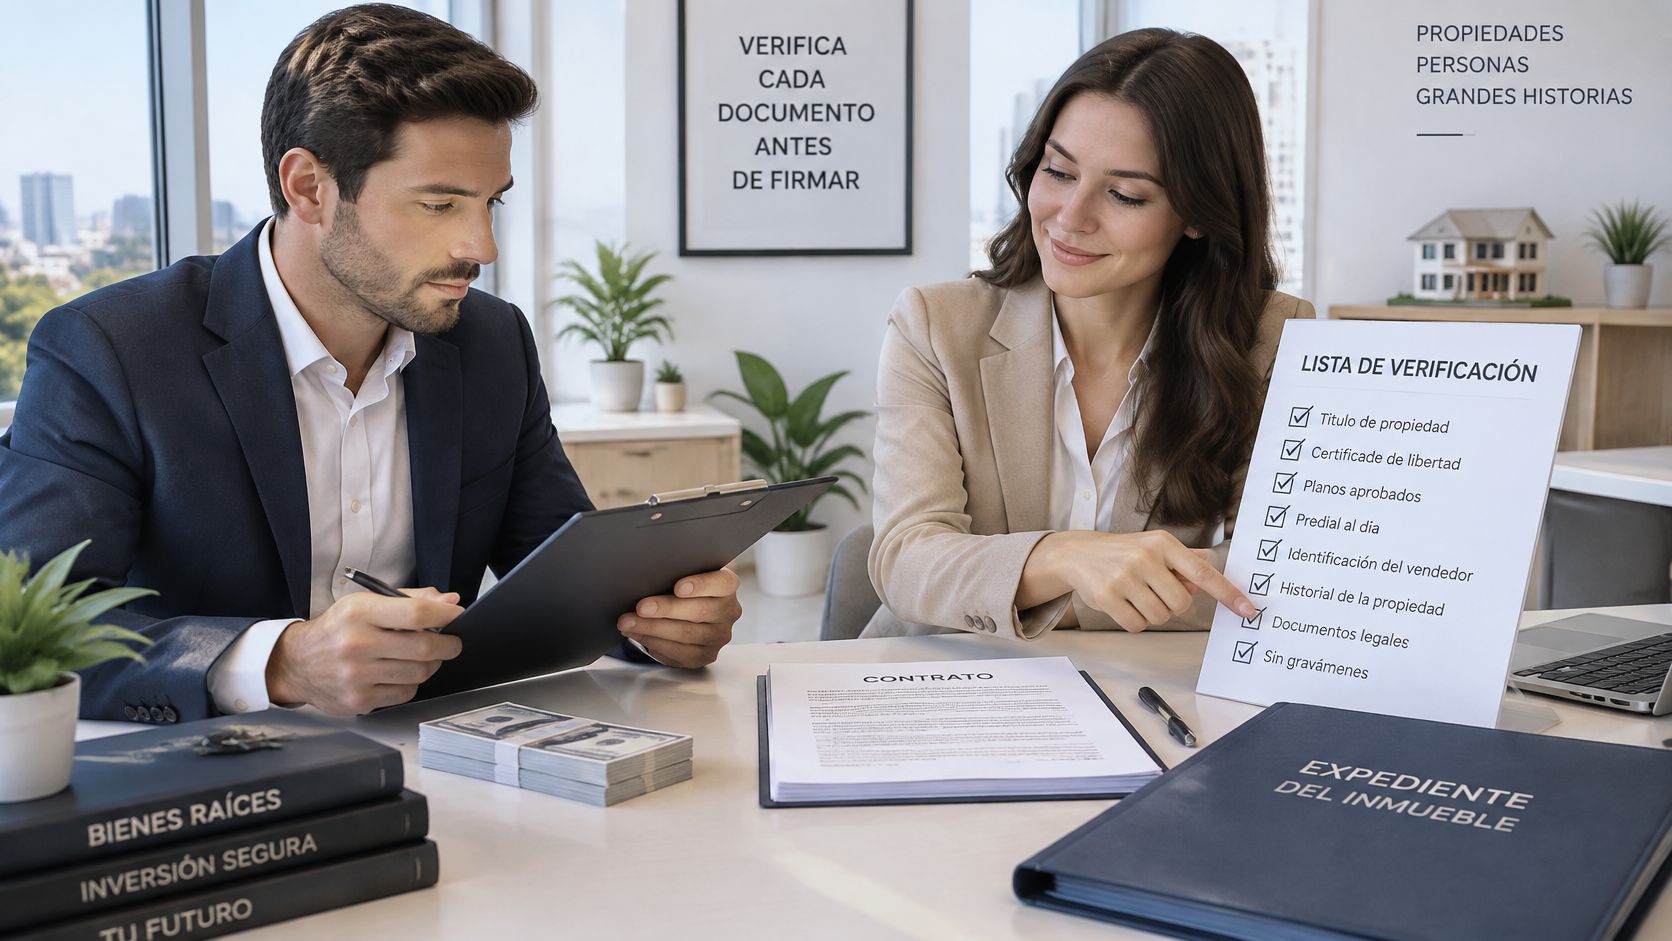
Antes de entregar un anticipo, revise el expediente de la propiedad como si fuera una auditoría: cada documento debe ayudar a confirmar qué se compra y cómo podrá formalizarse la operación. La exigencia es contar con evidencia suficiente antes de firmar. La preventa puede estar en construcción; los permisos, la titularidad y la estructura para transferir el inmueble deben poder comprobarse.
Solicite una lista escrita de los documentos disponibles y los pendientes. Compruebe que el proyecto y el lote estén identificados, que la titularidad pueda verificarse y que, si compra desde el extranjero, se explique cómo se formalizará la adquisición. Una gestión en trámite no equivale a una autorización concedida.
Un siguiente paso sobre una propiedad concreta
Costa Realty Group México ofrece lotes residenciales y casas en Playa del Carmen y Tulum, además de información sobre ubicaciones, precios y planes de financiamiento.
Al consultar por una propiedad, comparta cuál está considerando y pregunte qué documentos respaldan el lote, sus permisos, los servicios previstos y la forma de transferirlo al cierre. Compare las respuestas con su presupuesto y con el uso que planea darle.
Si piensa retirarse, trabajar a distancia o combinar el uso personal con el alquiler, confirme que la fecha prevista de ocupación, los servicios y las restricciones de uso se ajusten a ese plan.
La decisión final corresponde al comprador. Antes de firmar, revise los documentos con asesoría legal independiente; la trayectoria comercial de un intermediario no garantiza rendimientos ni plusvalía.
Para recibir información sobre ubicaciones, precios y planes de financiamiento, contacte a Costa Realty Group México e indique qué propiedad está evaluando. Use la respuesta para completar su revisión documental antes de comprometer un anticipo.