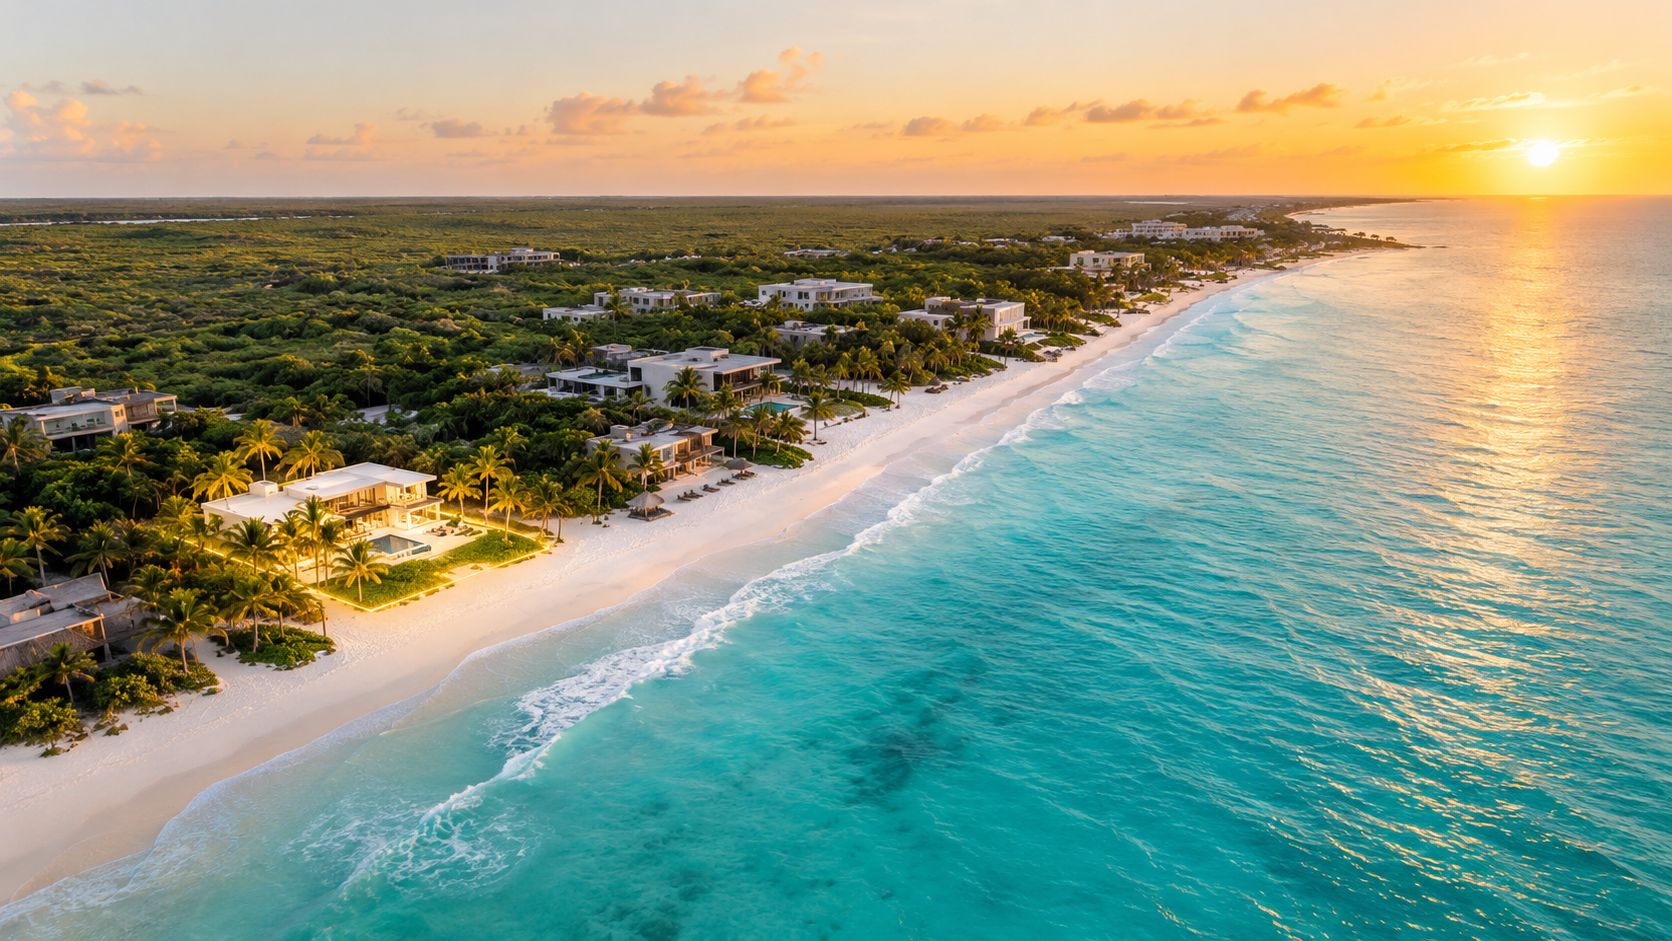
Para un comprador extranjero, adquirir una propiedad en Tulum dentro de la zona restringida exige utilizar un fideicomiso bancario autorizado por la Secretaría de Relaciones Exteriores. La zona restringida comprende los 50 km desde la costa, por lo que el fideicomiso no es una opción secundaria, sino la estructura legal habitual para comprar casa en Tulum.
¿Puede una vivienda parecer una excelente oportunidad y, aun así, ocultar problemas de título, permisos o costos de cierre? En Tulum, la respuesta es sí. La demanda internacional, el atractivo de las playas del Caribe, el clima cálido y la expansión de la infraestructura pueden acelerar una decisión que debería tomarse con calma.
La compra correcta empieza mucho antes de firmar una promesa o entregar un anticipo. El comprador necesita entender la tenencia legal, el costo total, la ubicación, el propósito de la propiedad y la gestión posterior. Este enfoque resulta especialmente importante para inversionistas internacionales, jubilados, expatriados, nómadas digitales, compradores de segunda residencia y familias que buscan una casa vacacional en la Riviera Maya.
Por qué comprar casa en Tulum exige una planificación cuidadosa
Un error frecuente ocurre cuando el comprador visita una propiedad atractiva, recibe una explicación entusiasta sobre su potencial de renta y entrega un anticipo antes de comprobar quién puede venderla legalmente. El problema no siempre aparece en la casa. Puede estar en un gravamen, una cadena de titularidad incompleta, permisos pendientes o gastos que nunca se incorporaron al presupuesto.
La presión por decidir aumenta cuando el inmueble tiene alberca, vegetación tropical, diseño contemporáneo o cercanía a la playa. Esas características pueden ofrecer beneficios de estilo de vida y apoyar la demanda, pero no sustituyen la revisión registral ni el análisis del costo total de propiedad.
La demanda no elimina la necesidad de verificar
Tulum pasó de 33,374 habitantes en la localidad a 46,721 en todo el municipio, según el Censo de Población y Vivienda 2020 del INEGI y la información estadística de Quintana Roo. La cabecera concentra cerca del 71.4% de la población municipal, mientras que el municipio representaba 2.5% de la población de Quintana Roo, un estado que sumaba 1,857,985 habitantes en ese censo.
Para quien compra una casa, esta concentración ayuda a explicar por qué la cercanía a servicios, empleo, accesos y conectividad cotidiana importa tanto como la estética. Una villa aislada puede resultar atractiva para vacaciones, pero no necesariamente será la mejor elección para una familia que necesita movilidad diaria, escuelas, comercios o atención médica.
Regla práctica: la emoción puede iniciar la búsqueda, pero la documentación debe autorizar la compra.
Antes de presentar una oferta, el comprador debería definir si la propiedad será para vivir, vacacionar, rentar por temporadas, rentar a largo plazo o combinar varios usos. Cada objetivo cambia la importancia de la ubicación, el mantenimiento, la privacidad, la movilidad y la administración. Un asesor local con experiencia puede ayudar a ordenar esas prioridades sin convertir una expectativa de inversión en una promesa de rendimiento.
Requisitos legales y notariales para compradores extranjeros
¿Puede un comprador extranjero adquirir una casa en Tulum sin recibir el dominio directo del inmueble? En Quintana Roo, la respuesta depende de la zona restringida, la franja costera donde la legislación mexicana establece una estructura específica para la propiedad residencial de extranjeros.
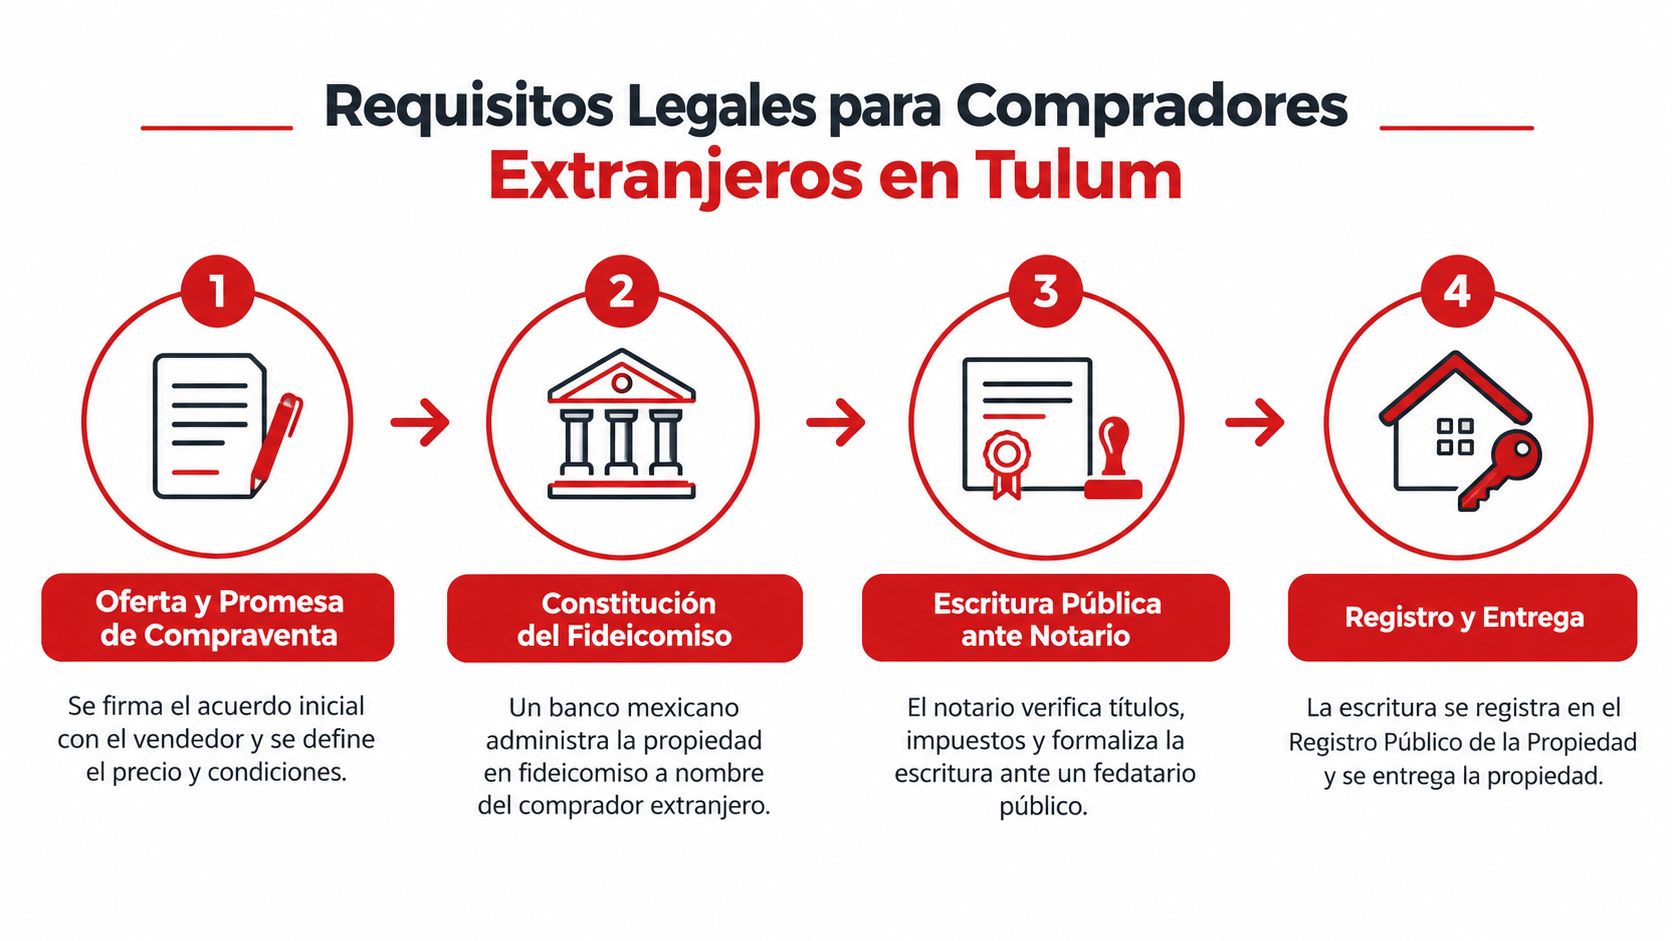
La solución habitual es un fideicomiso bancario. La SRE lo autoriza y un banco mexicano actúa como fiduciario. Aunque el banco conserve el título legal, el comprador puede usar, vender, heredar y administrar el inmueble conforme al contrato. Esta guía sobre el fideicomiso para extranjeros en México ayuda a distinguir entre la titularidad formal y los derechos económicos del beneficiario.
La revisión debe comenzar antes del anticipo
La promesa de compraventa debe identificar el inmueble, el precio, las condiciones, los plazos y las consecuencias de incumplimiento. Antes de entregar dinero, conviene solicitar la revisión de la titularidad, los gravámenes, las contribuciones pendientes, los permisos aplicables y la capacidad legal del vendedor. Una explicación del proceso de compra para extranjeros presenta esta secuencia como una verificación previa, no como un trámite posterior a la firma.
El fideicomiso también genera decisiones y gastos que deben quedar claros desde el principio. Hay que confirmar quién asumirá los honorarios, las autorizaciones, los derechos, la administración bancaria y cualquier renovación futura. Su plazo inicial suele ser de 50 años renovable, mientras que el comprador conserva las facultades económicas sobre el inmueble.
El notario coordina el cumplimiento
El notario público no se limita a presenciar la firma. Verifica documentos, revisa la operación, calcula o retiene contribuciones y derechos relacionados con el cierre, prepara la escritura y coordina su inscripción. El expediente puede incluir la cadena de titularidad, la descripción o el levantamiento del inmueble, el cálculo fiscal y los comprobantes de pagos anteriores. La orientación legal sobre la compra de propiedad en Quintana Roo resume los controles que deben ordenarse antes de formalizar la operación.
Después de firmar, la escritura debe inscribirse en el Registro Público de la Propiedad. También puede ser necesaria la notificación al RNIE dentro de 60 días hábiles. La información de Costa Realty Group México sobre fideicomisos para extranjeros ofrece un punto de partida para comprender esta estructura. El contrato y la escritura deben revisarse con el notario y los profesionales legales que correspondan al caso concreto.
Opciones de financiamiento y oportunidades de preventa
¿Conviene comprar una casa terminada o comprometerse con una preventa en Tulum? La respuesta depende del plazo de ocupación, la liquidez disponible y el nivel de riesgo que el comprador puede asumir. Una propiedad terminada permite revisar físicamente el inmueble y acercarse a una fecha de entrega definida. La preventa puede ofrecer pagos distribuidos y acceso temprano al proyecto, siempre que sus condiciones estén documentadas.
La preventa también exige revisar posibles retrasos, cambios de diseño, ajustes en las amenidades y diferencias entre el material comercial y la entrega final. El calendario de construcción, las garantías contractuales, las especificaciones y la capacidad del desarrollador para cumplir funcionan como las piezas de un mismo expediente. Si una pieza queda indefinida, el comprador puede enfrentar costos y decisiones difíciles más adelante.
Comparar el costo financiero con el riesgo operativo
Un crédito bancario puede facilitar la compra de una propiedad terminada. Su evaluación debe incluir intereses, seguros, comisiones, moneda de los ingresos y capacidad de pago. El comprador internacional necesita confirmar que sus ingresos y documentos sean aceptables para la institución financiera, además de comprobar que la deuda siga siendo manejable durante periodos de ocupación personal o vacancia.
En una preventa, el calendario suele organizar pagos programados y una liquidación posterior. El contrato debe establecer qué sucede ante un retraso, cómo se registran las modificaciones, quién absorbe determinados costos y bajo qué condiciones puede cancelarse la operación. La evaluación del proyecto debe incluir ese calendario, las garantías y el historial de cumplimiento del desarrollador, junto con el precio y las expectativas financieras.
Revisar al desarrollador y el presupuesto completo
La revisión debe abarcar permisos, propiedad del terreno, experiencia constructiva, contrato, fideicomiso cuando corresponda, seguros, administración y cuotas futuras. Un asesor inmobiliario puede ordenar documentos y comparar alternativas. Sus proyecciones deben entenderse como escenarios sujetos a condiciones del mercado, mientras la decisión final debe apoyarse en obligaciones contractuales verificables.
Como referencia complementaria para ordenar una evaluación financiera de vivienda, puede consultarse explorar Homebot para análisis patrimonial, junto con la información sobre opciones de financiamiento en la Riviera Maya. Ambos recursos deben contrastarse con el contrato, el presupuesto completo y una revisión independiente de los términos aplicables.
Cómo elegir la ubicación y analizar el potencial de apreciación
La ubicación no es solo una cuestión de distancia a la playa. Para una casa en Tulum, el comprador debe observar cómo se conectan los accesos, los servicios, la movilidad, la infraestructura, la oferta residencial y el tipo de demanda que existe en cada zona.
Una propiedad para retiro puede necesitar tranquilidad, servicios cotidianos y acceso razonable a atención médica. Una casa vacacional puede depender más de la experiencia del huésped, la facilidad de llegada, las amenidades y la gestión de reservas. Una inversión para renta anual requiere evaluar habitabilidad, transporte y costos recurrentes, no solo el atractivo visual del proyecto.
Leer la oferta con una perspectiva local
Los listados de Tulum muestran una mezcla amplia de casas, villas, condominios y productos orientados al estilo de vida. En reportes de mercado de 2026 se observan 10,922 unidades activas en 269 desarrollos y 158 meses de inventario, mientras otro análisis ubica la demanda de casas en 36.1%, cercana a la de departamentos, de 35.7%. Esos datos aparecen en un reporte de mercado inmobiliario de Tulum y deben interpretarse como señales de inventario y segmentación, no como garantía de venta o renta.
La conclusión es importante: una casa no compite únicamente por precio. Compite por acceso, diseño, operación, estado de conservación, seguridad, servicios y claridad jurídica. Una propiedad más económica por metro cuadrado puede tener costos de mantenimiento, transporte o adecuación que reduzcan su atractivo real.
Conectar infraestructura y uso previsto
La conectividad regional, el Aeropuerto Internacional de Cancún, el Aeropuerto Internacional de Tulum y el Tren Maya pueden ampliar las opciones de movilidad, aunque la experiencia concreta depende de la zona y de las condiciones locales. La infraestructura debe comprobarse directamente durante una visita, con atención a calles, servicios, accesos en temporada de lluvia y disponibilidad real de agua, electricidad e internet.
Para profundizar en cómo la movilidad turística influye en la evaluación de una propiedad, puede revisarse el análisis de infraestructura turística de la Riviera Maya. La apreciación potencial siempre depende de las condiciones del mercado, de la calidad del activo y de la demanda específica que pueda atender.
Cómo calcular los costos totales y los gastos ocultos
El precio publicado no representa el desembolso completo. La compra puede incluir impuesto de adquisición, honorarios notariales, avalúo, derechos de registro, constitución y operación del fideicomiso, mantenimiento, adecuaciones, seguros, administración y posibles costos de financiamiento.
En Tulum existe una diferencia importante entre comparar anuncios y comparar inversiones. La oferta visible presenta una dispersión amplia, con una mediana cercana a MXN $4.8 millones, publicaciones alrededor de MXN $47,457 por m² y precios típicos de MXN $5.6 millones, según el análisis de propiedades en venta en Tulum. Estas referencias no son equivalentes entre sí, porque pueden corresponder a tipos de inmueble, ubicaciones, superficies y niveles de terminación distintos.
El ISAI se calcula sobre la base más alta
La compra está sujeta al ISAI, el impuesto estatal de adquisición de inmuebles. En Quintana Roo se reporta una tasa de 2%, aplicada sobre la base gravable que corresponde al valor más alto entre el precio pactado, el valor catastral o el avalúo aplicable, de acuerdo con la explicación de impuestos y costos de propiedad en Tulum.
El comprador no debería calcular este impuesto únicamente sobre el precio negociado. El notario determina la base conforme a la documentación y las reglas aplicables, por lo que el presupuesto debe incluir una provisión para diferencias entre valores.
Construir un presupuesto de cierre realista
Antes de firmar, conviene solicitar una hoja de costos que separe:
Impuestos y derechos: incluir el ISAI y los conceptos asociados a la escritura y al registro.
Honorarios notariales: confirmar cómo se calculan y qué trámites están incluidos.
Avalúo y documentación: contemplar las revisiones y certificados necesarios.
Fideicomiso: considerar constitución, renovación y administración bancaria cuando correspondan.
Operación posterior: estimar mantenimiento, seguros, mobiliario, reparaciones y administración de rentas.
El análisis del costo por metro cuadrado en la Riviera Maya puede ayudar a contextualizar el precio, pero ningún promedio reemplaza una cotización específica para el inmueble elegido. El valor de una buena compra está en la relación entre precio, uso, ubicación, estado, costos recurrentes y posibilidad razonable de reventa.
Consejos esenciales después de la compra
La entrega de llaves marca el inicio de la administración, no el final del proceso. El nuevo propietario debería conservar la escritura, los comprobantes de pago, los planos, las garantías, los contratos de servicios y la información del fideicomiso en un archivo físico y digital.
Una inspección de entrega permite documentar acabados, instalaciones, equipos, humedad, carpintería y áreas exteriores. En un entorno tropical, el mantenimiento preventivo de albercas, aire acondicionado, impermeabilización, vegetación y sistemas de agua puede proteger la habitabilidad y reducir reparaciones imprevistas.
Elegir una operación coherente con el objetivo
Si la casa se usará como residencia, conviene organizar servicios, seguridad, conectividad y mantenimiento para estancias prolongadas. Si se destinará a renta vacacional, el propietario debería establecer reglas de ocupación, limpieza, atención a huéspedes, seguros, control de reservas y cumplimiento de las disposiciones locales aplicables.
La renta no debe proyectarse como ingreso garantizado. La ocupación, las tarifas, los gastos y la demanda cambian según la temporada, la ubicación, la competencia del inventario y las condiciones del mercado.
Mantener el control documental y financiero
Cada propietario debería revisar periódicamente:
Cuotas y obligaciones: confirmar pagos de mantenimiento, servicios, impuestos y fideicomiso.
Estado físico: programar inspecciones y corregir filtraciones o fallas antes de que crezcan.
Gestión de renta: revisar reportes, gastos, reservas y calidad del servicio.
Uso personal: reservar tiempo para disfrutar las playas, la naturaleza, los cenotes, la gastronomía y las comunidades de la Riviera Maya.
La orientación de un asesor inmobiliario local puede facilitar la selección, la documentación y el seguimiento postventa, pero la decisión final debe apoyarse en contratos claros y asesoría legal o fiscal independiente cuando el caso lo requiera.
Costa Realty Group México ofrece información de propiedades, presentaciones virtuales, folletos y acompañamiento para analizar casas, condominios, lotes residenciales y oportunidades de preventa en la Riviera Maya, con experiencia local desde 1988. Los compradores pueden visitar Costa Realty Group México, solicitar opciones en Tulum y hablar con un asesor sobre su objetivo de residencia, retiro, casa vacacional o inversión.