Comprar casa vacacional en la Riviera Maya: guía 2026
Una casa frente al Caribe puede servir para escapadas familiares, una futura jubilación o ingresos por renta vacacional. Pero antes de elegir una propiedad en Cancún, Playa del Carmen o Tulum, conviene responder una pregunta menos atractiva y más útil: ¿la compra se sostiene si la ocupación baja, aparecen reparaciones o la renta no cubre los gastos?
Comprar casa vacacional en la Riviera Maya implica evaluar a la vez el uso personal, el costo completo, la estructura legal y la salida futura. La costa, el clima cálido, la conectividad aérea y una vida al aire libre pueden hacer atractiva la región, pero no garantizan ingresos ni plusvalía. El análisis empieza con el propósito de compra y termina cuando el comprador entiende tanto los documentos como los gastos de mantener la propiedad.
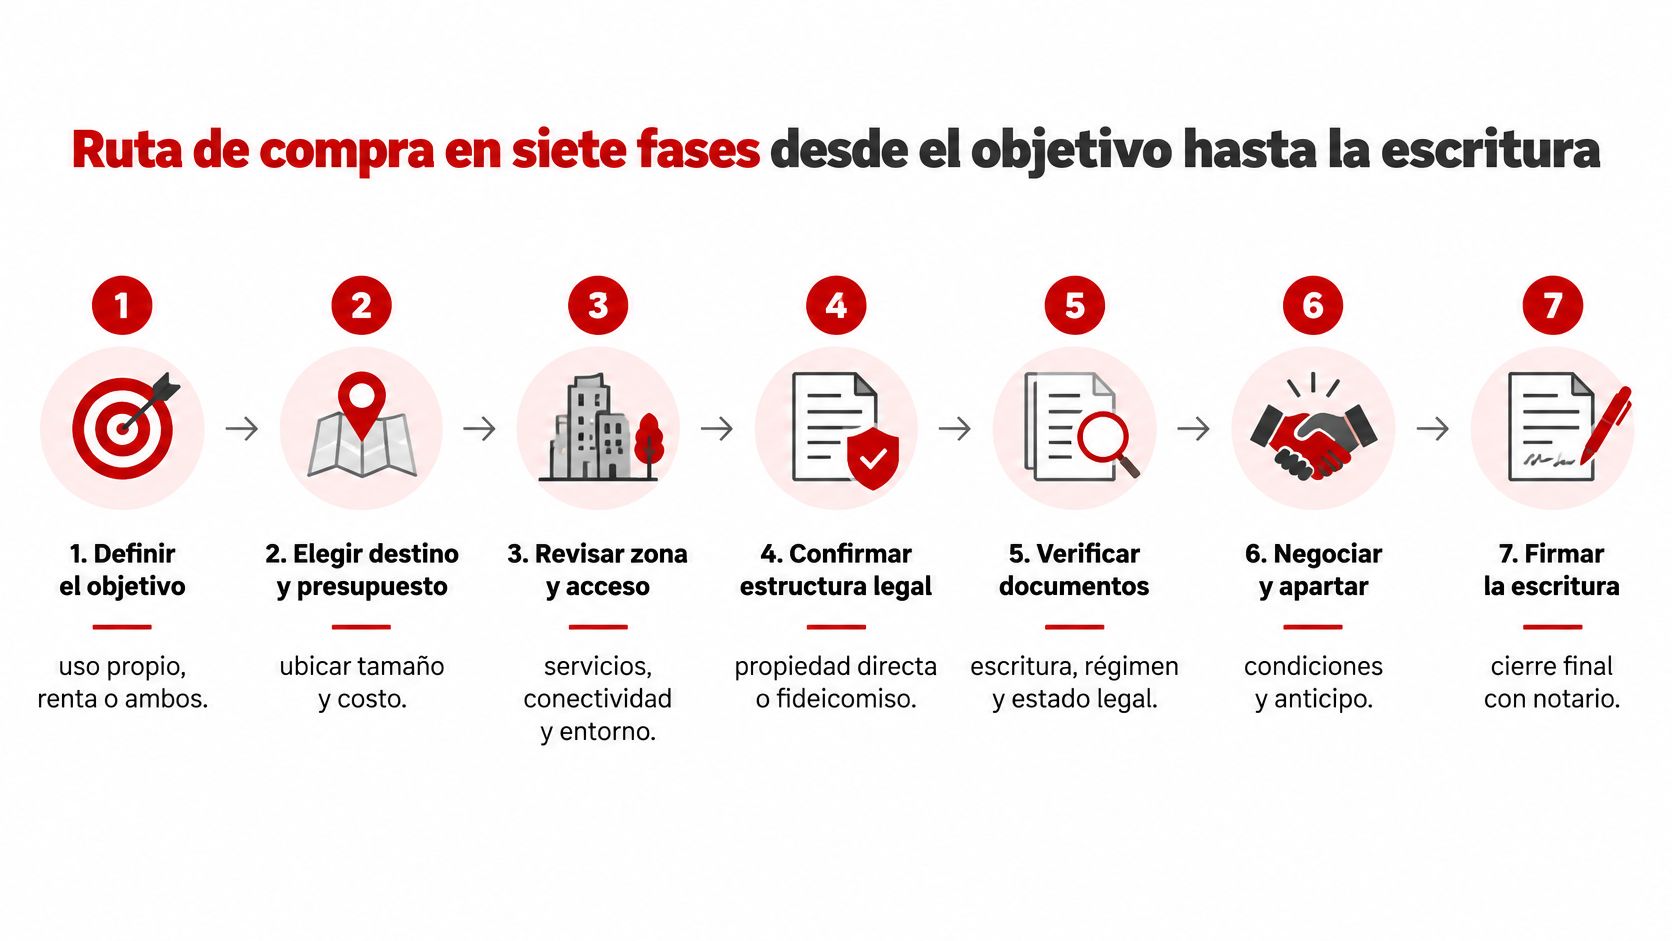
Ruta de compra en siete fases desde el objetivo hasta la escritura
Una familia que busca escapadas puede priorizar espacios y comodidad; quien espera rentar quizá necesite una ubicación y reglas de uso distintas. Definir el propósito primero ayuda a comparar propiedades con criterios claros y a no confundir el precio de compra con el costo de mantenerla durante todo el año.
Definir el objetivo. Decidir si la propiedad será para uso propio, renta vacacional o ambos. Anotar cuántos meses se ocupará y qué gastos se podrán cubrir cuando no haya ingresos por renta. La tarifa anunciada no equivale a una ganancia: el punto de equilibrio depende también de la ocupación, la administración, el mantenimiento y las temporadas bajas.
Elegir destino y presupuesto. Comparar Cancún, Playa del Carmen y Tulum según el acceso a los aeropuertos, las actividades cotidianas y el desembolso que se puede sostener. Separar el presupuesto de adquisición del dinero previsto para operar y conservar la propiedad.
Revisar zona y acceso. En cada propiedad candidata, medir el tiempo en auto al supermercado y al hospital más cercanos. Recorrer la ruta de día y de noche, y comprobar si está pavimentada e iluminada. Así se evalúa la comodidad cotidiana, no solo la distancia en el mapa.
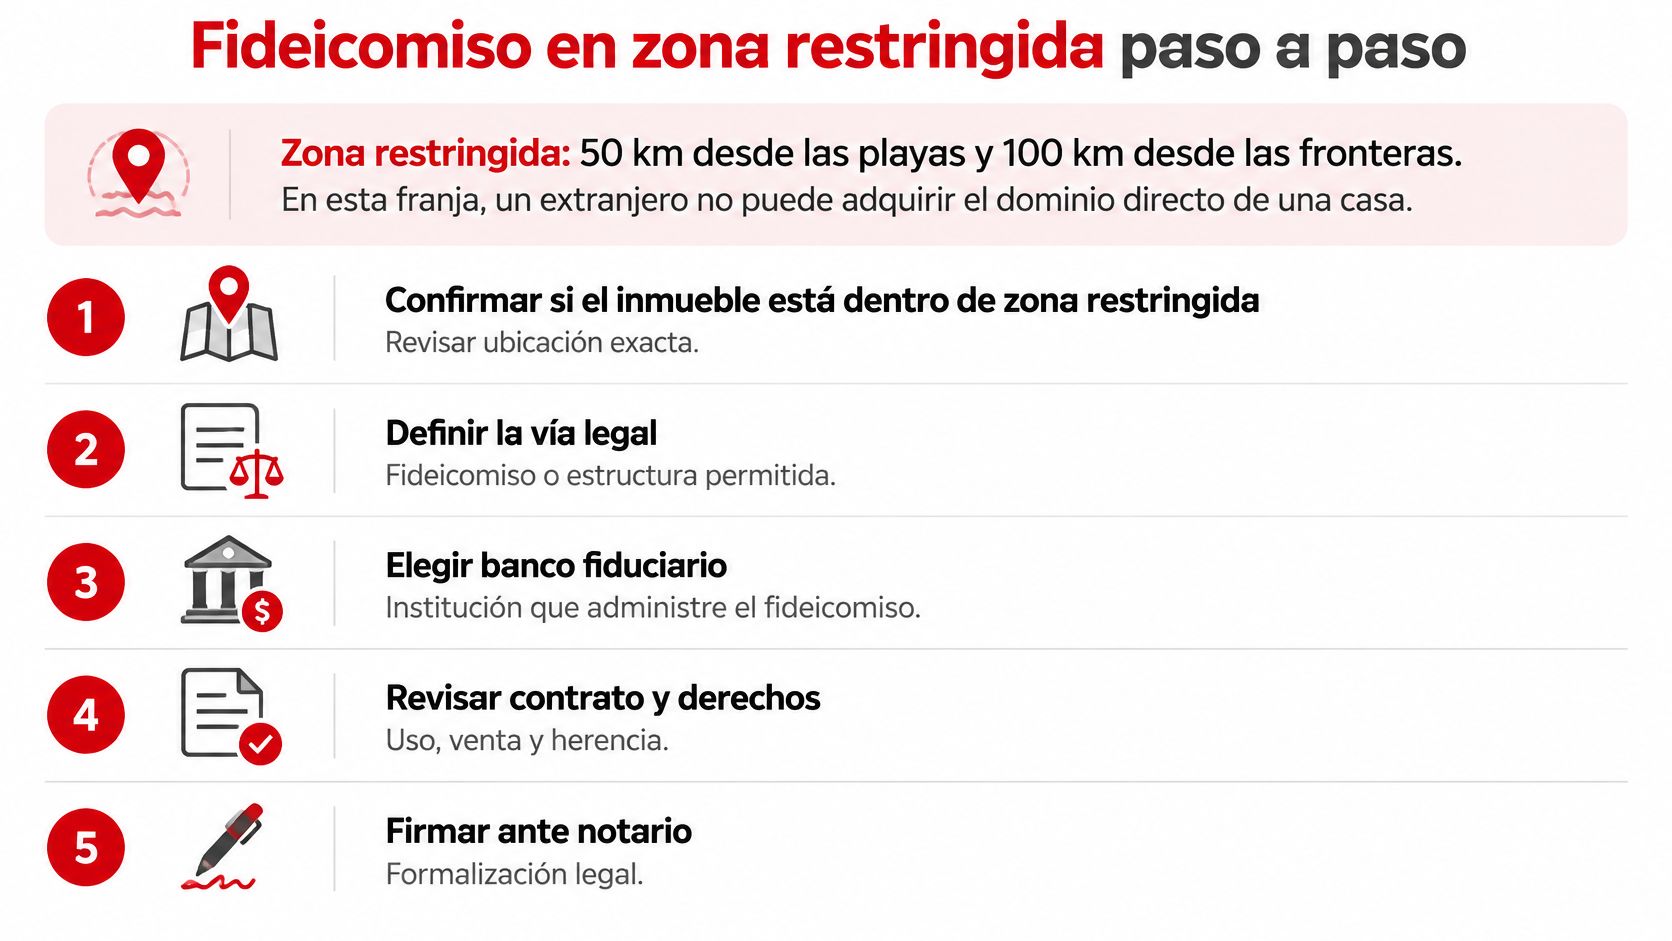
Confirmar estructura legal. Averiguar si el inmueble está dentro de la zona restringida. Para una persona extranjera que compra una casa residencial en esa franja, la operación se realiza mediante un fideicomiso bancario, en lugar de adquirir el dominio directo.
Verificar documentos. Revisar la documentación de propiedad y las condiciones de uso descritas en la sección “Zona, ubicación y verificación de la propiedad”. Resolver las dudas con el notario antes de comprometer el anticipo.
Negociar y apartar. Dejar por escrito el precio, las condiciones del anticipo y qué ocurre si la revisión legal detecta un problema. El apartado debe quedar sujeto a condiciones claras; no reemplaza la revisión de la operación.
Firmar la escritura y organizar la operación. Coordinar el contrato, el fideicomiso si corresponde y la formalización ante notario, además de la inscripción registral. Antes de recibir huéspedes, definir quién se ocupará del mantenimiento y la administración, y confirmar las reglas de uso aplicables.
Costa Realty Group México tiene experiencia inmobiliaria en México desde 1988 y funge como Master Broker de desarrolladores de Quintana Roo. Su conocimiento de la región puede ayudar a comparar destinos y opciones; la revisión legal y la formalización ante notario siguen siendo pasos propios de cada compra.
Antes de elegir una propiedad, conviene poder responder tres preguntas: ¿para qué quiero la casa?, ¿cuánto puedo desembolsar además del precio?, ¿cuántos meses al año la usaré?
Uso propio o renta, la decisión que cambia el presupuesto
Una misma propiedad puede servir como refugio familiar y generar ingresos en otros meses, pero cada uso cambia el presupuesto. Antes de comparar tarifas, separe dos cuentas: cuánto cuesta adquirir la casa y cuánto cuesta mantenerla durante todo el año, incluso cuando está vacía.
Criterio
Uso propio
Renta vacacional
Qué revisar antes de comprar
Uso anual
Temporadas que ocupa el propietario
Días rentados según la demanda
Calendario de uso personal y meses disponibles para renta
Gastos fijos
Predial, cuotas y seguro
Predial, cuotas, seguro y servicios
Costo anual de cada concepto
Administración y limpieza
El propietario coordina limpieza y cuidado
Administración y limpieza por estancia
Comisiones y responsabilidades acordadas
Vacancia
La casa no genera ingresos mientras no se renta
Puede haber periodos sin reservaciones
Cuánto cuestan los gastos fijos durante esos periodos
Reglas del condominio
Uso residencial
Debe estar permitido el uso para renta vacacional
Reglamento y autorización aplicable
La ocupación hotelera ofrece contexto turístico, pero no predice cuánto rentará una casa particular. En marzo de 2025, la ocupación hotelera promedio en 70 centros turísticos de México fue de 62.5%, y en los centros de playa llegó a 71.3%, según el reporte de DataTur, de la Secretaría de Turismo. El informe incluye destinos de Quintana Roo como Playa del Carmen y Playacar, pero mide hoteles, no viviendas vacacionales.
Para estimar el punto de equilibrio de una casa, conviene partir de ingresos conservadores y descontar administración, limpieza, servicios y mantenimiento. Luego hay que restar los gastos fijos de los periodos sin huéspedes. La tarifa anunciada muestra cuánto podría cobrarse por noche; por sí sola, no indica cuántas noches se reservarán ni cuánto quedará después de los costos.
Dos casos con necesidades distintas
Una familia que ocupa la casa durante tres meses al año puede considerar rentarla el resto del tiempo para compensar parte de los gastos. Debe calcular, sin embargo, cuánto cuesta mantenerla durante los periodos vacíos y si el uso está permitido. La vacancia es tiempo disponible sin ingresos; las cuotas y otros gastos fijos siguen corriendo.
Quien busca ingresos mensuales necesita proyectar reservas e ingresos por temporada, en lugar de multiplicar una tarifa alta por todo el año. Después debe descontar los costos de operación y comprobar si los ingresos restantes cubren los gastos recurrentes. Si la casa no se renta, ¿la compra todavía tiene sentido para la familia? Esa respuesta ayuda a distinguir una segunda residencia que recibe ingresos complementarios de una compra que depende de la renta para sostenerse.
Zona, ubicación y verificación de la propiedad
Dos casas en la misma ciudad pueden ofrecer experiencias muy distintas. La ubicación concreta influye en los traslados, el acceso a servicios y el entorno que tendrá la familia o el huésped. Por eso, conviene visitar la propiedad y revisar qué hay alrededor, además de comparar Cancún, Playa del Carmen y Tulum según el uso previsto. Para valorar el entorno costero, esta guía de playas de la Riviera Maya puede ayudar a orientar la comparación.
La revisión documental debe centrarse en el inmueble específico. Un anuncio o la documentación general del desarrollo no bastan para confirmar que quien vende puede transmitir la propiedad ni que su situación legal coincide con lo ofrecido.
Contrastar la escritura con el inmueble y la parte vendedora. Confirmar que la descripción corresponda a la propiedad ofrecida y que la persona que vende tenga facultades para hacerlo.
Examinar el certificado de libertad de gravamen. El registro puede mostrar hipotecas, embargos u otras cargas. Por ejemplo, si aparece un gravamen inscrito a nombre de un propietario anterior y no consta que se haya cancelado, hace falta aclarar su situación antes de avanzar.
Leer el régimen de condominio y su reglamento. Verificar el uso autorizado y las reglas aplicables a la renta vacacional. La tarifa anunciada no sirve para proyectar ingresos si el reglamento limita ese uso.
Verificar los comprobantes del impuesto predial. Revisar que correspondan a la propiedad y permitan conocer si hay pagos pendientes.
Confirmar el uso de suelo y la ubicación legal. Estos datos ayudan a determinar si el uso previsto es compatible con la propiedad y qué estructura jurídica corresponde al comprador.
Conviene reunir estos documentos antes de entregar un anticipo y solicitar que un notario los revise. La ubicación puede atraer al comprador, pero son los documentos los que permiten comprobar qué se compra y bajo qué condiciones.
Fideicomiso en zona restringida paso a paso
Si compras una vivienda en la costa mexicana como persona extranjera, primero debes aclarar cómo se formalizará la propiedad. En la zona restringida, la adquisición residencial suele hacerse mediante un fideicomiso bancario autorizado por la Secretaría de Relaciones Exteriores (SRE) y formalizado ante notario. La guía de la SRE sobre fideicomisos en zona restringida explica el trámite y los requisitos.
El proceso, antes de comprometer fondos
Confirmar la estructura aplicable. La ubicación, el uso del inmueble y el tipo de comprador determinan qué autorización y figura corresponden. Pide al notario que confirme cómo aplica el proceso a la operación concreta.
Elegir el banco fiduciario. El banco administra el fideicomiso. Antes de aceptar, revisa sus comisiones y las condiciones de administración.
Solicitar el permiso de la SRE. La solicitud se presenta electrónicamente mediante el sistema SIPAC. Debe identificar a las partes y al banco, describir el inmueble e indicar su ubicación.
Formalizar ante notario. El fideicomiso se constituye mediante escritura pública. Un contrato privado de compraventa, por sí solo, no completa el trámite.
Confirmar las inscripciones y avisos. El notario debe precisar qué gestiones registrales o avisos corresponden según la estructura elegida.
Revisar las cláusulas de largo plazo. Aclara cómo se designan beneficiarios sustitutos y qué condiciones rigen la venta, la herencia, las cuotas fiduciarias y la renovación.
Una sociedad mexicana no evita automáticamente el fideicomiso cuando se trata de una propiedad residencial en zona restringida. La figura y los trámites dependen del uso del inmueble y de cómo esté constituida la sociedad; confirma la ruta con el notario antes de comprometer fondos.
Caso
Figura o trámite
Aviso o permiso
Persona extranjera, uso residencial en zona restringida
Fideicomiso bancario formalizado ante notario
Permiso de la SRE antes de constituir el fideicomiso
Sociedad mexicana sin cláusula de exclusión de extranjeros, uso no residencial
Dominio directo del inmueble
Confirmar con el notario los avisos aplicables
Sociedad mexicana, uso residencial en zona restringida
Revisar la autorización y estructura aplicables
Confirmar antes de adquirir
Inmueble fuera de la zona restringida
Compraventa formalizada ante notario
Confirmar con el notario los permisos y avisos aplicables
Para entender cómo funciona esta figura para compradores extranjeros, consulta la explicación sobre el fideicomiso para extranjeros. La revisión de los documentos del inmueble corresponde a la etapa de verificación: antes del anticipo, confirma con el notario qué estructura se usará y quién cubrirá sus obligaciones fiduciarias.
Presupuesto de cierre y gastos recurrentes
El presupuesto de una casa vacacional tiene dos partes: lo necesario para completar la compra y lo que cuesta conservarla año tras año. Separarlas evita confundir el precio anunciado con el capital que realmente hace falta, o con el punto de equilibrio futuro de una posible renta.
Obtener cotización por escrito; el importe depende de la operación
Al escriturar
Inscripción en el Registro Público
Solicitar el cálculo aplicable a la operación
Al inscribir la escritura
Impuestos de adquisición
Calcular según la entidad y la operación
Al escriturar
Honorarios fiduciarios
Solicitar al banco el monto y calendario de cobro
Anual mientras exista el fideicomiso
Predial
Revisar el estado de cuenta de la propiedad
Anual
Cuotas de condominio
Revisar el presupuesto y calendario de la administración
Mensual o anual, según el régimen
Seguro de la propiedad
Cotizar según inmueble y cobertura
Anual
Mantenimiento y reserva
Estimar según el inmueble y sus necesidades
Mensual o cuando se requiera
Los 21,650 pesos son una referencia para el trámite indicado, no el costo total de cierre. La escritura puede incluir otros conceptos, como honorarios notariales, inscripción e impuestos de adquisición; los cargos fiduciarios, por su parte, continúan después de la compra.
Para comparar magnitudes, use rangos solo como ejercicio hipotético, no como cotizaciones: si una propiedad costara 3,000,000 de pesos, reservar entre 5% y 8% del precio para costos iniciales distintos del precio equivaldría a 150,000–240,000 pesos. Si los gastos recurrentes de un año se estimaran, también de forma hipotética, entre 1% y 3% del valor de la propiedad, serían 30,000–90,000 pesos anuales. Los importes reales pueden apartarse de estos ejemplos; pida cálculos por escrito antes de comprometer el anticipo.
La guía sobre cuánto cuesta el metro cuadrado ayuda a contextualizar el precio, pero no sustituye el cálculo de cierre ni el costo de mantener la propiedad. Si se contempla rentarla, la tarifa anunciada tampoco basta para saber si la inversión se sostiene: hay que restar vacancia, administración, mantenimiento y gastos de temporada baja para estimar el ingreso que queda.
Compare también pago de contado y crédito. Antes de asumir que una compra mediante fideicomiso admite financiamiento, consulte al banco fiduciario y a las instituciones financieras sobre disponibilidad, enganche, requisitos y costo total. Un crédito reduce el desembolso inicial, pero añade pagos e intereses que el ingreso neto de renta tendría que cubrir.
Rentabilidad con escenarios conservadores para cada destino
Supón que una vivienda cobra una tarifa atractiva por noche, pero permanece vacía buena parte del mes. La tarifa anunciada no alcanza para medir la rentabilidad: hay que estimar lo que queda después de comisiones, administración, gastos operativos y periodos sin huéspedes. La metodología de evaluación de inversión de la Ventanilla Única de Inversión propone construir escenarios, descontar los costos completos y comparar el ingreso operativo neto con el costo total de adquisición.
La rentabilidad operativa mide el ingreso que queda después de los gastos de operación. La plusvalía es un posible cambio en el valor del inmueble; no es efectivo disponible ni debe tratarse como ingreso garantizado. Para hacer una estimación útil:
Reúne comparables verificables. Compara propiedades por ubicación, capacidad, amenidades y distancia real a la playa. Los anuncios orientan sobre tarifas solicitadas, pero no prueban cuánto se cobró ni cuántas noches se reservaron.
Calcula tres escenarios de ingresos. Usa supuestos bajo, base y alto, con ocupación y tarifa coherentes con propiedades comparables.
Resta los costos de operación. Considera administración y comercialización, limpieza, mantenimiento, seguros, predial, cuotas, servicios, reposición de mobiliario, vacancia e impuestos.
Calcula el ingreso operativo neto. Compáralo con el costo total de adquisición, incluidos escrituración, fideicomiso, equipamiento y adecuaciones.
Prueba cambios en los supuestos. Reduce la ocupación y la tarifa, y revisa cómo afecta el tipo de cambio a los ingresos y los gastos.
¿Cubre la renta los gastos fijos y la reserva de mantenimiento?
Base
Construir con comparables verificables
¿Cuántas noches reservadas se necesitan para alcanzar el punto de equilibrio?
Alto
Comparables de renta verificables; la ocupación hotelera de playa de 71.3%, según datos de ocupación hotelera, sirve solo como techo contextual
¿La compra sigue siendo viable si este escenario no se repite?
El punto de equilibrio depende de los gastos que siguen corriendo aunque no haya huéspedes. Para calcularlo, suma los costos mensuales fijos y divídelos entre el ingreso neto que deja cada noche ocupada. Así obtienes las noches necesarias para cubrir esos gastos, antes de considerar el costo de adquisición o cualquier ganancia.
Por ejemplo, si los gastos fijos mensuales fueran 30,000 pesos y cada noche reservada dejara 2,000 pesos netos después de los costos ligados a esa estancia, se necesitarían 15 noches para cubrir los gastos fijos. Con una ocupación conservadora del 47.6%, un mes de 30 días tendría unas 14 noches ocupadas: el ingreso sería de 28,000 pesos, por lo que faltarían 2,000 pesos para el punto de equilibrio. Es un ejemplo de cálculo, no un pronóstico de ingresos.
En Cancún, Playa del Carmen o Tulum, arma los supuestos para la zona y la propiedad concretas. Incluye temporadas débiles y posibles reparaciones, y separa el precio de compra y sus costos de cierre de los gastos que mantendrán la vivienda durante todo el ciclo de propiedad. La guía sobre renta de departamento por día ayuda a entender la operación diaria, pero las reservas y los costos de inmuebles comparables son la base del cálculo.
Administración, venta futura y lista final antes del anticipo
Antes de la primera reservación, define quién coordinará la limpieza, el mantenimiento y la atención a huéspedes. Si planeas rentar la vivienda solo durante parte del año, acuerda también cómo se registrarán los ingresos y quién atenderá las obligaciones fiscales, con apoyo de un asesor fiscal.
El costo de mantener una propiedad continúa aunque no haya huéspedes. Incluye esos gastos en el cálculo del punto de equilibrio y sepáralos del costo de adquisición: una tarifa anunciada no indica cuánto quedará después de la administración, los periodos vacíos y el mantenimiento. Para una posible venta futura, conserva en orden la escritura, los documentos del fideicomiso, la información de beneficiarios sustitutos y los comprobantes de pago.
Los datos del mercado sirven como contexto, no como pronóstico. El Índice SHF difundido en el análisis del mercado residencial en México durante 2024 reportó un aumento anual de 9.2% en los precios de vivienda a nivel nacional. Las viviendas usadas representaron 62.8% de las transacciones y las nuevas, 37.2%. Estas cifras históricas no garantizan una apreciación futura; para estimar la facilidad de reventa, considera también el estado de la propiedad y el precio al que se cierran operaciones comparables.
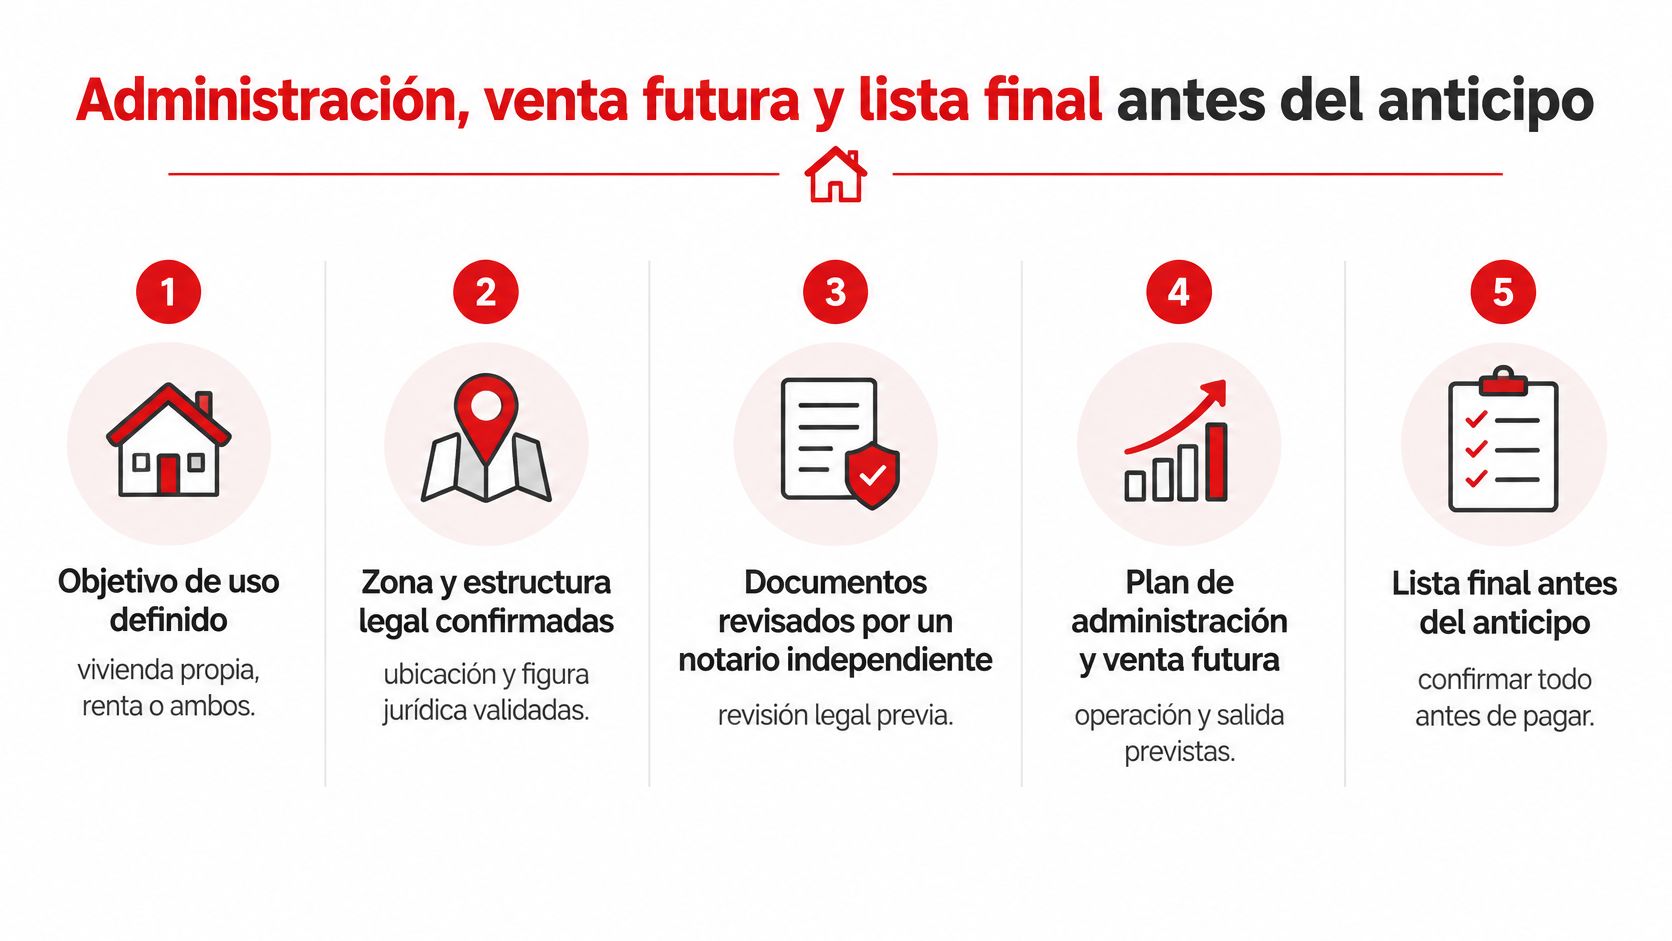
Cinco comprobaciones antes de apartar
Uso definido. Decide si la casa será para disfrute personal, renta o ambos. Esa elección cambia cuánto tiempo estará disponible para huéspedes y qué gastos de operación debes contemplar.
Operación prevista. Establece quién coordinará limpieza, mantenimiento y atención a huéspedes, y cómo recibirás los reportes de ingresos y gastos.
Punto de equilibrio calculado. Compara ingresos netos conservadores con los costos de operación, incluidos los meses sin reservas.
Reventa considerada. Guarda ordenadamente los comprobantes y documentos necesarios para dar seguimiento a la propiedad y a una futura transmisión.
Costo total por escrito. Antes de entregar el anticipo, confirma el monto de compra, el plan de pagos y los gastos recurrentes previstos.
Costa Realty Group México tiene experiencia inmobiliaria en México desde 1988 y ha colocado más de 10,000 unidades en 85 desarrollos. Solicitar información permite conocer ubicaciones, precios y planes de financiamiento. Desde Estados Unidos, llama al 011 52 (984) 232 8715; desde otros países, al +52 (984) 232 8715.
Costa Realty Group México puede proporcionar información sobre opciones residenciales en la Riviera Maya y sus planes de financiamiento. La decisión final debe considerar por separado el costo de adquirir la propiedad y el de mantenerla durante todo el ciclo de propiedad.