Una compradora extranjera compara un condominio en Playa del Carmen con un lote residencial en Tulum. Le atraen las playas del Caribe, el clima cálido, la posibilidad de rentar la propiedad cuando no la use y la conectividad de la región. Pero antes de elegir, necesita responder preguntas más concretas: ¿cuánto efectivo requerirá la compra?, ¿qué estructura legal corresponde?, y cómo puede evaluar la plusvalía sin confundir el crecimiento regional con el rendimiento de una propiedad específica?
Invertir en bienes raíces en México puede responder a objetivos distintos: generar ingresos por renta, tener una segunda residencia, planear una jubilación o adquirir un terreno para construir más adelante. La Riviera Maya ofrece atractivos y demanda turística, pero ninguna ubicación ni tipo de propiedad elimina la necesidad de revisar números, documentos y costos de operación. Una decisión informada empieza por separar lo que el mercado permite considerar de lo que cada inmueble debe demostrar.
Por qué la Riviera Maya está en la mira de los inversionistas
La compradora que compara Tulum con Playa del Carmen no está eligiendo solamente entre dos destinos. Está decidiendo cómo quiere usar el inmueble, cuánto tiempo puede mantenerlo y si espera habitarlo, rentarlo o combinar ambos objetivos. Esas respuestas influyen en la propiedad adecuada tanto como la vista, las amenidades o la cercanía a la playa.
La región puede ofrecer una combinación atractiva para compradores internacionales, jubilados, familias, trabajadores remotos e inversionistas que buscan una casa vacacional. Entre sus ventajas figuran las playas del Caribe, un estilo de vida al aire libre, comunidades diversas y acceso aéreo a través del Aeropuerto Internacional de Cancún y el Aeropuerto Internacional de Tulum. El Tren Maya y la expansión de infraestructura también forman parte del contexto que muchos compradores consideran, aunque esos factores no garantizan que una propiedad concreta se aprecie o se rente.
Regla práctica: el atractivo del destino es una razón para investigar, no una sustitución de la investigación.
La primera pregunta es cuánto cuesta realmente adquirir y mantener la propiedad, no solo cuál es su precio anunciado. La segunda es qué estructura legal y qué verificaciones se necesitan, especialmente si el comprador es extranjero y el inmueble está cerca de la costa. La tercera es cómo evaluar la plusvalía y los ingresos posibles sin asumir que una tendencia regional se aplicará automáticamente a un lote o condominio.
Estas distinciones importan tanto para una casa terminada como para un lote residencial o una propiedad en preventa. Cada opción tiene necesidades diferentes de liquidez, permisos, mantenimiento y administración. Costa Realty Group México, una Master Brokerage con trayectoria en la Riviera Maya desde 1988, trabaja con compradores que evalúan oportunidades en la región, pero la decisión de inversión debe apoyarse en la revisión específica de cada inmueble y en las prioridades del comprador.
El mercado de vivienda en México y los precios en Quintana Roo
El sector de vivienda forma parte de una cadena económica amplia, que incluye construcción, servicios inmobiliarios, financiamiento y mantenimiento. En 2024 generó aproximadamente 1.596 billones de pesos corrientes, equivalentes al 5.4% del PIB nacional; a precios de 2018, alcanzó 1.202 billones de pesos y creció 3.1% frente al año anterior. Entre 2004 y 2023, su tasa media de crecimiento anual fue de 1.6%, y las actividades vinculadas con vivienda produjeron 2,185,532 empleos en 2023, también el 5.4% del empleo total del país (estadísticas de vivienda de INEGI).
Esos indicadores describen la escala económica del sector, no el resultado que obtendrá un comprador. La apreciación de vivienda se mide de otra manera. El Índice SHF de Precios de la Vivienda subió 9.2% en 2024 frente al año anterior; la variación interanual fue de 9.4% en el segundo trimestre, y el crecimiento acumulado del primer semestre llegó a 9.5% (reporte del Índice SHF del segundo trimestre de 2024).
Cómo leer los promedios
En el primer trimestre de 2024, el precio promedio nacional de una vivienda fue de 1,702,000 pesos y el mediano, de 1,040,000 pesos. Para Quintana Roo, la ficha estadística reportó un promedio de 1,743,110 pesos, una mediana de 1,091,000 pesos y un valor superior de referencia de 1,968,000 pesos. La vivienda nueva aumentó 10.3% y la usada, 9.1% en el ámbito nacional durante ese periodo. Son referencias de mercado, no cotizaciones para una propiedad específica.
Indicador
Nacional
Quintana Roo
Precio promedio de vivienda, primer trimestre de 2024
1,702,000 pesos
1,743,110 pesos
Precio mediano, primer trimestre de 2024
1,040,000 pesos
1,091,000 pesos
Variación anual del Índice SHF en 2024
9.2%
El dato estatal citado es el precio, no una tasa anual
Un promedio estatal no informa por sí solo si un lote tiene servicios, si un condominio permite rentas vacacionales o si habrá compradores para revenderlo. Para revisar una cotización, conviene comparar ubicación, superficie, uso de suelo, infraestructura y comparables locales, además de consultar cómo se determina el costo por metro cuadrado. También hay que distinguir entre apreciación nominal, el cambio del precio expresado en pesos, y rendimiento real, que considera la inflación y los costos de compra, tenencia y venta.
Cómo armar un presupuesto realista de inversión
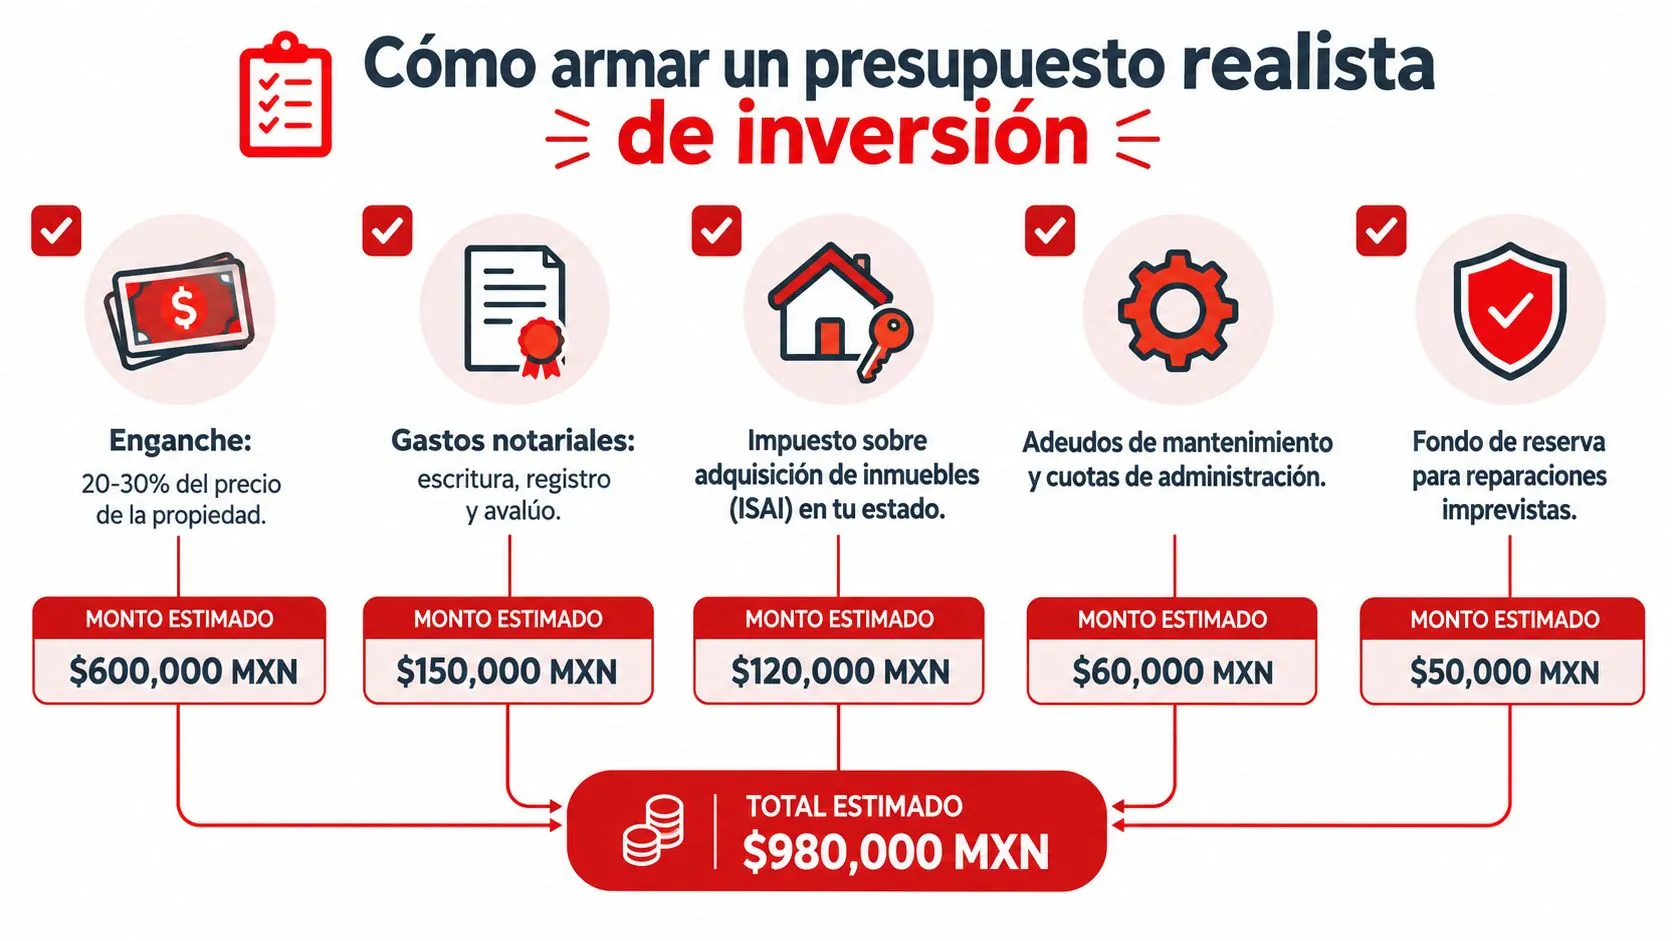
Una cotización de compra es el punto de partida, no el presupuesto completo. Para saber cuánto capital se necesita, el comprador debe sumar el precio de entrada, los gastos de cierre y los costos que seguirá pagando después de firmar. La cifra final cambia según la operación, el municipio, la estructura legal y el tipo de propiedad.
De la cotización al efectivo disponible
Empiece por confirmar el precio y las condiciones de pago. Si la compra requiere enganche o pagos programados, pida el calendario por escrito y compruebe cuándo vence cada pago. No debe suponerse que una referencia de enganche es aplicable a todas las propiedades; las condiciones dependen del contrato y de la operación concreta.
Después, solicite un desglose de los gastos de cierre. Puede incluir escritura, impuesto sobre adquisición de inmuebles (ISAI), derechos registrales, avalúo, honorarios y, cuando corresponda, costos de constitución de fideicomiso. El comprador debe pedir que se separen los conceptos y que se aclare cuáles son estimaciones, cuáles ya están confirmados y quién los cobra.
Costos recurrentes y reserva
El cierre no acaba con los gastos. Una casa, villa o condominio puede implicar mantenimiento, administración, seguros, impuestos y reparaciones. Un lote sin construcción puede tener una estructura de costos distinta, pero también exige comprobar cuotas, obligaciones del régimen aplicable y gastos necesarios para conservarlo o prepararlo para construir.
Para compradores que convierten dólares o euros a pesos, el tipo de cambio puede modificar el efectivo disponible entre el momento de planear la compra y el de hacer los pagos. Conviene evaluar más de un escenario de cambio, reservar fondos para variaciones y no comprometer hasta el último recurso en el precio de entrada. Una solicitud útil al asesor es un presupuesto escrito con costos únicos, pagos recurrentes y conceptos todavía pendientes de confirmación.
Antes de firmar, el comprador debe poder explicar cuánto paga al cierre, qué obligaciones continúan después y qué reserva conservará para imprevistos.
El marco legal para comprar cerca de la costa
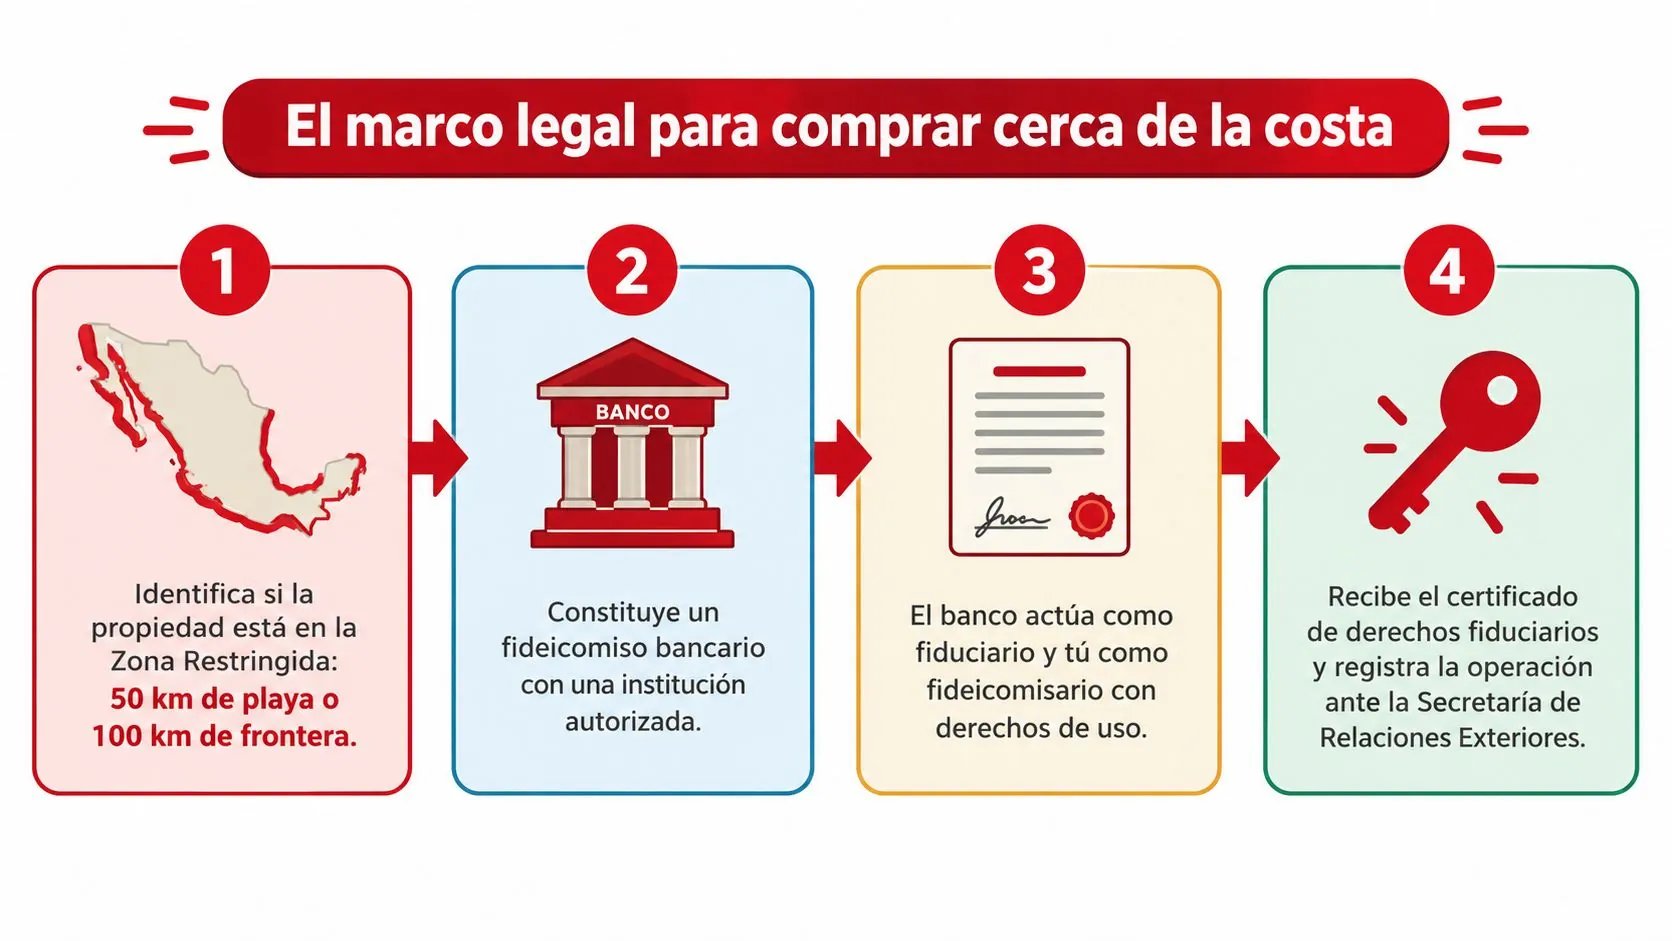
En la costa de Quintana Roo, un comprador extranjero debe entender primero si el inmueble está dentro de la Zona Restringida. Esta zona comprende una franja de 50 kilómetros desde las costas y 100 kilómetros desde las fronteras. Para una propiedad residencial en esa franja, la estructura habitual para una persona extranjera es un fideicomiso bancario autorizado por la Secretaría de Relaciones Exteriores, en lugar de adquirir directamente el dominio.
En el fideicomiso, el banco conserva el título como fiduciario y el comprador figura como beneficiario. El beneficiario puede usar y disfrutar la propiedad, transmitir sus derechos y, conforme al contrato, venderlos o heredarlos. La duración inicial máxima es de 50 años y puede prorrogarse a solicitud de la parte interesada. Los derechos y procedimientos concretos dependen del contrato y de la institución fiduciaria; por eso, la revisión de documentos con un notario es esencial. Para entender la estructura, puede consultarse esta explicación del fideicomiso para compradores extranjeros.
Verificaciones antes de comprometer fondos
La diligencia legal debe avanzar por etapas. Primero, hay que confirmar quién es titular, si existe libertad de gravamen, cuál es el uso de suelo y si los servicios son factibles. También debe verificarse la situación ejidal: una promesa comercial o un documento informal no reemplaza la comprobación del régimen de propiedad.
Luego, el notario debe revisar el contrato, el fideicomiso y los beneficiarios. El comprador también necesita un cálculo desglosado de impuestos, honorarios, registro, avalúo y administración. Según la tarifa publicada por la SRE, expedir el permiso de constitución de fideicomiso en zona restringida cuesta $19,950 MXN y el tiempo de respuesta es de cinco días hábiles (costos y tiempos de la SRE). Ese importe cubre el permiso, no el costo total de cierre: se deben considerar por separado los honorarios fiduciarios recurrentes, la notaría, los derechos registrales, el avalúo y los impuestos locales.
Antes de liberar pagos, el comprador debe acordar hitos documentados y comprobar que cada requisito se ha cumplido. La revisión independiente debe ocurrir antes de entregar anticipos importantes, no después de que surja un problema.
Cómo evaluar la rentabilidad más allá de la ocupación turística
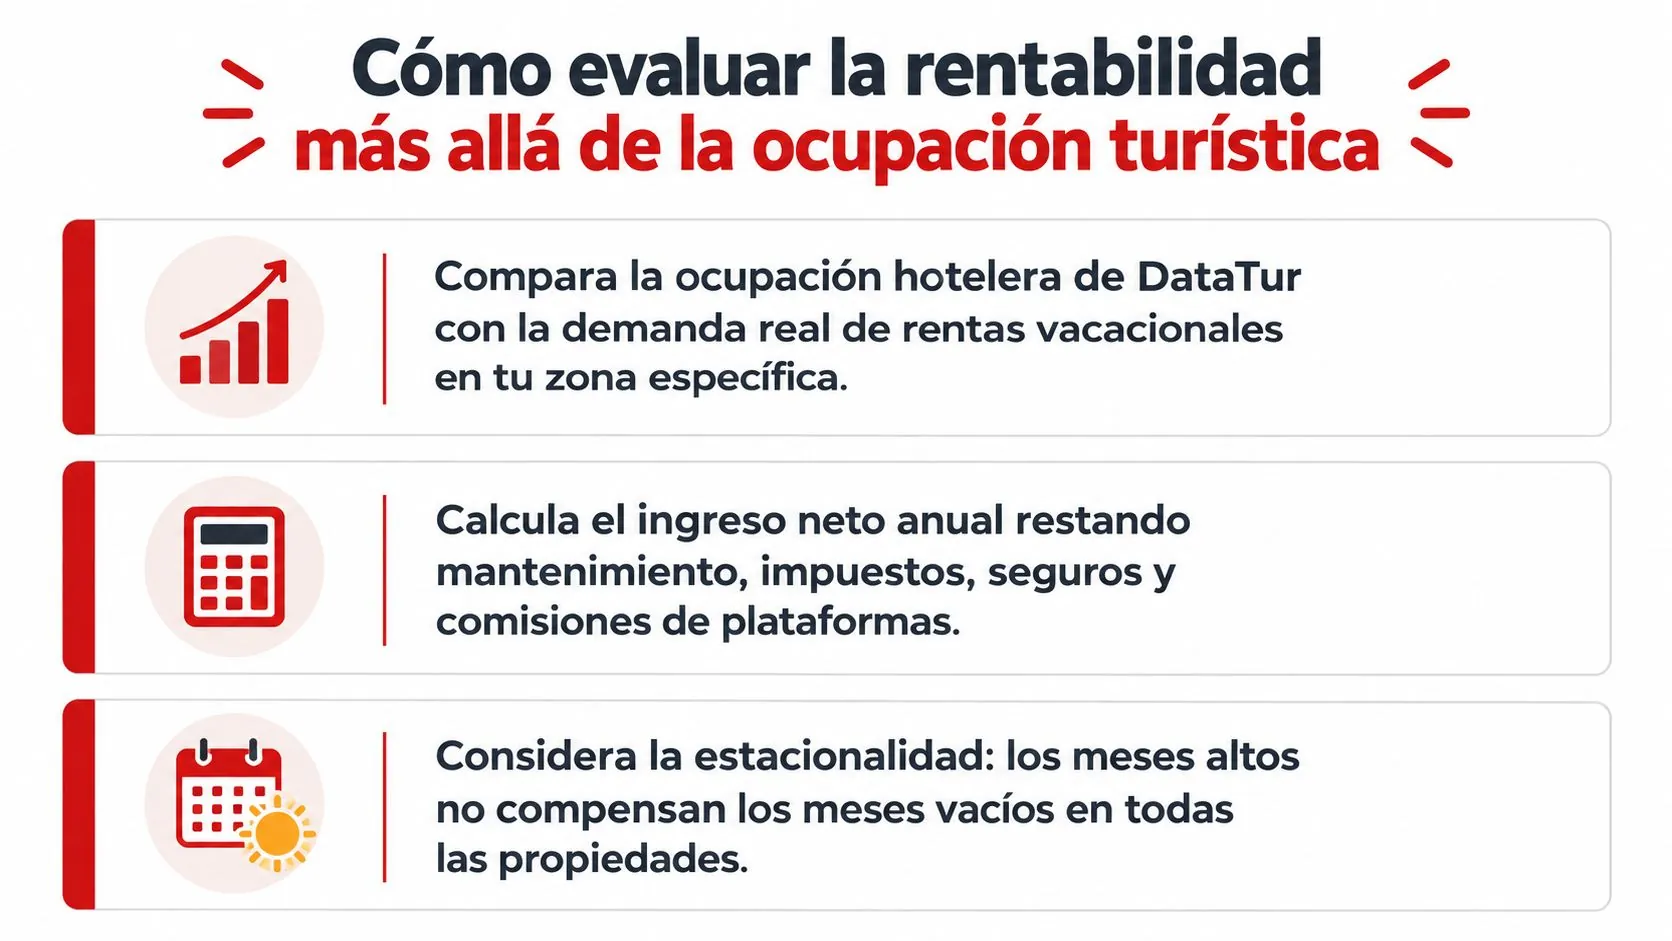
Una ocupación hotelera alta no equivale a una rentabilidad alta para cada propietario. DataTur reportó una ocupación hotelera acumulada de 64.6% en los centros de playa de México durante enero-diciembre de 2025; en diciembre, la cifra fue de 54.1%, un aumento de 2.7 puntos porcentuales frente a diciembre de 2024 (reporte de DataTur de diciembre de 2025.pdf)). Estos datos dan contexto a la actividad turística nacional, pero no representan la ocupación de una propiedad específica en Cancún, Playa del Carmen, Tulum o Puerto Aventuras.
Para estimar ingresos, el comprador necesita construir una cuenta que incluya temporada alta y baja, periodos sin reserva y gastos de operación. De la renta bruta hay que restar administración, limpieza, mantenimiento, seguros, impuestos y comisiones de plataformas. Una unidad amueblada que requiere atención frecuente puede generar más trabajo y gastos que una propiedad con un esquema de renta de largo plazo.
Comparar modelos de renta
La renta vacacional puede ofrecer flexibilidad para usar la propiedad y aprovechar periodos de demanda, pero requiere coordinación operativa y es sensible a la estacionalidad. La renta de largo plazo puede ser más adecuada para quien prioriza una gestión menos intensiva, aunque su conveniencia depende de la demanda local, el perfil del inmueble y las condiciones del contrato.
El análisis debe contrastar ambos modelos con los mismos criterios: ingresos esperados, costos, disponibilidad para uso propio y tiempo dedicado a la administración. Para un departamento destinado a estancias breves, la guía sobre renta de departamentos por día puede servir como referencia temática; la decisión final requiere datos específicos del inmueble y del lugar.
Un cálculo conservador no presenta cada noche disponible como una noche vendida. Debe mostrar qué ocurre si hay meses vacíos, si baja la tarifa o si aumentan los costos de operación. Así, el comprador puede evaluar el ingreso neto y el punto de equilibrio, en vez de confundir el atractivo turístico regional con una promesa de ganancias.
Modelar la plusvalía con horizontes y escenarios
La plusvalía se evalúa mejor con un horizonte definido, no con una tasa elegida para justificar una compra. Una metodología prudente comienza con un periodo mínimo de cinco años, compara el precio de entrada con el Índice SHF y separa la apreciación nominal del rendimiento real al descontar la inflación. Para estimar si habrá una salida viable, conviene revisar comparables de operaciones escrituradas y no basarse únicamente en precios publicados.
El contexto estatal puede mostrar momentum, pero no debe aplicarse mecánicamente a una dirección, lote o condominio. En el primer trimestre de 2025, la vivienda en Quintana Roo se apreció 12.2% interanual, frente a 8.2% a nivel nacional, según la SHF (boletín del Índice SHF del primer trimestre de 2025). Esa diferencia describe el desempeño observado del mercado en ese periodo; no garantiza un rendimiento futuro para una propiedad individual.
Tres escenarios antes de calcular la salida
Un modelo útil plantea escenarios conservador, base y optimista. En cada uno, el comprador estima un precio de salida distinto y descuenta gastos notariales, mantenimiento, impuestos y costo financiero. El escenario conservador puede considerar una apreciación menor y un plazo de venta más largo; así se comprueba si la inversión sigue siendo sostenible si el mercado no avanza como se esperaba.
El análisis debe cambiar según el inmueble. Para un lote, hay que confirmar urbanización, régimen de propiedad, servicios, accesos y permisos. Para un condominio, además, conviene revisar cuotas, reglas de operación y restricciones para rentar. En ambos casos, los comparables locales deben corresponder a propiedades realmente similares.
Las mejoras de infraestructura y la conectividad turística pueden ser factores relevantes, pero deben analizarse junto con los atributos verificables del terreno o vivienda. El contexto sobre infraestructura turística en la región puede ayudar a formular preguntas; no reemplaza la verificación de accesos, permisos, servicios ni liquidez. La proyección más útil no es la más optimista, sino aquella que hace visibles sus supuestos y permite decidir si la propiedad encaja con el plazo y el riesgo que el comprador puede asumir.
Señales de alerta y siguientes pasos con Costa Realty Group México
Algunas señales justifican detener la operación y pedir documentos antes de avanzar:
Retornos o plusvalía garantizados: ningún pronóstico sustituye el análisis de costos, plazo y mercado.
Presión para anticipar dinero: no liberar pagos sin contrato y evidencia de los hitos correspondientes.
Permisos o titularidad sin comprobar: solicitar documentación verificable sobre propiedad, uso de suelo y viabilidad.
Resistencia a una revisión independiente: el contrato y la estructura legal deben poder revisarse antes de firmar.
El proceso puede ser claro: definir si se busca una vivienda, una renta o un lote; validar el presupuesto completo; revisar la situación legal; y modelar la salida con escenarios. Costa Realty Group México ayuda a compradores nacionales e internacionales a solicitar información de propiedades, recibir un brochure, agendar una presentación virtual o conversar con un asesor sobre oportunidades en Cancún, Playa del Carmen y Tulum. Su trayectoria como Master Brokerage en la Riviera Maya se remonta a 1988.
Para comparar lotes residenciales, condominios, casas y villas en la Riviera Maya, Costa Realty Group México ofrece información de propiedades y presentaciones virtuales para evaluar opciones según el presupuesto y los objetivos de compra. Solicita un brochure o agenda una conversación con un asesor para revisar qué preguntas conviene resolver antes de avanzar.