Una persona revisa anuncios de propiedades en Riviera Maya una noche, guarda un lote, un departamento y una villa, y al día siguiente ya no sabe cuál comparar con cuál. A otra le pasa lo contrario. Tiene claro que quiere una casa de descanso, pero descubre que el precio anunciado no incluye cierre, mantenimiento ni los meses de baja ocupación si piensa rentarla.
Ambas dudas son normales. El mercado combina señales amplias, como el flujo turístico, el crecimiento de población y la apreciación de vivienda, con decisiones muy concretas, ubicación exacta, infraestructura documentada, régimen jurídico y costos netos. Una señal macro favorable puede convivir con una compra mal elegida. Una zona con menos titulares también puede ofrecer una propiedad adecuada para vivir, descansar o construir a futuro.
La forma de ordenar la decisión es avanzar paso a paso. Primero se define el uso, luego la zona, después el valor comparable y los documentos. Recién al final tienen sentido la forma de pago y cualquier cálculo de renta.
Tipos de propiedades en la Riviera Maya y para quién son
Considérese a una pareja que quiere una casa de descanso dentro de tres años y, en paralelo, a una persona que busca un ingreso por renta lo antes posible. Las dos escriben la misma búsqueda, propiedades en Riviera Maya, pero necesitan productos distintos. La primera puede valorar un lote y construir con calma. La segunda necesita una unidad terminada, con uso turístico permitido y costos operativos claros.
Lote residencial y condominio
Un lote residencial es terreno para construir dentro de un desarrollo cerrado. Suele requerir menor inversión inicial que una vivienda terminada y permite controlar diseño, tamaño y etapas. A cambio, el comprador asume el calendario de obra, los permisos de construcción y el costo futuro de edificar.
Un condominio o departamento entrega una unidad lista para habitar o, si el reglamento lo permite, para rentar. La comodidad tiene una contrapartida que conviene leer sin prisa, la cuota de mantenimiento de áreas comunes, las reglas de uso y las restricciones para estancias cortas. Una guía sobre tipos de departamento y distribución interior ayuda a distinguir superficies, recámaras y áreas comunes antes de comparar precios.
Casa, villa y residencia de lujo
Una casa o villa residencial ofrece superficie privada, jardín y mayor independencia en colonias o condominios horizontales. También concentra en el propietario los gastos de jardín, alberca, reparaciones y servicios. Para jubilados y familias que buscan habitar el inmueble, esa autonomía puede valer más que una amenidad compartida.
La residencia de lujo se ubica frente al mar o dentro de desarrollos con amenidades amplias, seguridad y servicios. El punto crítico no es solo el precio de compra. Son los costos operativos recurrentes, el personal de servicio y las reglas del desarrollo, que se pagan haya ocupación o no.
Tipo
Qué incluye
Perfil típico
Qué revisar
Lote residencial
Terreno para construir en desarrollo cerrado
Familias que construirán a futuro e inversionistas a largo plazo
Calendario de construcción, reglamento de obra y servicios disponibles
Condominio o departamento
Unidad dentro de edificio con áreas comunes
Compradores de segunda residencia y rentistas
Cuota de mantenimiento, reglamento y uso turístico permitido
Casa o villa residencial
Vivienda terminada con superficie privada
Jubilados y familias que buscan habitar el inmueble
Estado de la construcción, mantenimiento y costos de servicios
Residencia de lujo
Propiedad con amenidades amplias y servicios
Compradores de alto poder adquisitivo y uso vacacional
Costos operativos, personal de servicio y reglas del desarrollo
Regla práctica: el tipo correcto responde primero al uso previsto, vivir, descansar, rentar o construir a futuro, y solo después al presupuesto disponible.
Esa ordenación evita un error frecuente, comprar un departamento pensado para renta cuando en realidad se deseaba una casa familiar, o adquirir tierra cuando se necesitaba una vivienda disponible en pocos meses. El uso define también qué documentos importan más en la revisión posterior.
Cancún, Playa del Carmen y Tulum
La ubicación cambia la vida diaria, la demanda y el riesgo de cada compra. Dos propiedades con superficie similar pueden comportarse de forma muy distinta si una está en una colonia con servicios consolidados y la otra depende de infraestructura todavía en desarrollo. El nombre del destino orienta, pero no sustituye la revisión calle por calle.
Cancún y Playa del Carmen
Cancún cuenta con el Aeropuerto Internacional de Cancún y un mercado urbano consolidado. Su zona hotelera concentra alta densidad turística, mientras que las zonas residenciales atienden perfiles más diversos, familias, residentes permanentes y compradores de segunda residencia. La pregunta útil no es si Cancún tiene demanda, sino qué tránsito, servicios y tipo de vecinos rodean al predio concreto.
Playa del Carmen presenta un mercado urbano y turístico más maduro, con servicios amplios para residentes, jubilados y expatriados. De acuerdo con el informe de la Secretaría de Turismo de Quintana Roo, Playa del Carmen registró 712,959 turistas entre enero y mayo de 2025, frente a 687,384 en el mismo periodo de 2024. En ese mismo lapso, la Riviera Maya recibió 3,554,537 turistas, una escala que sostiene hospedaje, comercio y construcción, sin garantizar el resultado de una propiedad específica.
Esa madurez suele traducirse en más oferta comparable para validar precios y en servicios cotidianos ya instalados, escuelas, salud, supermercados y transporte. También exige revisar distancia real a la playa, nivel de urbanización de la colonia y factibilidad de servicios del predio, porque dentro de la misma ciudad conviven zonas terminadas y frentes en expansión.
Tulum y el criterio de elección
Tulum mantiene una dinámica de expansión vinculada a naturaleza, bienestar y turismo de experiencia. El Aeropuerto Internacional de Tulum y la conexión del Tren Maya mejoran el acceso regional. Al mismo tiempo, un mayor flujo presiona agua, electricidad, drenaje, vialidades y recolección de residuos, por lo que la capacidad instalada del desarrollo pesa tanto como el diseño de la propiedad.
En Tulum conviene prestar atención especial al régimen de la tierra, a la cercanía con la Zona Federal Marítimo Terrestre y a la disponibilidad documentada de servicios. Un proyecto atractivo en render puede enfrentar costos adicionales si la infraestructura troncal todavía no llega al predio. La verificación documental reduce esa incertidumbre antes de cualquier apartado.
Zona
Perfil
Demanda principal
Qué verificar
Cancún
Mercado urbano y turístico de gran escala con zona hotelera y residencial
Turismo internacional, familias y compradores de segunda residencia
Ubicación respecto a la zona hotelera, tránsito y servicios de la colonia
Playa del Carmen
Mercado urbano más maduro con servicios consolidados
Residentes permanentes, jubilados, expatriados y turismo constante
Distancia a la playa, urbanización del predio y factibilidad de servicios
Tulum
Dinámica de expansión vinculada a naturaleza y bienestar
Compradores de experiencia, bienestar y uso vacacional
Régimen de la tierra, cercanía a zona federal y capacidad de agua, luz y drenaje
El criterio de cierre es sencillo. La zona se elige por el estilo de vida diario y por la capacidad de servicios que ya puede comprobarse, no solo por la reputación del destino. Playas del Caribe, clima cálido durante todo el año y vida al aire libre forman parte del atractivo regional, pero la compra se sostiene en un predio concreto, con accesos, servicios y reglas verificables.
Qué determina el valor de una propiedad
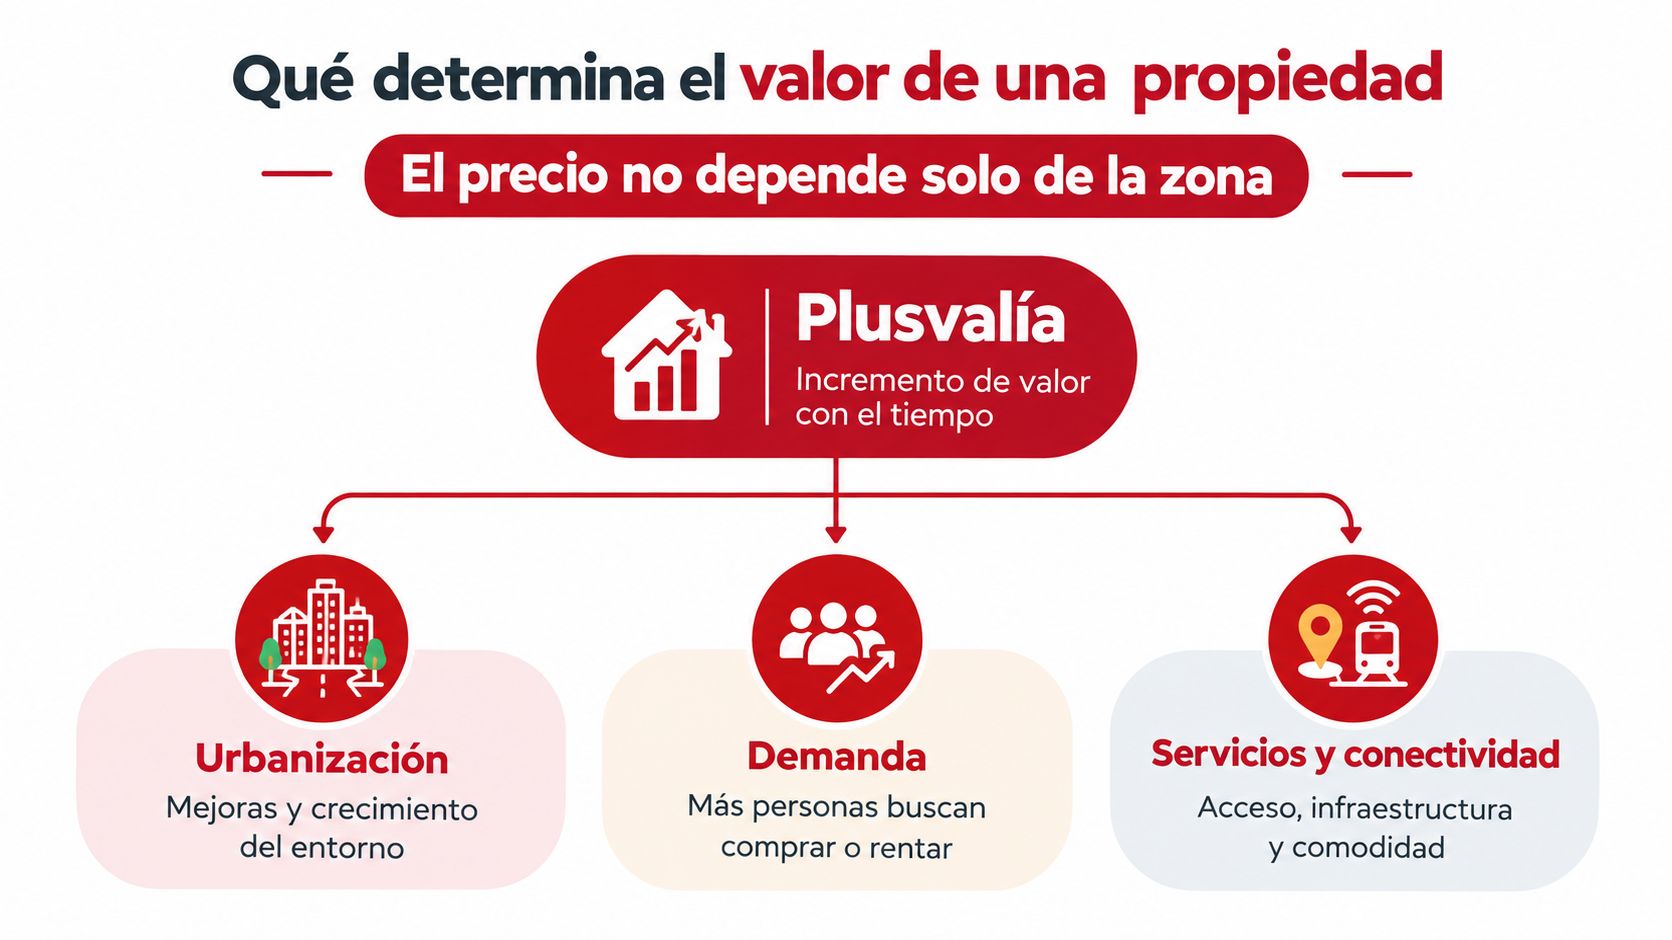
El precio no depende solo de la zona. Depende de la combinación entre ubicación exacta, urbanización, servicios, calidad de construcción, régimen jurídico y profundidad de demanda para ese tipo de inmueble. Por eso dos lotes de superficie parecida, separados por pocas calles, pueden tener valores y liquidez muy distintos.
La plusvalía es el incremento de valor que puede darse con el tiempo cuando el entorno se urbaniza, llegan servicios y aumenta el número de personas que buscan comprar o rentar en el área. No es un rendimiento automático ni una promesa contractual. Es un resultado posible, condicionado por el mercado y por la ejecución real de la infraestructura anunciada.
La señal estatal y su límite
Como referencia macro, el Índice de Precios de la Vivienda de la Sociedad Hipotecaria Federal ubicó la apreciación anual de vivienda en Quintana Roo en aproximadamente 14.3% en 2025, frente a cerca de 8.7% a nivel nacional. El diferencial sugiere una presión de demanda superior al promedio mexicano, compatible con la actividad turística, migratoria y de servicios.
El límite del dato debe quedar claro. Ese indicador mide vivienda financiada mediante hipoteca, no necesariamente lotes residenciales ni propiedades de lujo. Trasladarlo sin ajuste a un proyecto concreto puede inflar expectativas y distorsionar el precio que se está dispuesto a pagar. Funciona como contexto, no como proyección individual.
La plusvalía histórica de un estado describe un promedio pasado. No valúa un lote, no garantiza absorción y no reemplaza comparables cerrados.
Cómo comparar precios sin mezclar conceptos
La comparación ordenada separa tres elementos. Primero, el precio por metro cuadrado frente a operaciones cerradas o referencias verificables del mismo tipo de producto. Una explicación sobre cuánto cuesta el metro cuadrado y cómo interpretarlo permite evitar comparaciones entre tierra sin servicios y vivienda terminada.
Valor de la tierra: ubicación, superficie, uso de suelo, servicios disponibles y liquidez de reventa en la colonia.
Valor de la construcción: calidad de acabados, estado de conservación, distribución y costos de reparación pendientes.
Etapa comercial: una preventa y una propiedad entregada no ofrecen el mismo riesgo ni el mismo calendario, por lo que tampoco deben compararse solo por precio final.
Un ejercicio prudente consiste en modelar escenarios con una plusvalía inferior al promedio estatal y comprobar si la compra sigue teniendo sentido para el uso previsto. Si el resultado solo funciona con el escenario más favorable, el margen de seguridad es débil. Si la propiedad sirve para habitarla o construir la casa deseada incluso con crecimiento moderado, la decisión depende menos de una expectativa de reventa rápida.
También conviene distinguir precio de lista y costo total. Escrituración, impuestos, adecuaciones, conexión de servicios y mantenimiento forman parte de la inversión real. Un precio por metro cuadrado atractivo puede dejar de serlo cuando se suman esos conceptos y se compara contra una alternativa ya urbanizada.
Checklist para evaluar una propiedad antes de firmar
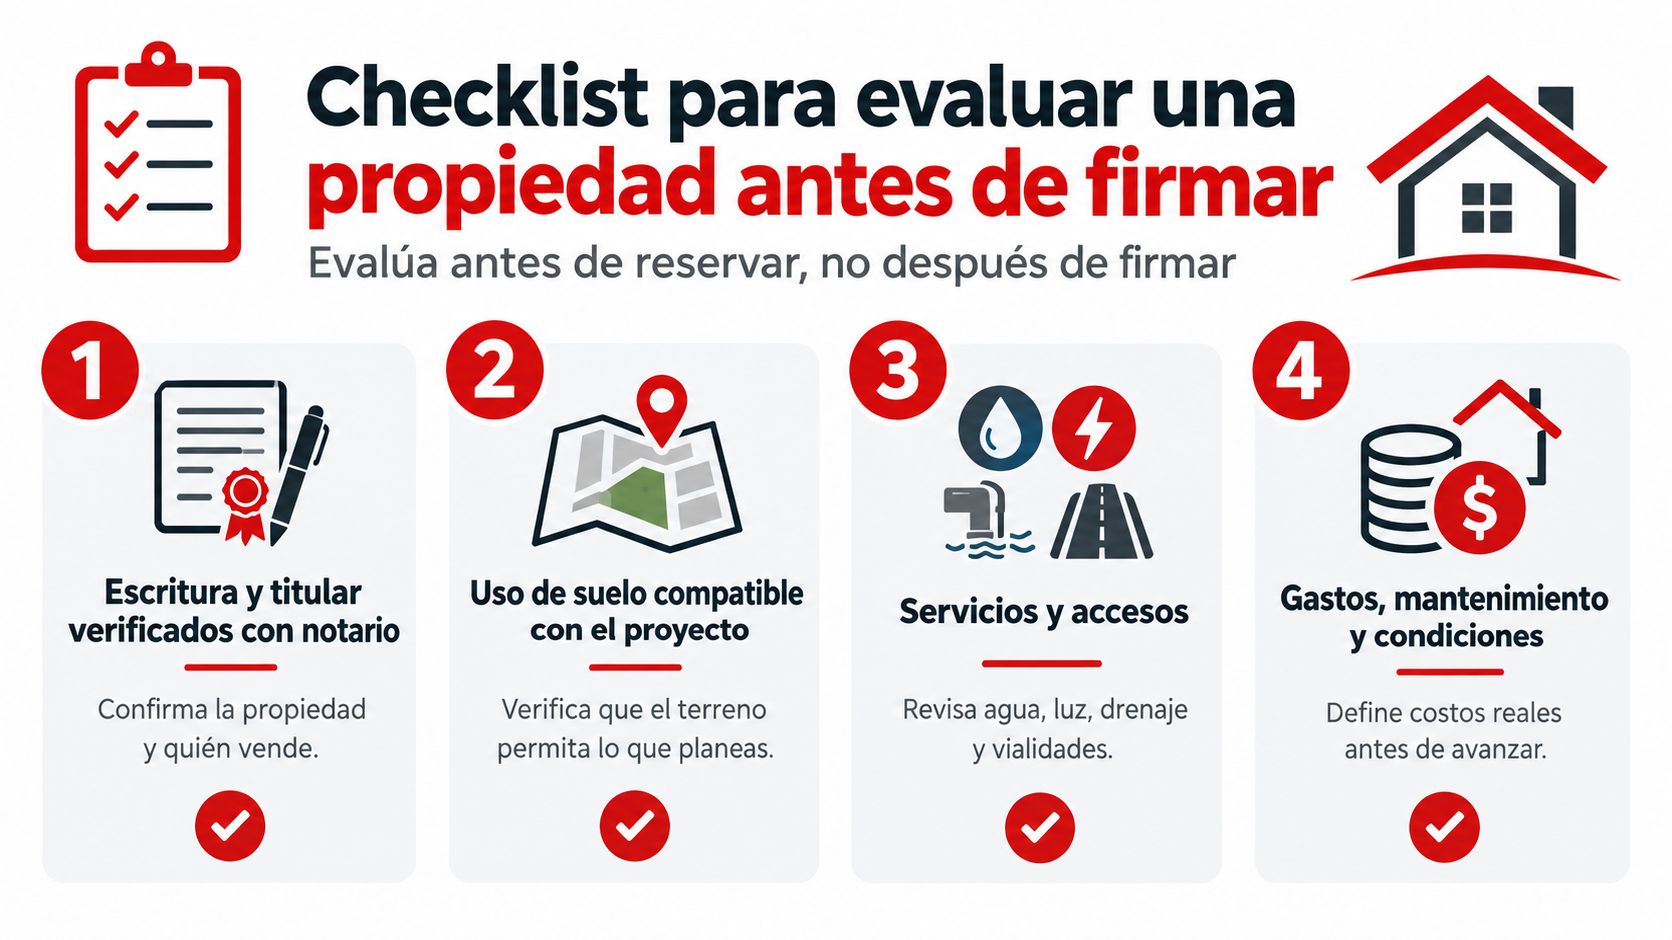
La evaluación se hace antes de reservar, no después de firmar. Un apartado puede parecer un trámite menor, pero suele fijar precio, calendario y condiciones de salida. Cada punto del checklist debe poder respaldarse con un documento, una constancia o una referencia comprobable.
Diez verificaciones en orden
Escritura y titular verificados con notario, para confirmar quién vende y si puede transmitir el inmueble.
Uso de suelo compatible con la vivienda, el proyecto o el uso turístico previsto.
Factibilidad documentada de agua, electricidad y drenaje o tratamiento de aguas residuales, porque sin servicios la construcción y la reventa se complican.
Accesos viales en condiciones y con permisos, incluyendo el derecho de paso cuando el predio no frente a calle pública.
Distancia a la zona federal y a la playa cuando aplique, medida sobre documentos y no sobre material publicitario.
Reglamento de condominio, cuota de mantenimiento y uso turístico permitido, leídos completos antes de asumir renta vacacional.
Precio por metro cuadrado comparado con operaciones cerradas de producto y etapa equivalentes.
Historial y licencias del desarrollador, con obras entregadas y referencias verificables.
Calendario de entrega y consecuencias de retrasos, con penalidades y causas de rescisión por escrito.
Liquidez de reventa según la demanda de la zona, entendida como facilidad potencial de encontrar comprador, sin tratarla como certeza.
Por qué la infraestructura pesa tanto
La presión sobre servicios no es teórica. Los tabulados interactivos de vivienda del INEGI muestran que Quintana Roo pasó de 575,489 viviendas particulares habitadas en 2020 a 705,670 en 2025, con un crecimiento promedio anual de 3.7%. Más viviendas significan más demanda de suelo, agua, energía, movilidad y servicios urbanos.
Para un comprador de lote, la consecuencia práctica es directa. La factibilidad de servicios, la capacidad eléctrica, el drenaje o tratamiento de aguas y los permisos alineados con el uso de suelo pueden determinar si construir será viable en tiempo y costo. Una infraestructura insuficiente puede retrasar la obra, elevar gastos de conexión y reducir la liquidez, incluso en un mercado estatal en crecimiento.
La mayor parte de las dudas se resuelve pidiendo cada respuesta por escrito. Una promesa verbal sobre una futura vialidad o una conexión de agua no tiene el mismo peso que una factibilidad firmada o una licencia vigente.
Cómo comprar siendo nacional o extranjero
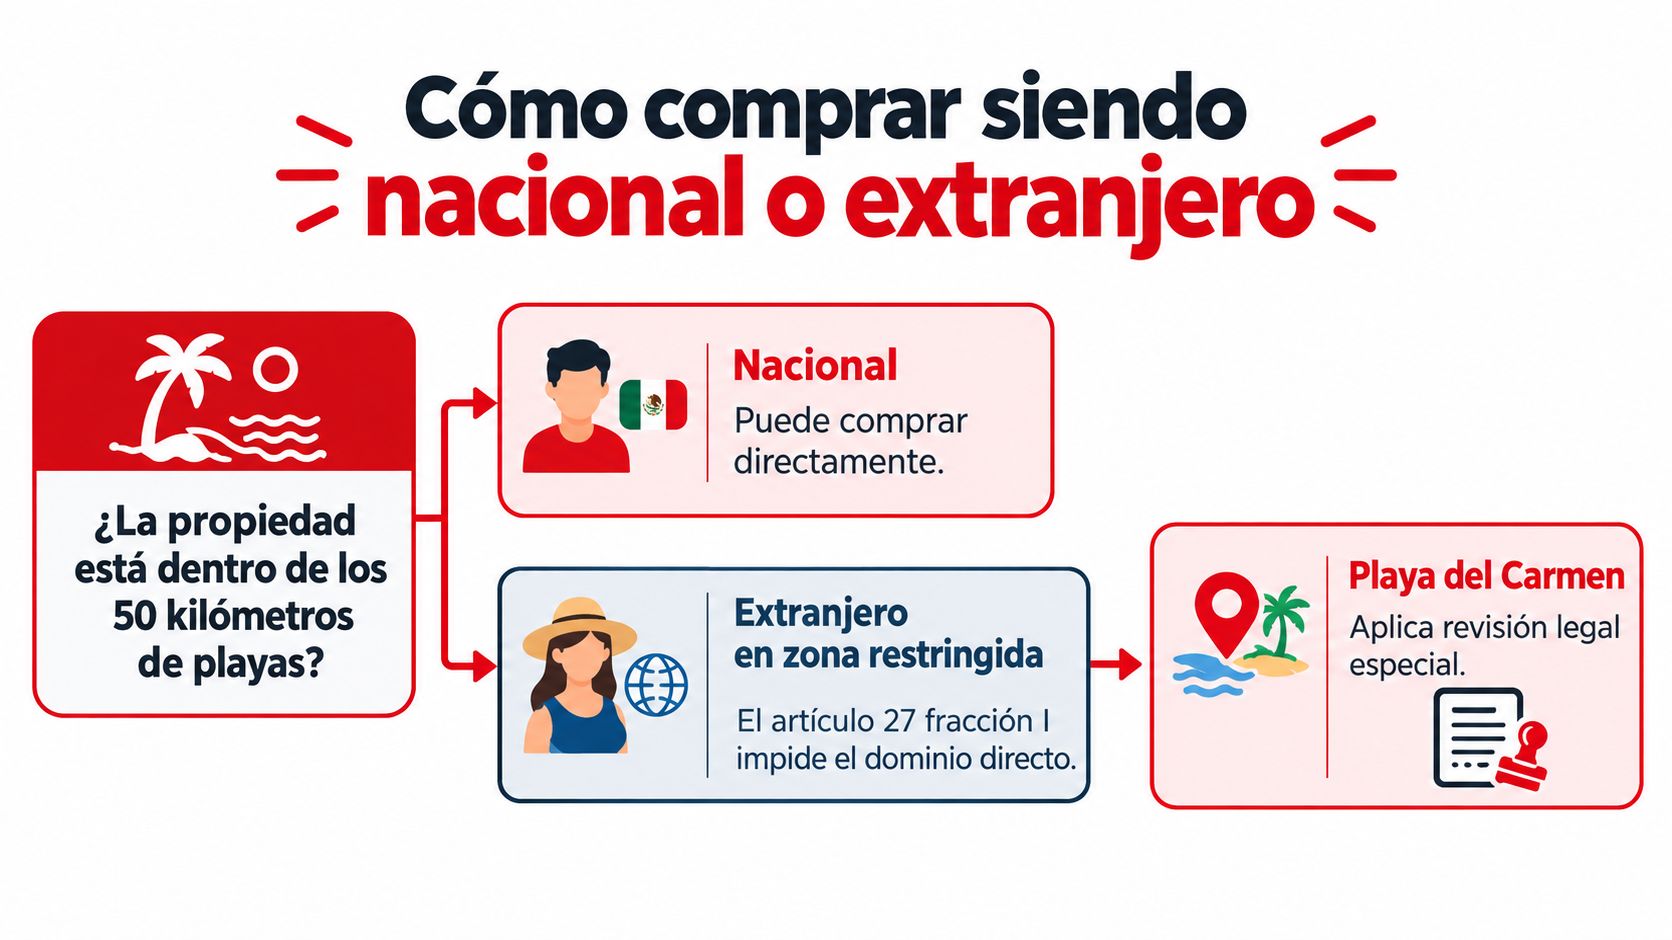
La primera pregunta legal no es la nacionalidad por sí sola. Es la ubicación de la propiedad respecto de la costa. En la Riviera Maya, esa distinción define si un comprador extranjero puede adquirir dominio directo o si debe utilizar fideicomiso bancario.
La zona restringida explicada sin alarmas
La página de la Secretaría de Relaciones Exteriores sobre fideicomisos en zona restringida explica que el artículo 27, fracción I impide a personas extranjeras adquirir dominio directo dentro de 50 kilómetros a lo largo de las playas. Playa del Carmen, Puerto Aventuras y buena parte de Tulum se encuentran en la costa de Quintana Roo, por lo que muchas compras residenciales de extranjeros se estructuran mediante ese mecanismo.
El fideicomiso no equivale a una prohibición de comprar. Permite usar, disfrutar y aprovechar el inmueble, designar beneficiarios y transmitir derechos conforme al contrato. Debe formalizarse en escritura pública, su duración máxima inicial es de 50 años y puede prorrogarse a solicitud del interesado. Una guía específica sobre fideicomiso para extranjeros y su funcionamiento complementa esta explicación general, sin sustituir la revisión notarial del caso concreto.
Un comprador mexicano en la misma zona costera puede adquirir dominio directo, sin fideicomiso por razón de nacionalidad. Aun así, su compra también pasa por notario, escritura pública, pago de impuestos y derechos, e inscripción en el Registro Público. La nacionalidad cambia la figura de adquisición, no la necesidad de verificar título, gravámenes, uso de suelo y adeudos.
Pasos habituales para el comprador extranjero
Definir uso y presupuesto total, incluyendo gastos de cierre y cargos fiduciarios, antes de reservar.
Verificar la situación jurídica con notario, con identificación del titular, superficie, colindancias y finalidad del inmueble.
Firmar reserva o contrato según se trate de propiedad terminada, preventa o lote.
Elegir banco fiduciario y reunir datos del fideicomisario y de beneficiarios sustitutos.
Solicitar el permiso por medios electrónicos, con nacionalidad, banco, duración, uso residencial, descripción técnica, ubicación y distancia respecto de la Zona Federal Marítimo Terrestre.
Formalizar en escritura pública una vez autorizado el fideicomiso y revisados los documentos del predio.
Pagar impuestos, honorarios notariales, avalúo, derechos registrales y cargos fiduciarios. El precio anunciado no debe asumirse como costo legal total.
Inscribir la escritura en el Registro Público y cumplir el registro de inversión extranjera cuando resulte aplicable.
El detalle operativo importa porque un dato incompleto puede detener la escritura. Nombre y nacionalidad del fideicomitente, institución fiduciaria, identidad de fideicomisarios, duración y descripción del inmueble deben coincidir entre contrato, permiso y escritura. El notario coordina esa consistencia documental y confirma qué pagos corresponden en cada operación.
Esta explicación es educativa y general. No sustituye asesoría legal o fiscal para una situación migratoria, patrimonial o corporativa específica. Extranjeros, jubilados, expatriados y compradores de segunda residencia suelen necesitar además revisar residencia fiscal, origen de fondos y forma de transmisión a beneficiarios con profesionales competentes.
Preventa y opciones de financiamiento
La forma de pago cambia el costo total, el riesgo y el calendario. También cambia la liquidez del comprador durante los años siguientes. Por eso ninguna opción debe evaluarse solo por la mensualidad o por el precio de entrada.
Preventa, crédito directo e hipoteca
La preventa es la compra de una propiedad en construcción con pagos escalonados según un calendario contractual. Puede ofrecer un precio de entrada distinto al de entrega inmediata y, en algunos proyectos, posibilidad de elegir acabados. Su punto débil es el tiempo. Retrasos de obra, cambios de especificaciones y penalidades desiguales deben quedar regulados por escrito antes del primer pago importante.
El crédito directo del desarrollador permite pagar a plazos sin depender de un banco, conforme a tasa, enganche, plazo y consecuencias de atraso pactadas en contrato. La revisión clave es el costo total del financiamiento y qué ocurre con lo pagado si el comprador incumple o si el proyecto no entrega en fecha. La información sobre financiamiento para un hogar en la Riviera Maya debe contrastarse siempre contra el contrato aplicable a la unidad concreta.
La hipoteca bancaria financia a plazos largos con garantía del inmueble. Para extranjeros, la disponibilidad depende del banco, la nacionalidad, el historial crediticio, la residencia y la comprobación de ingresos. No debe asumirse aprobada por el hecho de que exista una propiedad escriturable.
El pago de contado simplifica el cierre y evita costo financiero. Su desventaja es inmovilizar capital que podría necesitarse para construir, amueblar, mantener la propiedad o cubrir meses sin renta. La decisión ordenada compara costo financiero contra liquidez restante, no solo contra precio.
Opción
Cómo funciona
Ventaja potencial
Condición a confirmar
Pago de contado
Pago total al cierre de la operación
Menor costo financiero y proceso más simple
Capital inmovilizado y costos de cierre
Preventa con pagos escalonados
Pagos según avance de obra o calendario
Precio de entrada que puede ser distinto al de entrega
Fechas de entrega, penalidades y garantías del contrato
Crédito directo del desarrollador
Pagos a plazos acordados con el desarrollador
Acceso a la propiedad sin depender de un banco
Tasa, plazo, enganche y consecuencias de un atraso
Hipoteca bancaria
Crédito con garantía del inmueble
Financiamiento a plazos largos en condiciones de mercado
Disponibilidad para extranjeros, requisitos y costo total
Ninguna modalidad de financiamiento garantiza un resultado de inversión. Una mensualidad cómoda no convierte en buena una propiedad sobrevaluada, igual que un pago de contado no corrige un problema de servicios o de título.
Antes de firmar, tres preguntas deben tener respuesta escrita, qué pasa si la entrega se retrasa, qué penalidades aplican a cada parte y qué documentos respaldan cada pago realizado.
Con esas respuestas, el comprador puede comparar preventa, lote con construcción futura y propiedad terminada en igualdad de condiciones. Sin ellas, la comparación queda reducida a precios de lista que ocultan riesgos distintos.
Cómo calcular el ingreso neto
Más turismo no implica automáticamente más ingreso para cada propiedad. Cuando la oferta de rentas crece más rápido que la demanda, la ocupación individual puede bajar aunque el destino reciba millones de visitantes. Ese contraste es central para quien evalúa propiedades en Riviera Maya con fines de renta vacacional.
Ocupación, oferta y tarifa no son ingreso
El reporte sobre rentas vacacionales en Quintana Roo durante 2025 indica que la ocupación promedio cayó a 47.6% en 2025, frente a 50.7% en 2024, con septiembre en 34.3% y octubre en 33.7%. El mismo reporte contabilizó 24,993 rentas activas en el estado. La tarifa promedio estatal tampoco equivale a rendimiento neto, porque oculta diferencias por municipio y no descuenta costos.
El cálculo correcto parte del ingreso bruto, tarifa por noche multiplicada por noches ocupadas, y después descuenta cada gasto necesario para operar. Omitir un rubro recurrente produce un rendimiento ficticio, especialmente en meses de baja demanda, cuando los costos fijos continúan.
Concepto
Qué incluir
Cómo estimarlo
Tarifa por noche
Precio promedio según temporada y tipo de propiedad
Historial real de reservas o referencias del mercado local
Ocupación
Porcentaje de noches vendidas en el mes
Escenarios optimista, base y temporada baja
Administración
Comisión por gestión de reservas, check-in y atención
Porcentaje o cuota fija según contrato
Mantenimiento y limpieza
Limpieza entre estancias y reparaciones
Costo mensual estimado con margen de imprevistos
Seguros e impuestos
Pólizas de la propiedad y obligaciones fiscales aplicables
Confirmar con contador o notario
Reposición de mobiliario
Desgaste de muebles, textiles y electrodomésticos
Reserva mensual o anual según uso
Vacancia
Noches sin ocupación que también generan costos fijos
Porcentaje de meses de baja demanda en los escenarios
Punto de equilibrio y permisos de uso
Con la tabla completa se construyen tres escenarios, optimista, base y temporada baja. Luego se calcula el punto de equilibrio de ocupación, es decir, cuántas noches al mes deben venderse para cubrir costos sin utilidad. Si ese punto exige una ocupación propia de temporada alta durante todo el año, el plan de renta es frágil.
También debe confirmarse que el uso turístico esté permitido por el régimen de condominio, el reglamento interno y las autoridades locales. Una propiedad financieramente atractiva en papel puede no admitir estancias cortas, limitar huéspedes o imponer reglas que cambian la.operation.
La renta puede formar parte del uso de una segunda residencia, según las condiciones del mercado, la propiedad y la administración elegida. No debe presentarse ni asumirse como fuente de ingreso garantizada. El comprador que puede sostener la propiedad durante meses flojos sin presión financiera parte de una posición mucho más sólida.
Confirmar tus criterios y dar el siguiente paso
La guía se convierte en decisión con tres preguntas concretas. La primera es para qué será la propiedad, vivir, descansar, rentar cuando no se use o construir a futuro. Cada respuesta lleva a un tipo de producto, a un checklist distinto y a una tolerancia diferente frente a plazos de obra o meses sin ocupación.
La segunda pregunta es el horizonte. Una casa de descanso en tres años admite comprar lote y construir por etapas. Una necesidad de uso inmediato exige vivienda terminada y servicios funcionando. Una tenencia larga puede absorber mejor ciclos de mercado, pero sigue requiriendo título, infraestructura y costos operativos comprobables.
La tercera es el presupuesto total que puede sostenerse sin depender de un escenario perfecto. Ese total suma precio, cierre, fideicomiso cuando aplique, mantenimiento, seguros, impuestos y, si se contempla renta, una reserva para temporada baja. La señal estatal de apreciación de vivienda con hipoteca funciona como contexto macro y no proyecta el resultado de un inmueble concreto, por lo que no debe usarse para justificar un sobreprecio.
Costa Realty Group México acompaña compradores en el mercado inmobiliario mexicano desde 1988 y funge como Master Broker de los desarrolladores más distinguidos de Quintana Roo. Su función en esta etapa es ordenar zona, tipo de propiedad, documentos y forma de pago, con apoyo en notario y en información verificable, no en promesas verbales de plusvalía o renta.
El siguiente paso puede ser solicitar información de ubicaciones y precios, recibir un brochure, agendar una presentación virtual o hablar con un asesor inmobiliario. Desde Estados Unidos el teléfono es 011 52 (984) 232 8715 y desde otros países +52 (984) 232 8715. Con uso, horizonte y presupuesto definidos, esa conversación puede centrarse en opciones reales y descartar con rapidez las que no cumplen los criterios del comprador.
Quien ya definió uso, zona y presupuesto total puede solicitar a Costa Realty Group México información de propiedades disponibles en Cancún, Playa del Carmen y Tulum, recibir un brochure o agendar una presentación virtual con un asesor. Para iniciar esa revisión con documentos, precios y alternativas de financiamiento sobre la mesa, basta visitar Costa Realty Group México y pedir la información correspondiente al tipo de propiedad buscado.