Un comprador nacional revisa un lote residencial en Playa del Carmen, mientras una pareja extranjera compara una villa para retiro en Tulum con un condominio para renta vacacional. Ambos observan playas, conectividad y precios, pero la decisión correcta no depende únicamente de qué zona parece subir más. También exige entender el crédito disponible, el uso del inmueble, la liquidez, la regulación para extranjeros y la capacidad real de sostener la inversión.
El inmobiliario en México combina una economía habitacional de gran escala con diferencias marcadas entre ciudades, municipios y tipos de activo. En la Riviera Maya, una propiedad cercana a infraestructura, servicios y empleo turístico puede comportarse de manera distinta a otra ubicada a poca distancia, pero con menor conectividad o inventario menos atractivo. Costa Realty Group México, con trayectoria en la Riviera Maya desde 1988, acompaña a compradores nacionales e internacionales que buscan analizar esas diferencias con una visión patrimonial.
Introducción al panorama inmobiliario en México hoy
México atrae a compradores por razones distintas. Una familia puede buscar una vivienda para construir su vida; un jubilado puede priorizar clima cálido, servicios y tranquilidad; un nómada digital puede valorar conectividad y comunidades internacionales; y un inversionista puede estudiar una propiedad para renta vacacional. En la Riviera Maya, el atractivo se relaciona con las playas del Caribe, el clima cálido durante todo el año, los aeropuertos internacionales y un entorno turístico con múltiples estilos de vida.
La primera confusión aparece cuando se trata toda compra como si fuera igual. Un lote residencial no exige la misma administración que un condominio amueblado, y una vivienda terminada no se analiza igual que una preventa. El lote puede ofrecer flexibilidad para construir, mientras que un condominio puede facilitar el uso inmediato, aunque también implica revisar cuotas, reglamentos y mantenimiento.
Regla práctica: la ubicación atrae la atención, pero el tipo de activo determina buena parte de la experiencia de propiedad.
El panorama nacional ayuda a poner la conversación en perspectiva. La vivienda no es solamente un patrimonio familiar ni una oportunidad turística. También se relaciona con construcción, servicios inmobiliarios, alquiler, financiamiento y seguros, por lo que sus cambios afectan a muchas actividades económicas. Esa dimensión importa porque una compra de largo plazo necesita un mercado con demanda, infraestructura y servicios que puedan sostener el uso del inmueble.
Para estudiar una oportunidad con orden, conviene responder varias preguntas:
Objetivo: ¿la propiedad será residencia, segunda casa, renta vacacional o patrimonio para retiro?
Horizonte: ¿el comprador planea usarla pronto o puede esperar el desarrollo gradual de la zona?
Financiamiento: ¿la compra depende de crédito hipotecario, pagos programados o recursos propios?
Salida: ¿existe una demanda razonable para vender o rentar el activo si cambian las circunstancias?
Verificación: ¿la propiedad cuenta con documentación, servicios, accesos y condiciones contractuales revisables?
La ruta correcta empieza con el contexto económico, continúa con la propiedad para extranjeros y después aterriza en activos, precios, asequibilidad y micro-localización. Así, el comprador deja de perseguir únicamente una cifra de plusvalía y empieza a evaluar la calidad completa de la inversión.
Por qué el mercado inmobiliario importa en la economía mexicana
Una vivienda en Riviera Maya puede parecer una compra individual, pero su funcionamiento depende de una red mucho mayor. La construcción activa a proveedores y trabajadores; después intervienen servicios profesionales, financiamiento, seguros, administración, mantenimiento y alquiler. Por eso, entender el sector ayuda a evaluar una propiedad más allá de su precio o de la expectativa de plusvalía.
En 2024, el PIB del sector de la vivienda en México alcanzó 1,693,949 millones de pesos corrientes, equivalentes al 5.4% del PIB nacional, de acuerdo con los resultados de las cuentas satélite de vivienda del INEGI. Si se incorpora el valor del alquiler imputado, la actividad relacionada con vivienda llegó a 3,580,334 millones de pesos, es decir, 11.4% de la economía nacional, conforme a la misma fuente. La escala importa porque muestra que una decisión inmobiliaria está conectada con empleo, servicios y consumo cotidiano.
Una cadena económica amplia
El cálculo considera 84 actividades vinculadas con edificación, servicios inmobiliarios y de alquiler, servicios financieros y seguros. En términos sencillos, una propiedad funciona como una pequeña pieza dentro de un sistema: necesita accesos, agua, electricidad, transporte, reparaciones, administración y servicios cercanos para conservar su utilidad.
En Riviera Maya, esta diferencia cambia la forma de analizar un proyecto. Un desarrollo puede tener una ubicación atractiva y aun así presentar limitaciones para la vida diaria. Conviene revisar su conexión con centros urbanos, atención médica, comercios, escuelas, aeropuertos y zonas de empleo. La demanda turística puede sostener ciertos activos, mientras que una vivienda residencial necesita una base más amplia y constante.
El déficit como señal de demanda estructural
El rezago habitacional permite observar la necesidad de vivienda que existe detrás de los precios. Con datos de ENIGH 2024, México registró 38,356,042 viviendas y 38,830,230 hogares, mientras que 8,381,545 viviendas estaban en rezago habitacional, el 21.9% del parque habitacional, según la estimación de CONAVI y SEDATU. Esa condición afectaba a 8,507,353 hogares y 30,450,295 personas, equivalentes al 21.9% de los hogares y 23.4% de la población, de acuerdo con la misma referencia.
Frente a 2018, SEDATU reportó 857,352 viviendas menos en rezago y una reducción de 5.5 puntos porcentuales, de 27.3% a 21.9%, según el mismo análisis. La brecha no vuelve atractiva cualquier propiedad. Sí orienta una pregunta más útil: con crédito restrictivo y necesidades de vivienda todavía amplias, ¿conviene evaluar un activo turístico, residencial o de renta de largo plazo? En Riviera Maya, la respuesta depende de la micro-localización, los servicios disponibles y el comprador al que ese inmueble realmente puede servir.
Cómo comprar en México si eres extranjero y qué es el fideicomiso
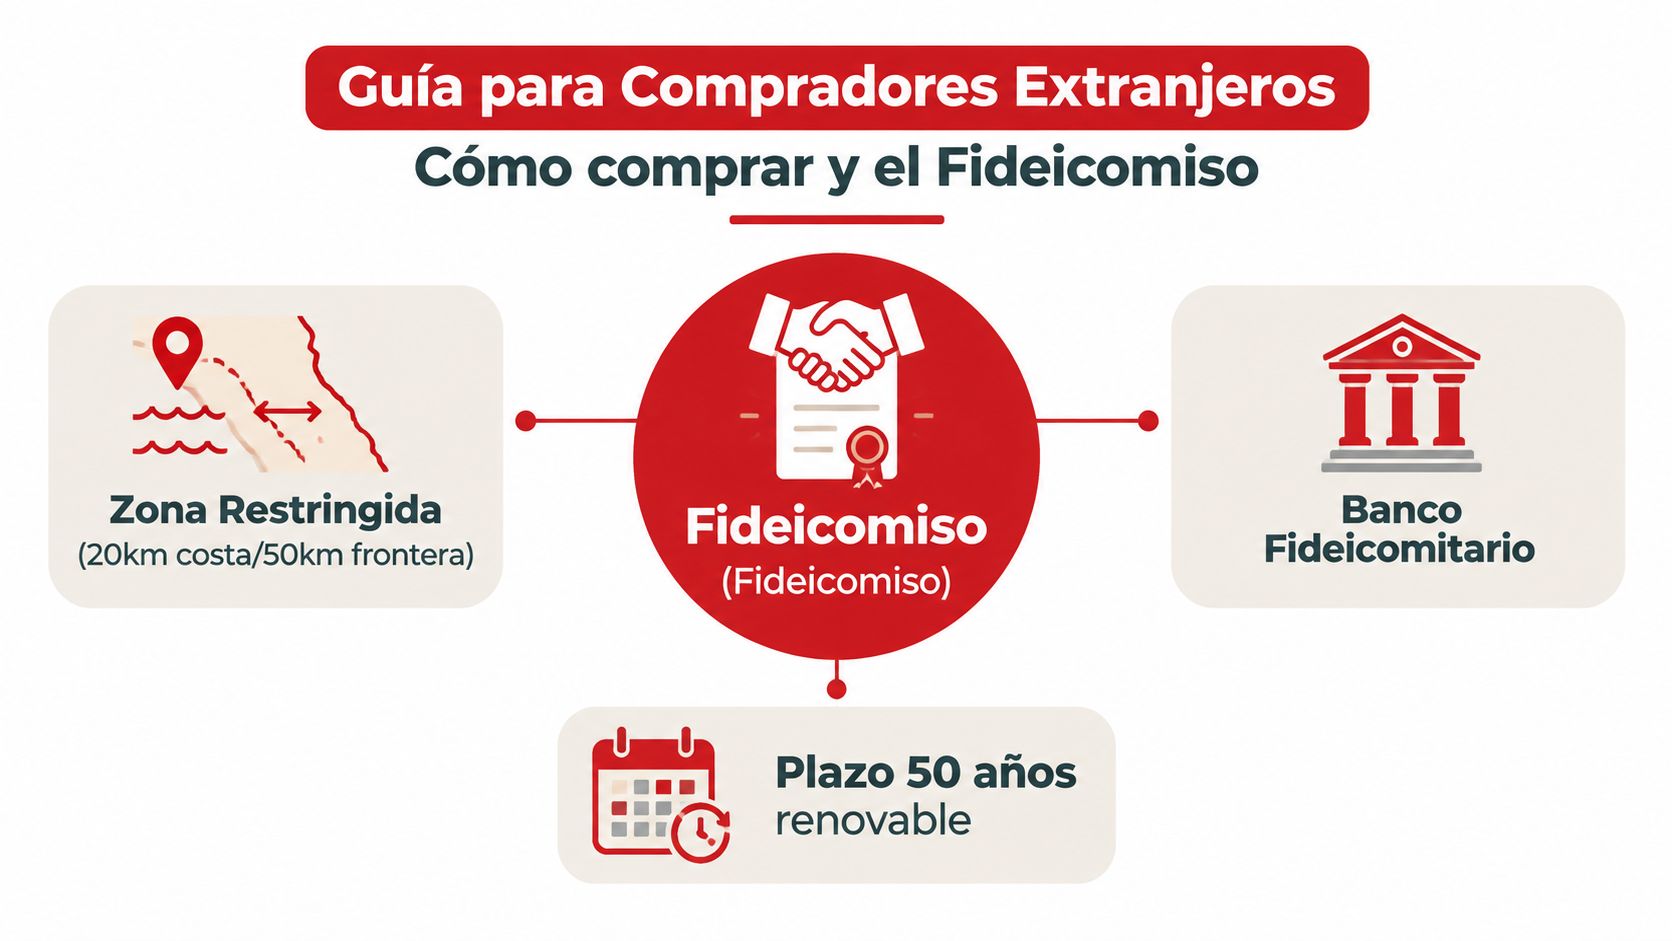
Un comprador extranjero puede encontrar la propiedad adecuada y aun así estructurar mal la operación. La primera decisión consiste en identificar dónde se ubica el inmueble y qué figura legal permite adquirirlo. El artículo 27 constitucional establece una zona restringida de 100 kilómetros desde cualquier frontera internacional y 50 kilómetros desde cualquier costa, conforme a la información consular sobre adquisición de propiedades en México.
En Riviera Maya, gran parte de los inmuebles se encuentra dentro de esa franja costera. Por ello, la compra de una vivienda por una persona extranjera suele organizarse mediante un fideicomiso bancario. El banco conserva el título legal y el comprador figura como beneficiario. Según la misma fuente oficial, el beneficiario puede ejercer derechos de uso, renta, venta y herencia, siempre de acuerdo con la ley y con el contrato.
El fideicomiso explicado con una analogía sencilla
Un fideicomiso funciona como una caja legal administrada por un banco. El banco mantiene la titularidad formal, mientras el beneficiario conserva los derechos económicos y de uso establecidos por escrito. Así, el comprador puede ocupar la propiedad, rentarla, vender su posición o transmitir los derechos, según las condiciones pactadas.
La figura no sustituye una revisión documental. Antes de entregar un apartado, conviene confirmar la identidad de las partes, el régimen de propiedad, los permisos, los servicios ofrecidos, las condiciones del desarrollo, los costos recurrentes y el proceso de escrituración. El contrato también debe revisarse con profesionales independientes cuando la operación lo requiera, porque una explicación general no reemplaza asesoría legal o fiscal personalizada.
Qué debe confirmar el comprador
Estructura legal: determinar si corresponde un fideicomiso, un régimen condominal u otra figura aplicable.
Derechos del beneficiario: confirmar por escrito las facultades de uso, renta, venta y herencia.
Costos: solicitar el desglose de adquisición, mantenimiento, administración y operación.
Documentos: revisar título, permisos, reglamento, servicios y obligaciones de cada parte.
Asesoría: mantener separada la función comercial de la revisión legal y fiscal especializada.
Para comprender mejor cómo un fideicomiso protege sus bienes, puede consultarse ese recurso como lectura complementaria. También puede revisarse la información sobre el fideicomiso para extranjeros antes de plantear preguntas sobre una operación concreta. Cada inmueble requiere su propio análisis.
Tipos de inversión inmobiliaria y cómo elegir según tu perfil
La elección del activo debe parecerse a elegir una herramienta para un trabajo concreto. Un martillo no es mejor que una llave, simplemente sirve para otra tarea. En Riviera Maya, un condominio, una villa, una casa y un lote pueden tener objetivos, costos y tiempos de salida diferentes.
Un condominio puede ser adecuado para quien busca uso personal combinado con renta vacacional y prefiere delegar parte de la administración. Debe revisarse el régimen condominal, las cuotas, las reglas de operación, el mantenimiento y la demanda del entorno. Una casa o villa puede ofrecer mayor privacidad y espacio, pero normalmente exige una gestión más amplia de seguridad, mantenimiento, mobiliario y servicios.
El lote residencial funciona como una opción de mayor flexibilidad. El comprador puede planear una vivienda futura, adaptar el proyecto a su estilo de vida o esperar una etapa posterior de desarrollo, dependiendo de las condiciones contractuales y urbanas. La preventa puede ofrecer precios y facilidades de pago distintos a los de una propiedad terminada, pero también requiere revisar plazos, avance, permisos, infraestructura y riesgos de ejecución.
Una matriz para ordenar la decisión
Tipo de activo
Objetivo principal
Horizonte ideal
Perfil recomendado
Lote residencial
Construir patrimonio o vivienda futura
Mediano o largo plazo
Comprador que puede esperar y desea flexibilidad
Condominio
Uso personal y posible renta vacacional
Corto o mediano plazo
Inversionista que busca operación más sencilla
Casa
Residencia, segunda vivienda o renta
Mediano o largo plazo
Familia o comprador que valora espacio y privacidad
Villa
Estilo de vida, retiro o renta de mayor nivel
Mediano o largo plazo
Comprador que prioriza amplitud, servicios y experiencia
La ubicación debe analizarse junto con la infraestructura. En Cancún, Playa del Carmen y Tulum, muchos compradores valoran la cercanía a playas, servicios, centros de trabajo, restaurantes, hospitales y vías principales. La conectividad aérea mediante el Aeropuerto Internacional de Cancún y el Aeropuerto Internacional de Tulum, junto con la expansión de infraestructura y la conectividad del Tren Maya, puede ser relevante, aunque cada proyecto debe evaluarse por su acceso real y no solo por su proximidad anunciada.
Criterio de selección: cuanto más depende el activo de la renta vacacional, más importante es verificar administración, accesos, servicios y demanda efectiva.
Para comprender mejor las diferencias entre unidades residenciales, el contenido sobre tipos de departamento puede ayudar a ordenar preferencias de tamaño, distribución y uso. El objetivo no es elegir el inmueble más llamativo, sino aquel cuyo mantenimiento, liquidez y horizonte correspondan al comprador.
Tendencias de precios y zonas con mayor plusvalía incluida la Riviera Maya
Un comprador puede ver una cifra nacional atractiva y aun así elegir mal su propiedad. El precio promedio orienta, como un mapa general, pero la decisión depende de la calle, los servicios y el tipo de activo que el crédito permita sostener. El Índice SHF de Precios de la Vivienda registró un aumento anual de 8.7% en el primer trimestre de 2026, con un valor promedio nacional de 2,024,337 pesos para viviendas adquiridas con crédito hipotecario, conforme a la información de SHF. En ese periodo, la vivienda nueva subió 9.1% y la usada 8.3%, según la misma fuente.
La diferencia entre vivienda nueva y usada ayuda a entender el costo de reposición. Si construir vuelve más caro el inventario, una preventa puede interesar a quien tiene tiempo para esperar y puede comprobar el contrato, la solvencia del proyecto y la infraestructura. El acceso anticipado no garantiza rendimiento. También exige revisar fechas, permisos, servicios y condiciones de entrega.
Quintana Roo no es un solo mercado
Quintana Roo lideró la apreciación nacional con 14.3% en 2025, aproximadamente 1.6 veces el promedio del país, según el mismo reporte de SHF. En el Caribe mexicano, el resultado cambió entre municipios: Benito Juárez registró alrededor de 14.7% y Solidaridad cerca de 13.4% en 2025, de acuerdo con el análisis de mercado de Riviera Maya.
La cifra estatal no describe cada propiedad. Una zona puede subir por empleo, turismo, servicios o escasez de inventario, mientras otra depende de una urbanización todavía pendiente. Por eso conviene separar dos preguntas: cuánto ha aumentado el valor y qué sostiene la demanda en esa micro-localización. Un lote con acceso confirmado puede tener una lógica distinta a un inmueble costero cuya rentabilidad depende de una promesa futura.
Qué revisar antes de pagar por una ubicación
Conectividad comprobable: revisar tiempos y accesos hacia aeropuertos, centros urbanos, playas y servicios.
Infraestructura existente: confirmar agua, electricidad, vialidades, drenaje y telecomunicaciones.
Perfil de demanda: identificar si atrae residentes permanentes, turistas, jubilados, familias o una combinación.
Liquidez: evaluar quién podría comprar o rentar el activo después.
Producto: comparar lote, condominio, casa o villa según mantenimiento, uso y etapa de entrega.
El crédito restrictivo y la brecha de asequibilidad cambian la elección. Un comprador nacional puede necesitar un activo con precio y mantenimiento manejables, mientras un comprador internacional puede priorizar uso personal, renta o conservación de valor. Antes de fijarse solo en la plusvalía, conviene revisar la guía sobre cuánto cuesta el metro cuadrado. El precio por sí solo no explica el valor: un monto bajo puede reflejar menor infraestructura y uno alto puede incluir servicios que deben comprobarse.
Riesgos asequibilidad y oportunidades para compradores nacionales e internacionales
Un comprador puede ver que una zona gana valor y, aun así, descubrir que la propiedad queda fuera de su presupuesto. Entre 2016 y 2022, la vivienda en México subió 58.4% y la renta 16.5%, mientras el ingreso laboral creció 4.1%, según el análisis de BBVA Research sobre el mercado inmobiliario mexicano. Esa diferencia reduce el margen de los hogares sin acceso a Infonavit o Fovissste y también influye en extranjeros y compradores de segunda residencia que comparan Riviera Maya con otras plazas.
La presión continuó en 2026. El índice nacional de precios de vivienda avanzó 8.7% interanual en el primer trimestre y 7.3% en el segundo trimestre, con un valor medio nacional de 1,960,032 pesos y 75% de las viviendas por debajo de 2,226,101 pesos, de acuerdo con la misma publicación de BBVA Research. Para interpretar esas cifras, conviene mirar la compra como una mesa de cuatro patas: cuota, enganche, gastos recurrentes y reserva para meses sin renta. Si una pata falla, el rendimiento esperado pierde estabilidad.
Crédito restrictivo y selección del activo
El mercado hipotecario de Quintana Roo se contrajo 9.2% en 2025, mientras la construcción pública disminuyó 12.6% real, según el análisis sobre el mercado habitacional de México. Con crédito más limitado, el tipo de activo importa tanto como la ubicación. Un lote residencial con pagos programados puede ajustarse mejor a quien necesita distribuir el desembolso. Una vivienda terminada puede responder mejor a quien necesita ocuparla pronto y evitar el riesgo de construcción. La elección depende del flujo disponible, el uso previsto y la capacidad de esperar.
Tres preguntas ayudan a ordenar la decisión:
Apreciación potencial: qué condiciones podrían sostener el valor de la zona.
Carga financiera: si los pagos siguen siendo manejables cuando la renta no cubre todos los gastos.
Salida: quién podría comprar, rentar o usar el activo después.
Quintana Roo recibió 18.5 millones de visitantes nacionales e internacionales en 2024, un incremento de 4% frente a 2023, conforme al reporte de la Secretaría de Turismo estatal difundido por Riviera Maya News. Además, la Secretaría reportó 597,549 visitantes en marzo de 2025, según su informe mensual. El turismo abre oportunidades de renta, aunque la ocupación real, la administración y los costos deben comprobarse antes de convertir visitantes en ingresos proyectados.
Próximos pasos para invertir con confianza en la Riviera Maya
Una decisión ordenada empieza por definir el uso principal. Quien busca retiro necesita priorizar servicios, accesibilidad y tranquilidad. Quien busca renta vacacional debe estudiar operación, mantenimiento y demanda. Quien compra un lote para construir puede concentrarse en urbanización, reglamento, servicios y calendario de desarrollo.
Después conviene formar una lista de verificación:
Presupuesto completo: incluir adquisición, fideicomiso cuando corresponda, escrituración, mantenimiento, equipamiento y reservas.
Ubicación real: revisar accesos hacia playas, servicios, aeropuertos y centros urbanos.
Infraestructura: confirmar qué existe hoy y qué depende de una promesa futura.
Documentación: solicitar contratos, permisos, régimen de propiedad y condiciones de entrega.
Plan de uso: decidir si el inmueble será residencia, segunda casa, retiro o renta.
Salida razonable: considerar quién podría comprar o rentar la propiedad después.
La experiencia local ayuda a interpretar diferencias que un mapa no muestra. Costa Realty Group México trabaja como consultora y comercializadora de lotes residenciales y propiedades en la Riviera Maya, con acompañamiento desde la selección hasta la firma y el seguimiento posterior. Su trayectoria desde 1988 permite orientar a compradores que desean comparar oportunidades en Cancún, Playa del Carmen y Tulum sin reducir la decisión a una sola cifra.
La guía sobre invertir en inmuebles puede servir como punto de partida para organizar objetivos, riesgos y próximos pasos. La compra merece tiempo suficiente para verificar documentos, infraestructura, conectividad, amenidades y condiciones financieras antes de comprometer capital.
Costa Realty Group México ofrece información de propiedades, presentaciones virtuales, brochures y conversación directa con asesores para compradores nacionales e internacionales interesados en la Riviera Maya. Para explorar oportunidades en Cancún, Playa del Carmen y Tulum con una visión patrimonial y criterios claros de selección, visita Costa Realty Group México.