Invertir en inmobiliarias en México: guía paso a paso 2026
Una persona puede pasar semanas revisando condominios, lotes y villas en la Riviera Maya, comparando precios de preventa y escuchando que la zona seguirá subiendo. Al mismo tiempo, aparecen dudas razonables: cómo comprar siendo extranjero, quién administrará la propiedad, cuánto costará mantenerla y, sobre todo, quién la comprará después si el crédito hipotecario se enfría.
Esa última pregunta separa una compra emocional de una inversión analizada. Invertir en inmobiliarias puede ofrecer patrimonio, uso personal y rentas potenciales, pero ningún rendimiento ni apreciación están garantizados. Costa Realty Group México, con experiencia en la región desde 1988, acompaña a compradores internacionales, jubilados, expatriados, nómadas digitales y familias que buscan una segunda residencia o una propiedad vacacional con una visión ordenada del riesgo.
Un inversionista primerizo suele comenzar con una pregunta sencilla: “¿La propiedad subirá de valor?”. La pregunta correcta es más amplia. También debe considerar quién vivirá o rentará el inmueble, qué costos tendrá, cuánto tardará en venderse y qué ocurrirá si cambian las tasas, la oferta o el acceso al financiamiento.
El sector de vivienda mexicano tiene una base económica considerable. En 2024, su PIB alcanzó 1,693,949 millones de pesos corrientes, equivalentes a 5.4% del PIB nacional. Al incluir el valor del alquiler imputado, el PIB asociado a vivienda llegó a 3,580,334 millones de pesos. El sector integra 84 actividades, entre edificación, servicios inmobiliarios, arrendamiento, financiamiento y seguros, según los datos de INEGI sobre vivienda.
Esto importa porque comprar una propiedad no significa participar únicamente en el precio de un terreno. También implica relacionarse con una cadena formal de construcción, escrituración, administración, seguros, crédito y servicios. El valor del sector creció frente a 2023, cuando representaba 5.3% del PIB, lo que confirma su presencia persistente en la economía mexicana.
La Riviera Maya añade factores que muchos compradores consideran atractivos:
Estilo de vida: playas caribeñas, clima cálido, actividades al aire libre y comunidades internacionales.
Accesibilidad: conexión mediante el Aeropuerto Internacional de Cancún, el Aeropuerto Internacional de Tulum y la infraestructura regional.
Conectividad: la expansión de servicios y la conexión del Tren Maya pueden influir en la movilidad, dependiendo de la zona y de las condiciones del mercado.
Demanda: turismo, segundas residencias, retiro y compradores extranjeros crean distintos perfiles de usuario.
La decisión no debe descansar en una promesa de enriquecimiento rápido. Debe construirse con información sobre tipos de inversión, mercado local, riesgos, legalidad, impuestos, financiación y salida. También conviene entender la relación entre infraestructura turística de la Riviera Maya y demanda, sin asumir que cualquier ubicación se beneficiará de la misma manera.
Regla práctica: una propiedad atractiva para vacacionar no siempre es una buena inversión de renta, y una inversión con plusvalía potencial no siempre ofrece liquidez inmediata.
Al terminar el análisis, el comprador debería saber qué documentos pedir, qué preguntas hacer al desarrollador, cómo medir el flujo y quién podría comprar el activo en el futuro.
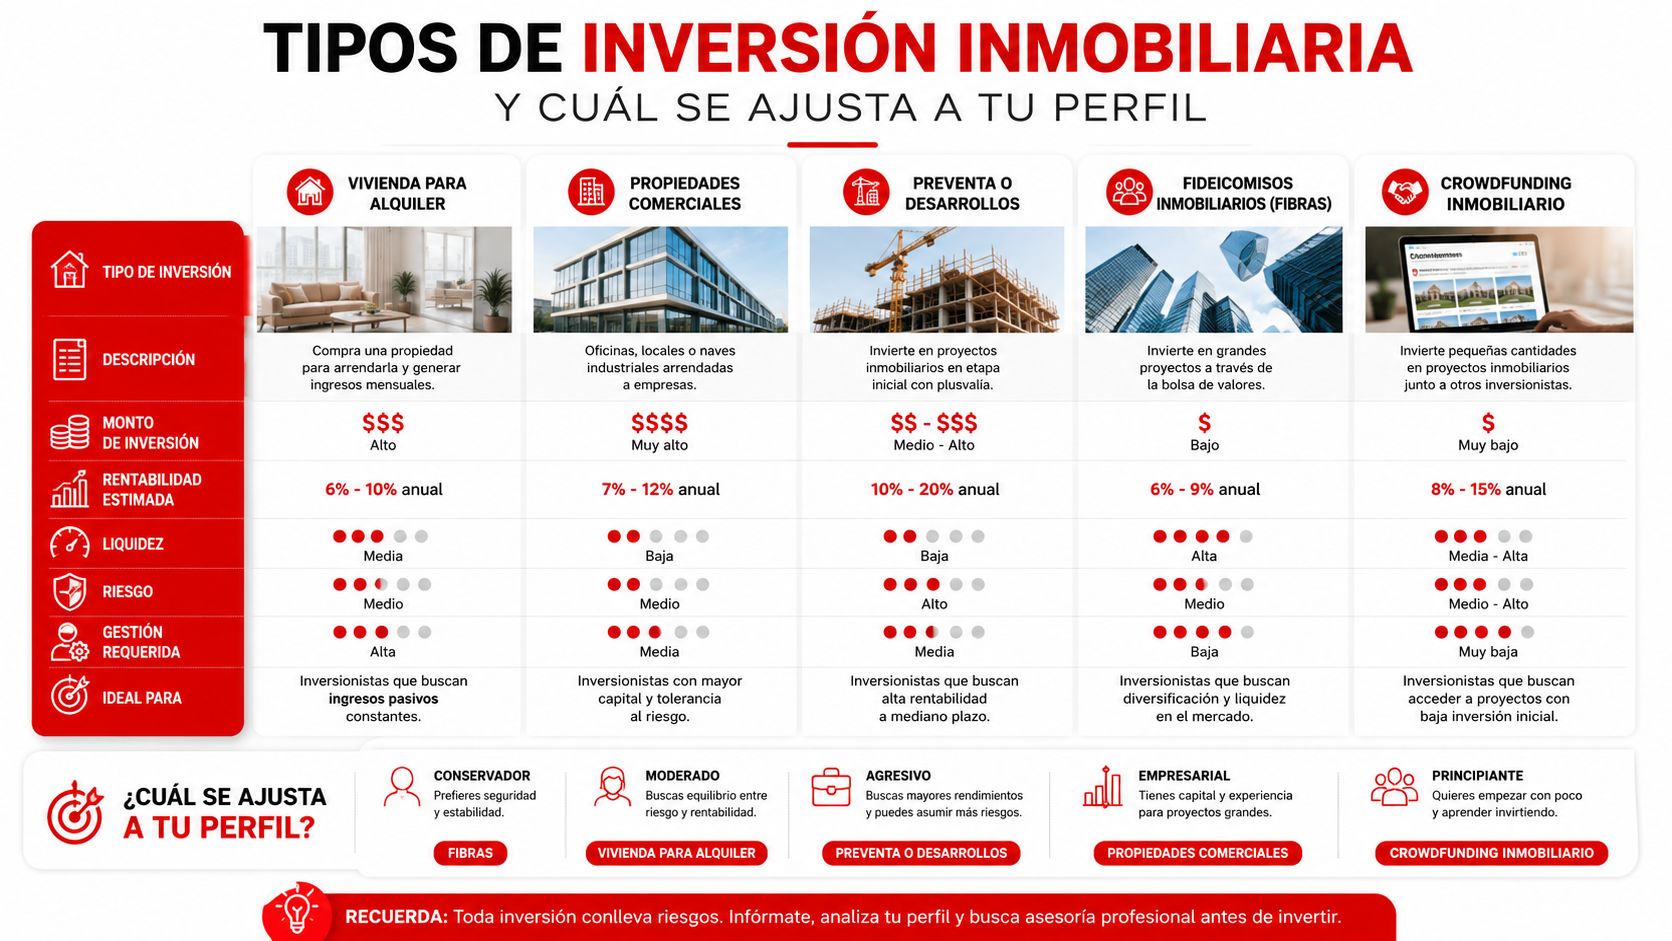
Tipos de inversión inmobiliaria y cuál se ajusta a tu perfil
Invertir en inmobiliarias no representa una sola operación. Un comprador puede adquirir un inmueble completo, participar indirectamente en proyectos o comprar instrumentos vinculados a empresas del sector. Cada alternativa cambia el compromiso de capital, el control, la liquidez y la responsabilidad operativa.
Comparación de tipos de inversión inmobiliaria
Tipo de inversión
Compromiso de capital
Liquidez
Perfil sugerido
Acciones de empresas inmobiliarias cotizadas
Capital financiero sin administrar un inmueble específico
Generalmente mayor que la venta directa de una propiedad, dependiendo del mercado
Inversionista que busca exposición sectorial y acepta variaciones de precio
Fondos inmobiliarios
Aportación diversificada a una cartera administrada
Depende de las reglas de salida del fondo
Persona que prefiere delegar selección y operación
Participación con desarrolladoras
Capital comprometido a un proyecto y calendario definidos
Limitada mientras el proyecto avanza
Inversionista que acepta riesgo de ejecución y horizonte más largo
Compra directa de condominios, casas, villas o lotes
Mayor compromiso, con gastos de cierre, mantenimiento y administración
Depende de ubicación, precio, demanda y condiciones de crédito
Comprador que desea control, uso personal, renta o patrimonio
Las acciones y los fondos pueden resultar más sencillos para quien no quiere atender inquilinos, reparaciones o permisos. Sin embargo, no ofrecen el mismo control sobre la ubicación, el diseño ni el uso del activo. La variación de precio puede ocurrir aunque el inversionista nunca visite el inmueble.
La participación en una desarrolladora exige revisar el contrato, el calendario de obra, las garantías y la capacidad de ejecución. Un proyecto puede tener una ubicación interesante y aun así enfrentar retrasos, cambios de costos o una absorción más lenta de la prevista.
La compra directa permite elegir entre lotes residenciales, condominios, viviendas, villas y propiedades para retiro. En la Riviera Maya, muchos compradores consideran esa vía porque combina la posibilidad de usar el inmueble con una renta vacacional o residencial. Esa flexibilidad también trae obligaciones: seguros, mantenimiento, administración, impuestos, periodos sin ocupación y una estrategia de venta.
Una decisión rápida
Busca liquidez financiera y poca operación: las acciones o los fondos pueden ajustarse mejor, según las reglas del instrumento.
Acepta esperar por una obra: una participación con desarrolladoras puede ser compatible con un horizonte amplio.
Quiere usar, rentar y controlar: la compra directa puede ofrecer más alternativas, con mayor responsabilidad.
Prefiere empezar por el activo físico: revisar las diferencias entre tipos de departamento ayuda a distinguir entre una unidad para vivir, una propiedad vacacional y un inmueble orientado a renta.
La elección debe partir del objetivo. Retiro, patrimonio familiar, renta, diversificación y uso vacacional no requieren la misma propiedad ni el mismo plazo.
Análisis de riesgo y due diligence antes de invertir
La due diligence comienza antes de elegir el acabado de una cocina. El comprador necesita saber si existe demanda suficiente, si el mercado puede absorber inventario nuevo y si el flujo soporta el precio incluso cuando la plusvalía tarda en materializarse.
Una secuencia para leer el ciclo
Primero, conviene observar crédito hipotecario y construcción. BBVA Research reportó una recuperación del mercado de vivienda con crecimiento de 10.2% en número de créditos y 2.7% en monto real, impulsada por Infonavit, mientras la inversión real en construcción mostró una variación de -2.0%. Estos datos, basados en insumos de INEGI, Banxico y CNBV, funcionan como semáforos de ciclo, no como una recomendación de compra, según el análisis de vivienda de BBVA Research.
Después, el inversionista debe validar la liquidez local. Una renta anunciada no equivale a una renta cobrada. Hay que preguntar por vacancia, tiempo de colocación, demanda comprobable y gastos de operación. El rendimiento bruto puede servir como filtro inicial, pero el flujo neto exige descontar mantenimiento, administración, seguros, impuestos y periodos sin ocupación.
El tercer paso consiste en revisar la sensibilidad del proyecto. ¿Qué ocurre si aumenta el costo de obra? ¿Qué sucede si la tasa encarece el financiamiento? ¿El precio sigue siendo razonable si la venta tarda más? Una preventa con calendario atractivo puede perder margen si el comprador depende de una entrega puntual y de una salida rápida.
Documentos que deben revisarse
Permisos y uso de suelo: confirmar que el proyecto tenga autorizaciones aplicables y que el uso previsto sea compatible con la inversión.
Antecedentes del desarrollador: solicitar historial comprobable, obras entregadas, referencias documentales y capacidad operativa.
Contrato: revisar precio, calendario, penalizaciones, obligaciones, gastos, condiciones de cancelación y características exactas del inmueble.
Situación del terreno: verificar titularidad, gravámenes, acceso, servicios y correspondencia entre planos y documentación.
El error técnico más frecuente es comprar solo por una “plusvalía esperada”. Un inmueble puede subir de precio en papel y, aun así, tardar en venderse si la renta es débil o la demanda se reduce. Para profundizar en la relación entre precio y ubicación, puede consultarse la explicación sobre cuánto cuesta el metro cuadrado, siempre contrastando el precio con flujo, absorción y documentación.
Estructura legal y fiscal que todo inversionista debe conocer
Para un extranjero, la primera confusión suele aparecer al descubrir que gran parte de la Riviera Maya se encuentra dentro de la llamada zona restringida. La regla comprende 50 kilómetros desde cualquier costa y 100 kilómetros desde cualquier frontera internacional, de acuerdo con la explicación sobre compra de propiedad en la zona restringida de México.
En esa franja, una persona extranjera no adquiere directamente la propiedad residencial como lo haría un ciudadano mexicano. El mecanismo habitual es un fideicomiso bancario. El banco actúa como fiduciario y mantiene la titularidad jurídica conforme al acuerdo, mientras el comprador conserva derechos definidos sobre el inmueble.
Qué permite el fideicomiso
El beneficiario puede conservar derechos de:
Uso, para ocupar la vivienda de acuerdo con las condiciones aplicables.
Renta, para obtener ingresos si la operación y las normas lo permiten.
Venta, para transferir los derechos conforme al procedimiento legal.
Herencia, para designar beneficiarios y organizar la sucesión.
El fideicomiso no elimina la necesidad de revisar contratos, costos, vigencia, instrucciones y obligaciones. El comprador debe solicitar una explicación clara de las tarifas, la administración bancaria y el proceso de transmisión.
Consideraciones fiscales básicas
En una venta de bienes inmuebles, el SAT señala que, si el adquirente reside en México, debe retener el impuesto correspondiente. Cuando el vendedor reside en el extranjero, el pago debe enterarse al SAT dentro de los 15 días posteriores a la obtención del ingreso, según la información sobre obligaciones fiscales de extranjeros ante el SAT.
La fiscalidad depende de residencia, tipo de operación, documentación y circunstancias personales. Esta explicación es educativa y no sustituye asesoría legal, fiscal o notarial. Antes de firmar, el inversionista debe pedir que un profesional independiente revise la estructura aplicable y los costos de la compraventa.
La guía sobre fideicomiso para extranjeros puede ayudar a ordenar las preguntas iniciales, pero la decisión final debe basarse en documentos específicos del inmueble.
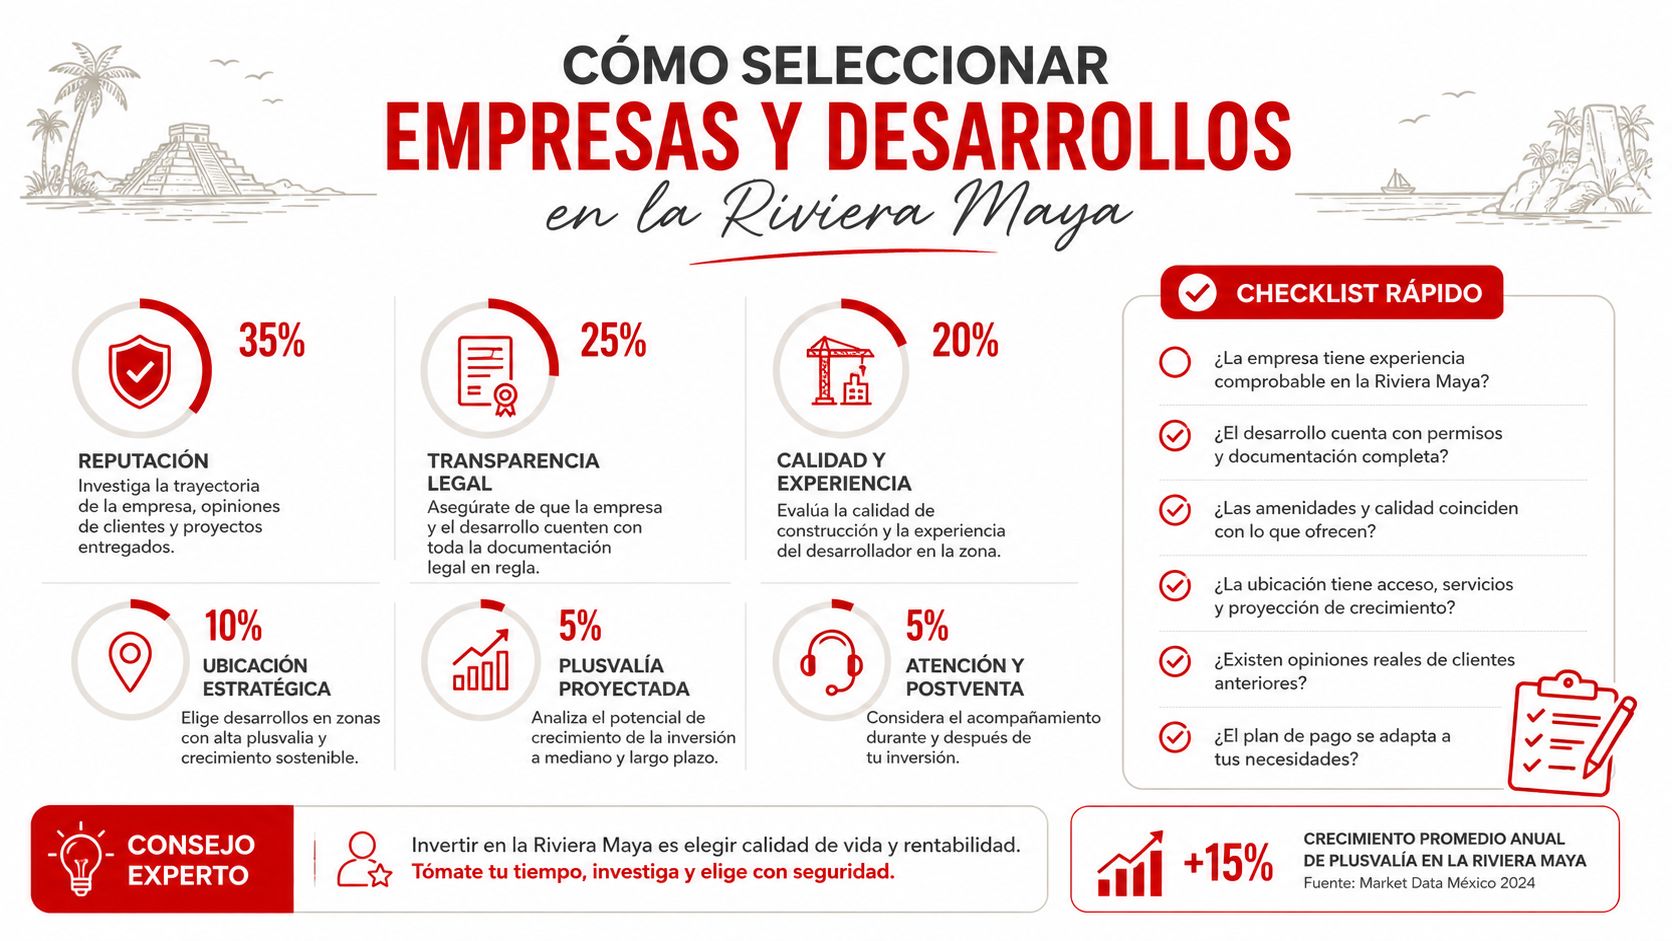
Cómo seleccionar empresas y desarrollos en la Riviera Maya
La Riviera Maya no es un mercado uniforme. Cancún, Playa del Carmen y Tulum tienen perfiles distintos de turismo, residentes, infraestructura, inventario y compradores. La ubicación debe evaluarse por su demanda real, no solo por la cercanía nominal a la playa.
Quintana Roo acumuló 1.14 mil millones de dólares de inversión extranjera directa en bienes raíces entre enero de 1999 y septiembre de 2024, colocándose entre los principales destinos del país para capital inmobiliario, según el informe de la actividad inmobiliaria en México. El mismo documento registra que, en el tercer trimestre de 2025, los precios de vivienda en Quintana Roo variaron 15.13% anual.
Ese contexto ayuda a entender por qué muchos compradores consideran la Riviera Maya para lotes, segundas residencias y viviendas vacacionales. Sin embargo, la apreciación no responde por sí sola a la pregunta de asequibilidad. En 2025, la vivienda de Quintana Roo subió 14.3%, frente a 8.7% nacional; Benito Juárez registró 14.7% y Solidaridad 13.4%, de acuerdo con el reporte sobre el alza de vivienda en Quintana Roo.
Criterios para revisar un desarrollo
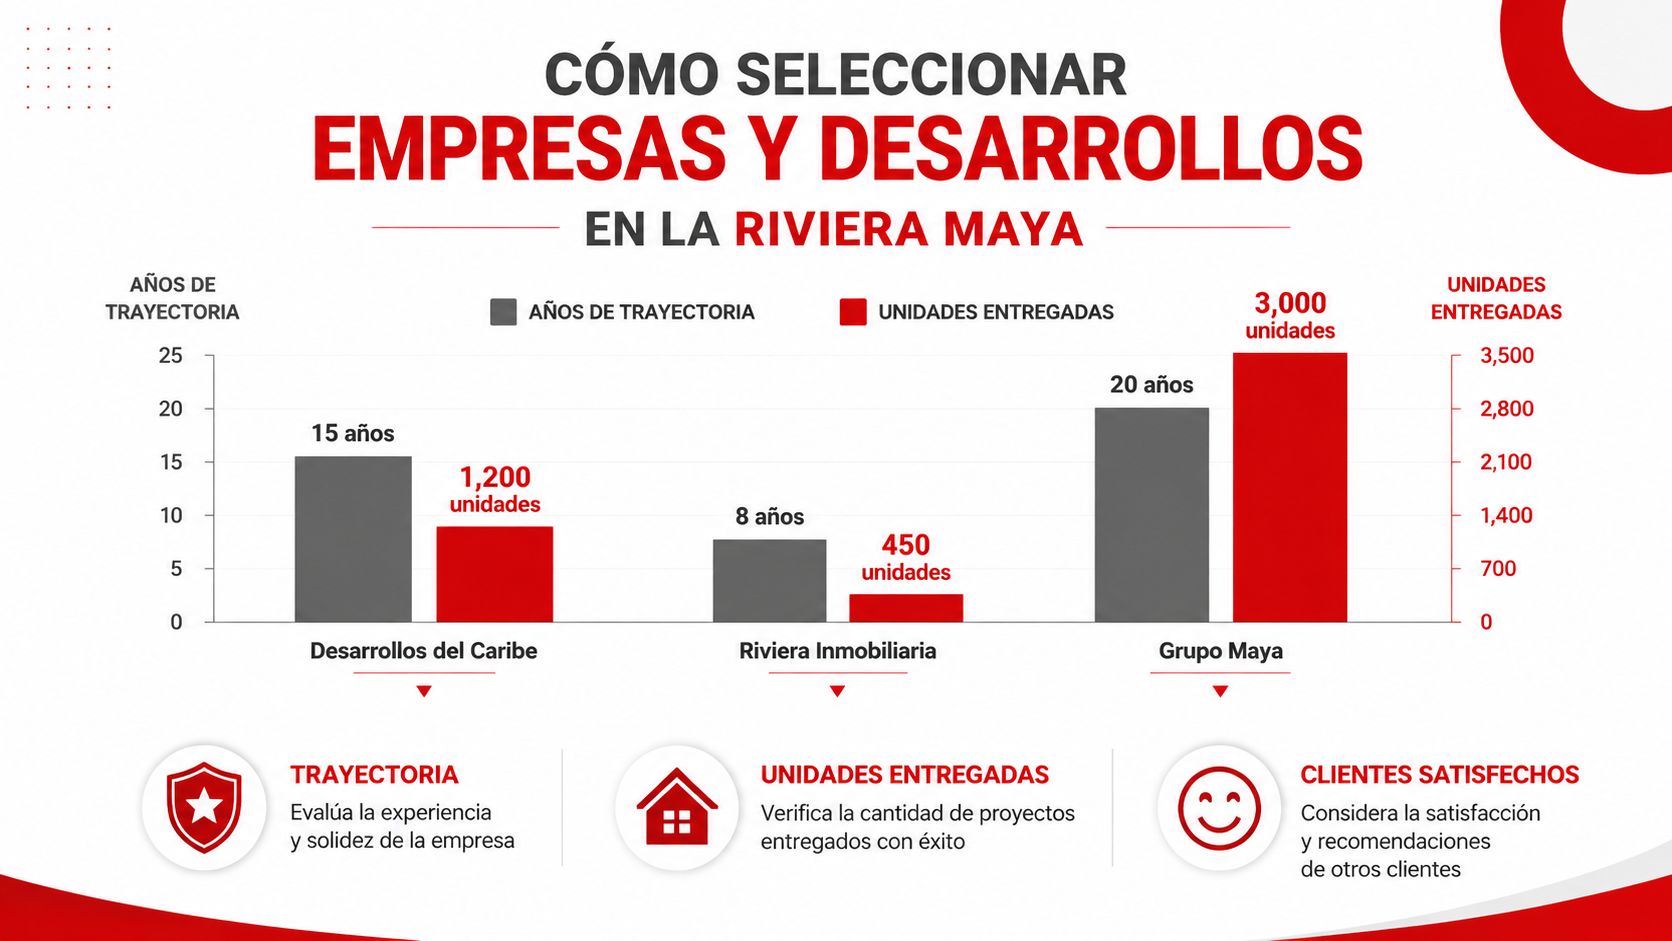
Trayectoria comprobable: solicitar documentos, entregas anteriores y referencias verificables del desarrollador y del intermediario.
Ubicación funcional: analizar acceso a playas, servicios, aeropuertos, vías principales y conectividad regional, incluido el Tren Maya cuando sea relevante.
Absorción: preguntar cuántas unidades se han colocado, a qué ritmo y quién es el comprador predominante.
Demanda turística: Semana Santa de 2025 proyectaba más de 1.2 millones de turistas y una ocupación superior a 82% en Quintana Roo, según la cobertura de la temporada turística estatal. Ese dato respalda el peso del turismo, pero no garantiza ocupación para cada propiedad.
Dependencia del comprador foráneo: un proyecto orientado principalmente a visitantes extranjeros puede enfrentar una salida más lenta si el financiamiento internacional cambia o el mercado local no puede absorber el precio.
La experiencia local ayuda a interpretar estas variables, pero no reemplaza la verificación documental. Costa Realty Group México opera como consultora y comercializadora especializada en lotes residenciales y propiedades de lujo en la Riviera Maya, con trayectoria regional desde 1988. El comprador debe valorar esa experiencia por la calidad del proceso, la claridad de la información y el seguimiento, no por una promesa de resultado.
Opciones de financiación y liquidez al momento de salir
La financiación debe analizarse en dos momentos. Primero, cómo se compra. Después, quién podrá comprar cuando llegue el momento de vender. Muchos inversionistas estudian el primer punto y olvidan el segundo.
Una preventa puede ofrecer un precio inicial y un calendario de pagos que distribuye el desembolso. También puede implicar espera, riesgo de ejecución y dependencia de que el proyecto conserve demanda durante la construcción. Las facilidades de pago pueden ayudar a ordenar el capital, pero el contrato debe indicar fechas, penalizaciones, moneda, gastos y consecuencias de incumplimiento.
Algunos desarrolladores ofrecen crédito directo y procesos sin revisión de buró. Eso puede resultar útil para ciertos compradores nacionales e internacionales que no obtienen un crédito bancario tradicional. A cambio, el comprador debe revisar tasa, garantías, pagos anticipados, vencimientos y qué sucede si la propiedad se entrega tarde o si el comprador quiere vender antes de liquidar.
La pregunta que debe hacerse desde el inicio
Pregunta de salida: si el crédito hipotecario se enfría, ¿qué perfil de comprador podrá adquirir esta propiedad y con qué fuente de financiamiento?
El mercado hipotecario mexicano mostró señales más débiles en el primer semestre de 2026. BBVA reportó una caída de 0.5% en el número de créditos y de 2.9% en el monto colocado; en la serie de inversión real en construcción también registró descensos de 1.2% y 3.1%, según su reporte inmobiliario de 2026.
La lectura no es que toda propiedad vaya a perder valor. La lección es que el precio y la liquidez son variables diferentes. Si menos compradores pueden financiarse, una venta puede tardar más, requerir un ajuste de precio o depender de compradores con capital propio.
Antes de comprar, conviene definir una salida posible:
Venta a usuario final, si la vivienda tiene distribución, servicios y precio adecuados.
Venta a otro inversionista, si existe renta documentada y costos operativos transparentes.
Renta de largo plazo, cuando la demanda residencial sea más estable que la vacacional.
Uso mixto, combinando ocupación personal y renta, siempre que las reglas del inmueble lo permitan.
El rendimiento bruto no debe confundirse con el retorno neto. En la Ciudad de México se registró un rendimiento bruto anual de 7.62% al cierre de abril de 2026, mientras Querétaro reportó 7.0%, Monterrey 5.87% y Guadalajara 5.43%, de acuerdo con el contexto de rendimientos de vivienda en renta. Esos datos sirven como referencia metodológica, no como promesa para la Riviera Maya.
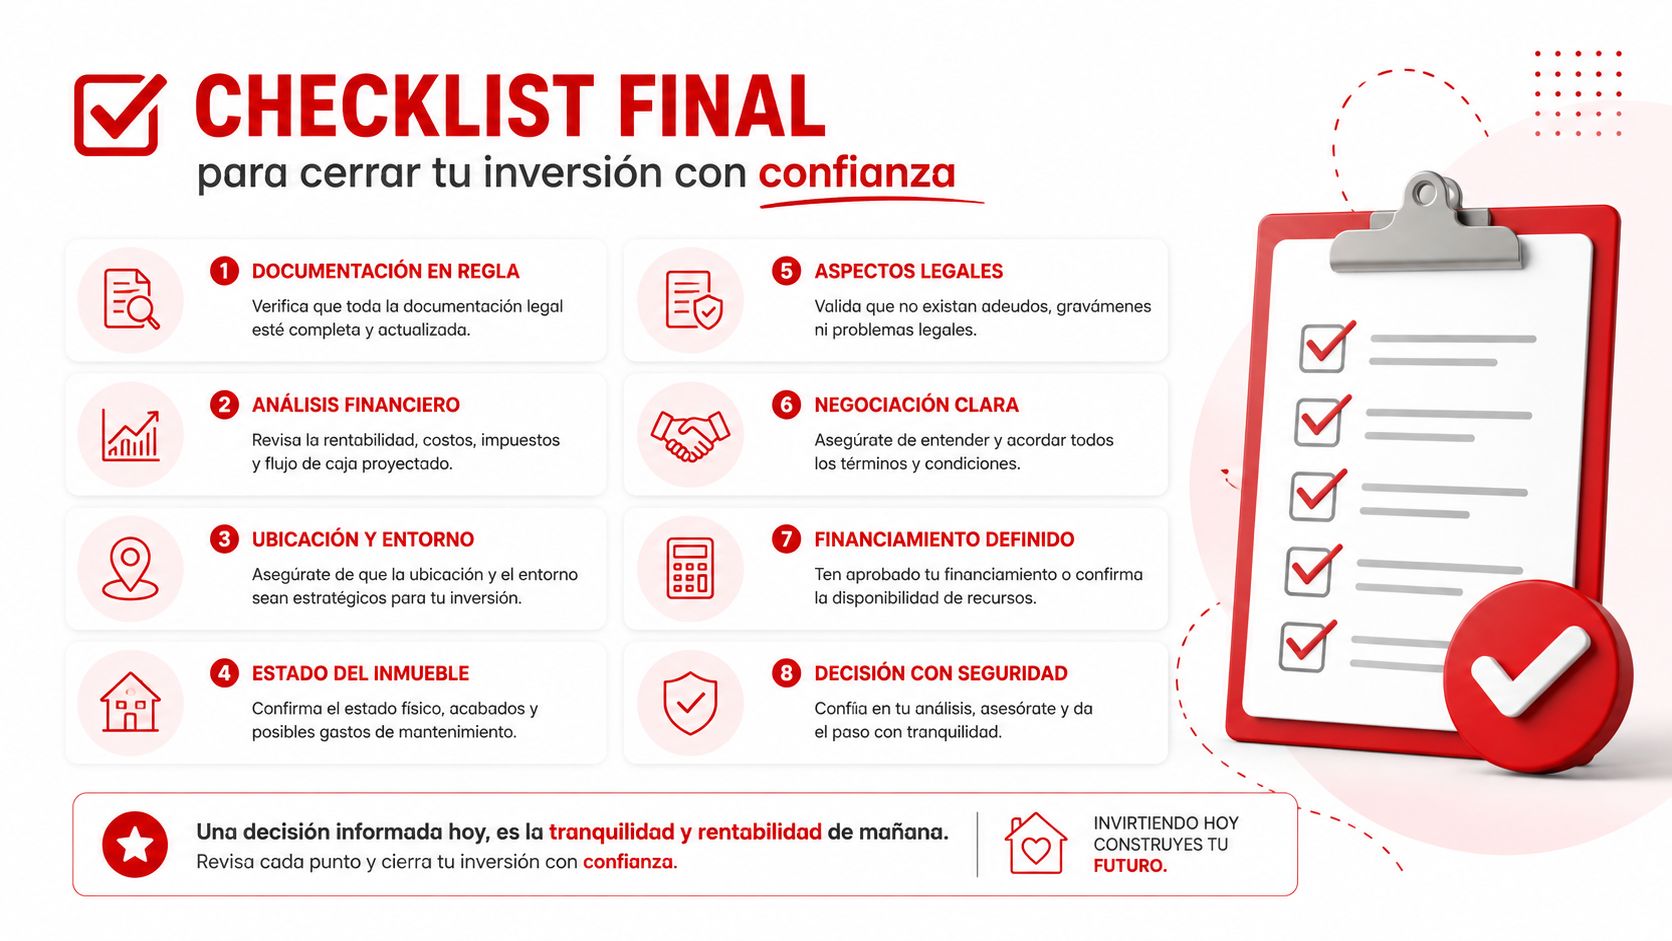
Checklist final para cerrar tu inversión con confianza
Una compra ordenada no empieza con la firma. Empieza cuando el inversionista puede explicar, sin ayuda, para qué quiere la propiedad, cuánto capital puede comprometer y qué hará si la venta tarda.
Lista de verificación
Definir el objetivo: separar retiro, uso vacacional, renta, patrimonio y especulación de plusvalía. Cada propósito requiere una evaluación distinta.
Fijar el presupuesto total: incluir precio, gastos de cierre, fideicomiso si aplica, mantenimiento, seguros, impuestos, mobiliario y administración.
Elegir el tipo de activo: comparar lote residencial, condominio, casa o villa según uso, renta esperada y responsabilidad operativa.
Evaluar la ubicación: revisar accesos, servicios, playas, aeropuertos, conectividad y demanda comprobable, no solo la publicidad.
Verificar permisos: solicitar uso de suelo, licencias, autorizaciones, régimen de propiedad y documentos del terreno.
Investigar al desarrollador: pedir trayectoria verificable, entregas anteriores, referencias y evidencia de capacidad financiera y constructiva.
Leer el contrato con un profesional: un abogado o notario debe explicar obligaciones, fechas, penalizaciones, cancelación, escrituración y transmisión.
Confirmar la estructura legal: determinar si corresponde un fideicomiso, quién será el fiduciario y cuáles serán los costos y derechos.
Calcular el flujo neto: restar vacancia, administración, mantenimiento, seguros, impuestos y reparaciones al ingreso bruto.
Planear la salida: identificar al comprador probable, la dependencia del crédito y las alternativas de renta si la venta se retrasa.
Evitar presión comercial: una oportunidad que exige firmar sin revisar documentos merece mayor cautela, no menos.
Rechazar garantías absolutas: ningún rendimiento, nivel de ocupación o apreciación está asegurado.
El comprador internacional también debe conservar copias de contratos, comprobantes, identificaciones, instrucciones del fideicomiso y declaraciones fiscales. La organización documental facilita la administración y reduce problemas cuando llega el momento de rentar, heredar o vender.
Costa Realty Group México puede proporcionar información de propiedades, coordinar una presentación virtual, entregar folletos y poner al comprador en contacto con un asesor para revisar oportunidades en la Riviera Maya. Su trayectoria regional desde 1988 permite acompañar la selección de lotes, condominios, casas vacacionales y propiedades para retiro, siempre con la debida revisión legal y fiscal independiente.
Costa Realty Group México ofrece orientación para comparar opciones de inversión en la Riviera Maya, revisar información de propiedades y organizar el proceso de due diligence. Para solicitar una presentación virtual, recibir un folleto o hablar con un asesor con trayectoria desde 1988, visita Costa Realty Group México.